誰も住まない実家の固定資産税は、払い続けた年数では判断できません。すでに払った分は、どの出口を選んでも戻りません。判断に使える数字は2つです。これから1年で出ていく現金と、売却したときに手元に残る額です。この2つを並べると、待つことで取り戻せる価格差があるかどうかが見えます。土地の値段が上がる幅が年間の費用を下回るなら、待つほど手取りは減ります。
空き家
空き家の
公開 更新
「誰も住まない実家の固定資産税を、もう何年も払い続けている」。払い続けるか手放すかの分岐点は、これまで払った総額ではなく、これから毎年出ていく額と、待つ間に価格が動く幅の比較で決まります。
当社は買主として現況のまま買い取り、解体や片づけを条件にしません。固定資産税の負担は引渡し日を基準に日割りで精算し、売主と売る範囲が確定していない物件はお引き受けできません。この家が買い取れるかどうかだけ、先に聞く(無料)
目次(7章)
先にこの家の買取価格のめどだけ知りたい方へ。
30秒で簡単査定を申し込むこの先は当社の買取窓口「買取くん」です。
誰も
納税通知書の金額だけを見ていると、負担の全体が見えません。土地の税は特例で下がっています。建物の税は下限で止まります。そして現金は、税以外からも出ていきます。まず1年分の総額を確定させてください。
納税通知書と
毎年届く納税通知書には、課税明細書が付いています。そこに土地と家屋が別の行で並びます。見る欄は次のとおりです。
| 見る欄 | 読み取ること |
|---|---|
| 土地の課税標準額 | 特例を適用したあとの金額。評価額とは一致しない |
| 小規模住宅用地の面積 | 200平方メートル以下の部分に6分の1が効いている範囲 |
| 家屋の評価額 | 築年で下がるが、途中で止まる |
| 固定資産税額と都市計画税額 | 2つの合計が年額。市街化区域外では都市計画税がない場合もある |
土地の課税標準額は、評価額より小さい数字になっているはずです。その差が住宅用地の特例です。家屋の欄は、築年が進んでも0円にはなりません。木造の専用住宅の経年減点補正率は、0.20で下限に達します。建物を残すかぎり、家屋分の税は毎年発生します。
住宅用地の
人が住んでいなくても、住宅として使える家屋が建っていれば、その敷地は住宅用地として扱われます。地方税法第349条の3の2により、200平方メートル以下の部分は課税標準が価格の6分の1になります。これを超える部分は3分の1です。都市計画税にも同じ趣旨の軽減があり、それぞれ3分の1と3分の2です(地方税法(e-Gov法令検索))。
誰も住まない家でも、この軽減は続いています。だから「思ったより安い」と感じる年額になります。逆に言えば、外れたときの上がり幅が大きくなります。外れる引き金は2つです。建物を取り壊すこと、そして勧告を受けることです。
住宅用地の特例で、200平方メートル以下の部分は価格の6分の1、超える部分は3分の1が課税標準額になる
住宅用地の特例による課税標準額
| 住宅用地の部分 | 課税標準額 |
|---|---|
| 200平方メートル以下の部分 | 価格の6分の1 |
| 200平方メートルを超える部分 | 価格の3分の1 |
税の
- 火災保険:人が住まない家は一般物件として扱われることが多く、保険料が上がります。引受の条件は「空き家に火災保険はかけられるか」の記事で確認できます。
- 電気・水道:通水や換気のために契約を残すと、使わなくても基本料金がかかります。
- 草刈り・剪定:枝が隣地や道路に出ると、苦情の起点になります。
- 交通費:年に何往復するかで、同じ距離でも総額が変わります。
- 修繕:雨漏りは翌年に直す範囲が広がります。積立として毎年の欄に入れてください。
この5項目と税を合計した額が、1年分の保有費用です。この数字がないと、売却額との比較ができません。計算は電卓で終わります。金額を出したうえで残すと決めるなら、それは判断として成り立ちます。困るのは、使い道が決まらないまま支出だけが続く形です。
「誰も住まない空き家の固定資産税を払い続けると、1年で何が出ていくか」について、そのまま聞けます。
空き家の
払い続けるか手放すかは、経過年数では決まりません。分かれるのは次の4点です。年額の動き、価格の動き、建物の傷み、そして別の使い道があるかどうかです。
1. 払い続ける
固定資産税の評価額は3年ごとに見直されます。基準年度は2024年度で、次は2027年度です。土地の評価は地価の動きに連動します。家屋の評価は下がりますが、下限で止まります。さらに勧告や解体で特例が外れれば、年額そのものが変わります。総額の見積もりには、上がる場合を1つ入れておいてください。
2. 待って
紙に3つの金額を書き出してください。今売ったときに手元に残る額、何年か待ってから売ったときに手元に残る額、そして待つ間の保有費用の合計です。待つ判断が有利になるのは、待ってから売った手取りが、今の手取りと保有費用の合計を上回る場合だけです。言い換えると、価格の上がり幅が毎年の費用を上回っていないと、待った分だけ目減りします。
周辺で実際に取引された価格は、国土交通省の不動産情報ライブラリで地域と面積帯を指定して見られます。数年分を並べると、上がっているのか横ばいかが分かります。横ばいの地域では、待つほど手取りは減ります。総務省統計局の住宅・土地統計調査では、2023年の空き家は900万戸、空き家率は13.8%でした。売り手が増える市場で、待つこと自体が有利に働く保証はありません。
今売る手取りA、待って売る手取りB、保有費用Cを並べ、BがAとCの合計を上回るときだけ待つ
待つ判断が成り立つ条件
A 今売る手取り
いま売ったときに手元に残る額
B 待って売る手取り
何年か後に売ったときに残る額
C 待つ間の保有費用
税・保険・管理でその間に出ていく合計
判断
B が A と C の合計を上回るときだけ待つ
3. 建物が
建物の傷みは価格に直接効きます。雨漏りが柱まで進むと、補修の範囲が広がります。残置物は年ごとに増えます。庭木は伸び、隣地への越境が起きます。買取価格は、これらを戻す費用を引いた額です。待つ間に価格が上がらなくても、引かれる額だけは増えます。
もう一つ、時間とともに一方向に進む変化があります。共有のまま持ち続けると、共有者が亡くなるたびに相続が起きます。兄弟3人の共有が、次の代でいとこ同士になります。面識のない相手と合意を取る話に変わります。
4. 払い続ける
| 払い続ける方が合う条件 | 確かめる先 |
|---|---|
| 建物がまだ使え、周辺に賃貸の需要がある | 地元の賃貸仲介会社の募集事例 |
| 隣地の所有者が取得の意向を示している | 隣地所有者への直接の確認 |
| 敷地が広く、分割して売れる見込みがある | 市区町村の開発指導の担当課 |
| 建て替えができ、仲介で買主が付く立地 | 建築主管課で前面道路の種別を確認 |
この4つのどれかに当たるなら、急いで手放す理由は弱くなります。1年分の費用より大きい果実が見込めるからです。どれにも当たらない場合、費用だけが毎年出ていきます。出口ごとの比べ方は「空き家を手放す方法の全部」の記事に整理しています。
空き家の
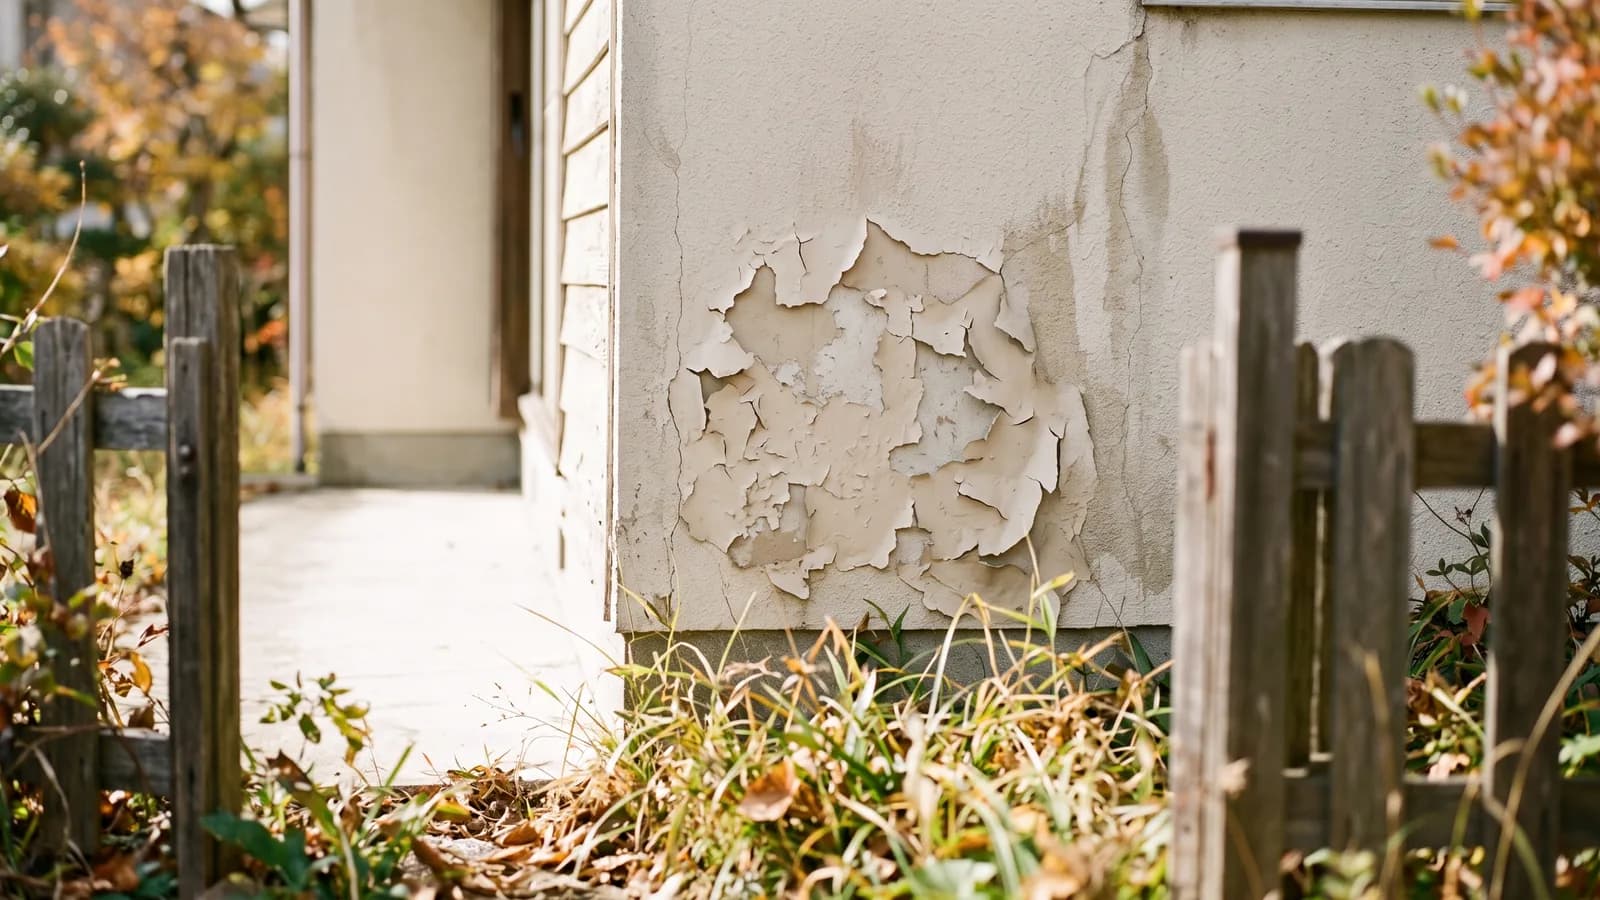
6倍という言い方は、課税標準が6分の1から元に戻ることを指します。税額が自動で6倍になるという意味ではありません。条件と時期を順に見ます。
1. 勧告を
空家等対策の推進に関する特別措置法は、市町村が空き家に関与する仕組みを定めています。倒壊のおそれなどがある空き家は、特定空家等として扱われます。2023年の改正で、その一段手前に管理不全空家等という枠が加わりました。改正法の施行日は2023年12月13日です。そのまま放置すれば特定空家等になるおそれのある状態が対象です。
市町村長はまず指導を行います。改善されない場合に勧告へ進みます。勧告を受けた敷地は、住宅用地の特例の対象から外れます(空き家対策(国土交通省))。時期の基準は1月1日です。勧告を受けたまま年を越すと、その年度の課税で軽減が外れます。指導の段階で改善すれば、勧告には至りません。草刈りと窓の補修で足りる場合もあります。役所からの封書は、開封して日付を確認してください。
2.
判断するのは市町村です。法律と国の指針が示す4つの状態を、要旨で並べます。
- 放置すると、倒壊などで著しく危険になるおそれがある
- 放置すると、衛生の面で著しく有害になるおそれがある
- 管理がされず、景観を著しく損なっている
- ほかに、周りの生活環境を守るうえで放置が不適切である
現地で指摘されやすい形は決まっています。屋根材や外壁が落ちかけている。擁壁や塀が傾いている。窓が割れ、誰でも入れる状態になっている。ごみが積まれ、害虫や臭気が出ている。立木が道路や隣家へ大きく越えている。命令に従わない場合は行政代執行に進み、その費用は所有者に請求されます。
市町村からの指導が改善されず勧告を受けると翌年度から特例が外れる
住宅用地の特例が外れる流れ
- 1
指導
改善すれば勧告には至らない
- 2
勧告
1月1日を越えると住宅用地の特例が外れる
- 3
命令
従わない場合は行政代執行に進む
- 4
行政代執行
かかった費用は所有者に請求される
3. 更地に
1月1日に建物がなければ、家屋分の税はなくなります。同時に土地は非住宅用地として課税されます。差し引きでどちらが大きいかは、土地と建物の評価額の比で変わります。
非住宅用地には負担調整の仕組みがあります。課税標準額が評価額の70%を超える年は、70%まで引き下げられます。60%以上70%以下の年は、前年度の額に据え置かれます。60%未満の年は、前年度の課税標準額に評価額の5%を加えた額になり、その結果が評価額の60%を上回るときは60%、20%を下回るときは20%で止まります。初年度からそのまま6倍になるとは限りません。それでも方向は上です。自分の土地が何年目にどの水準になるかは、市区町村の資産税の担当課で確かめてください。解体費の幅と見積書の読み方は「空き家の解体費用はいくらかかるか」の記事にあります。接道が足りない土地では、更地にしても新築の確認が下りません。
4. 誰が
| 1月1日時点の状態 | 納税義務を負う人 |
|---|---|
| 登記名義が本人 | その名義人 |
| 名義が亡くなった方のまま(未分割) | 現に所有している相続人が連帯して負う |
| 遺産分割と登記が済んでいる | 取得した相続人 |
| 共有のまま | 共有者が連帯して負う |
固定資産税は、毎年1月1日時点の所有者に課税されます。名義を動かさないまま年を越すと、翌年も同じ形が続きます。市区町村には、相続人代表者の指定届や現所有者の申告の制度があります。届を出すのは通知の宛先を決めるためで、義務の所在が変わるわけではありません。通知が兄に届き、支払いを弟が立て替える。この形が長く続くと、売却代金の分け方でつまずきます。
「空き家の固定資産税が6倍になる条件と、払い続ける前提が崩れる場合」について、そのまま聞けます。
空き家の
順番を変えるだけで、出ていく現金を後ろにずらせます。片づけと工事は最後です。書類から始めてください。
1. 年額を
手元の納税通知書と課税明細書を出します。土地と家屋の税額を足します。都市計画税も同じ明細に載っています。次に名寄帳を市区町村の税務課で取ります。その市区町村内にある名義の不動産が一覧で出ます。私道の持分や、家の裏の細長い土地が、ここで初めて出てくることがあります。私道持分の有無は、接道の判断に効きます。
2. 税以外の
| 費用の項目 | 金額の確認先 |
|---|---|
| 固定資産税・都市計画税 | 納税通知書と課税明細書 |
| 火災保険 | 保険証券または代理店 |
| 電気・水道 | 検針票(停止していれば0) |
| 草刈り・剪定・見回りの交通費 | 業者の見積と実費 |
| 修繕 | 業者の見積 |
合計が1年分です。5年なら5倍とは限りません。修繕は年ごとに増える前提で置いてください。保険証券の満期日も、このときに確かめます。切れたまま数年が過ぎている例があります。
3. 名義と
法務局で登記事項証明書と公図を取ります。名義が亡くなった方のままだと、決済で所有権を移せません。2024年4月1日から、相続登記の申請は義務です。期限は、その不動産を自分が取得したと知った日から3年以内です。起算点は亡くなった日ではありません。施行日より前に相続を知っていた不動産も対象で、その期限は2027年3月31日です(相続登記の申請義務化について(法務省))。
境界標が見つかるかどうかも、歩いて確認します。塀の位置と古い測量図が合わない例は珍しくありません。相続から引渡しまでの順番は「実家 空き家 売却の順番」の記事にまとめています。
固定資産税のほかに火災保険や電気水道と草刈りや修繕の費用を足し合わせる
1年分の保有費用として足す項目
固定資産税・都市計画税
納税通知書と課税明細書で金額を確認する
火災保険
保険証券や代理店で確認。満期日も確かめる
電気・水道
検針票で確認。停止していれば0円
草刈り・交通費
業者の見積と実費。見回りにかかる費用
修繕
業者の見積。年ごとに増える前提で置く
4. 現況を
雨漏りの跡、床の傾き、外壁の割れ、残置物の量を撮ります。撮る日は分けず、同じ日にまとめてください。前提が写真で共有できると、現地調査での食い違いが減ります。電気と水道が使える状態か、鍵がどこにあるかも確認します。
2024年4月1日から義務化され取得を知った日から3年以内に行う必要がある
相続登記の申請義務化と期限
2024年4月1日
相続登記の申請義務化
施行日より前に相続を知っていた場合の期限は2027年3月31日。
取得したと知った日
申請期限の起算点
亡くなった日ではなく、不動産を取得したと知った日から数える。
知った日から3年以内
相続登記の申請期限
名義が亡くなった方のままだと、決済で所有権を移せない。
5. 売却した
売って利益が出れば、譲渡所得に所得税と住民税がかかります。所有期間が5年を超えると長期譲渡所得になります。相続した家では、被相続人の取得時期を引き継ぎます。取得費が分かる書類がない場合、収入金額の5%を取得費として計算します。この場合は税額が増えます。
要件を満たせば控除が使えます。被相続人が一人で住んでいた家屋とその敷地を相続した相続人が、一定の要件を満たして売却した場合、譲渡所得から最大3,000万円を控除できる制度があります。期限は、相続の開始から3年を経過する日の属する年の12月31日までの譲渡です。昭和56年5月31日以前の建築であること、区分所有建物でないこと、相続から譲渡まで事業や貸付けや居住に使っていないこと、売却代金が1億円以下であることなども要件です。2024年1月1日以後の譲渡で、取得した相続人が3人以上の場合、控除の上限は1人あたり2,000万円になります。相続税を納めた場合は、取得費加算も確認できます。こちらは申告期限の翌日から3年を経過する日までの譲渡が対象です。
なお、この記事の税務・法務に関する記載は一般的な情報提供であり、個別の事案についての判断ではありません。適用の可否や具体的な税額については、税務署または税理士、登記については司法書士、境界や隣地との権利関係については弁護士や土地家屋調査士など、それぞれの専門家にご確認ください。当社は不動産の買主であり、税務や法律の代理はできません。
6. 確定した
相続人が複数いると、金額のない話し合いは進みません。「安く売りたくない」と「早く終わらせたい」が、根拠なしに対立します。買取の提示額は、条件と時期が付いた確定した数字です。この数字があれば、残すか売るかを同じ土俵で比べられます。
比べる形は単純です。1年分の保有費用に想定年数を掛けた額と、提示額を並べます。仲介の想定成約価格を使う場合は、待つ期間の費用を引いてから並べます。遠方で現地に行けない場合の進め方は「遠方の実家を行かずに売却する方法」の記事に書いています。
年額の確定から始め税以外の費用を足し合わせて名義と境界を書類で確かめる
払い続けるか決めるまでの手順
- 1
書類で確認
納税通知書や名寄帳、公図などを集める
- 2
費用の算出
税以外の費用を1年分たし合わせる
- 3
片づけと工事
最後に行うことで現金の流出を後ろにずらす
「空き家の固定資産税を払い続けるか決めるまでの手順」について、そのまま聞けます。
当社が
取引態様:買主(当社が自ら買い取ります)
片づけや解体、測量を済ませてからご相談いただく必要はありません。家財が残った状態、雨漏りのある状態のままで金額をお出しします。そのかわり、価格は仲介での成約想定額より低くなります。何を引き受けた結果その差が出るのかを、先に開きます。
価格の
| 項目 | 当社が負う内容 | 価格への表れ方 |
|---|---|---|
| 残置物 | 家財・物置・仏壇の搬出と処分 | 処分費の見込み分を引く |
| 建物の状態 | 雨漏り・傾き・シロアリの補修または除却 | 工事費の見込み分を引く |
| 保有中の税と管理 | 再販までの固定資産税・保険・草刈り | 期間の見込み分を引く |
| 未確定の条件 | 境界未確定、越境、埋設物が不明 | 消せない不確実性を引く |
4つ目が大きいほど、価格は下がります。境界標がそろい、越境が解消済みなら、その分は価格に戻ります。
固定資産税そのものの扱いも、契約の条項で決まります。納税義務者は1月1日の所有者です。年の途中で売っても、その年度の通知書は売主に届きます。売買では、引渡し日を境に日割りで精算する形を契約に書きます。起算日を1月1日とするか4月1日とするかで、負担の分かれ目が変わります。当社は起算日と精算額を契約書に明記します。口約束のまま決済すると、翌年の通知書が届いたときに話が戻ります。
当社が
価格を下げても解決しない種類の条件があります。次に当たる場合、金額を出さずにお断りしています。
- 相続人の一部と連絡が取れず、売主が誰か確定していない
- 共有者の一部が売却に反対し、持分だけの売買も希望されていない
- 境界や越境について隣地と紛争が続き、当事者間の整理がついていない
- 敷地への進入路に通行の権利がなく、承諾も得られない
- 長屋の切り離しについて、隣接する所有者の同意が見込めない
このうち上の1つ目から4つ目までは、売主が誰かという問題と、隣地や道路との権利関係の問題です。決めるのは司法書士・弁護士・土地家屋調査士で、5つ目の切り離しの同意も隣接する所有者の意思の問題です。当社が代われる部分はありません。見込みの薄い話で、登記の期限と毎年の保有費用を使っていただかないために、早い段階で申し上げます。
権利の問題ではなく、費用だけで成り立たない場合もあります。除却費と土壌の処理費を見積り直しても、その合計が土地の評価を明らかに超えるときは、価格の付け方がありません。この場合も金額はお出ししません。当社に相談しない方がよい状況は「リアテクスに買取を頼むデメリット」の記事に挙げています。
売主が未確定の場合や隣地との境界紛争が続いている場合は買い取りできない
当社が買い取れない条件
売主が未確定
相続人の一部と連絡が取れない場合
共有者の反対
共有者の一部が反対し持分売買も希望しない
隣地との紛争
境界や越境で紛争が続き整理がついていない
通行権がない
進入路に通行の権利がなく承諾も得られない
同意が見込めない
長屋の切り離しで隣接所有者の同意がない
売らない
次の条件に当たるなら、当社に売るより手元に残る額が多くなる可能性があります。その場合はそう申し上げます。
建て替えができる土地で、駅から歩ける立地。仲介で待つ方が、手数料を引いても手取りが上回ることがあります。隣地の所有者が取得の意向を示している場合も同じです。隣地と一体になる価値は、当社の見立てより高くなります。建物がまだ使え、周辺に賃貸の需要がある場合は、家賃と修繕費を並べて比べてください。
再建築不可と聞いているだけで、窓口に確認していない場合もあります。建築基準法第43条第2項の認定や許可の余地が残っていることがあります。税負担と管理と売却を並べた比較は「再建築不可の家を相続してしまったら」の記事にあります。なお、当社がどのような立場で不動産を扱っているかは運営者情報に記載しています。免許番号もそちらでご確認いただけます。
「当社が空き家を買い取る条件と、固定資産税の精算の扱い」について、そのまま聞けます。
空き家の
- 1つ目は、1年分の保有費用です。 税だけでなく、火災保険、電気・水道、草刈り、交通費、修繕を足します。この合計に想定年数を掛けた額が、待つことの値段です。すでに払った総額は、この計算に入れません。取り戻せないお金は、これからの判断を変えないからです。
- 2つ目は、価格が上がる幅です。 上がり幅が毎年の費用を超えないかぎり、待っても手取りは増えません。周辺の取引価格は不動産情報ライブラリで数年分を並べて見られます。建物が傷み、残置物が増えるほど、買取で引かれる額は大きくなります。
- 3つ目は、軽減が外れる時期です。 勧告を受けたまま1月1日を迎えると、建物を残していても住宅用地の特例が外れます。更地にした場合も、翌年度から土地は非住宅用地として課税されます。役所からの指導の封書が届いた時点で、年額の前提が変わります。
当社は買主として、家財や雨漏りがある家を現況のまま買い取り、解体や片づけを条件にしません。価格は仲介での成約想定額より低く、売主と売る範囲が確定していない物件はお引き受けできません。
査定は無料・売却の義務なし30秒で簡単査定を申し込む
電話で相談する0120-829-594受付時間10:00〜19:00(水・日曜定休)
通話料無料・全国対応
時間外と定休日のお電話も担当の携帯に転送されるので、直接責任者につながります。
この先は、当社の買取窓口「買取くん」のページです(運営は同じ株式会社リアテクスです)。
空き家の
Q1. 10年払い続けました。
払った10年分は、持ち続けても売っても戻りません。判断に効くのは、これから出る額です。1年分の保有費用を出し、あと何年持つつもりかを掛けてください。その額を上回る価格の上昇が見込めるなら、待つ判断が成り立ちます。見込めない場合、待つ年数がそのまま手取りの減少になります。 周辺の取引価格が横ばいの地域では、この形になりやすいと考えてください。
Q2.
勧告を受け、その状態のまま1月1日を迎えた年度からです。判定の基準日が1月1日だからです。指導の段階で改善すれば勧告には進みません。通知が来てから動ける期間があります。 ただし上がり幅は6倍と決まっているわけではありません。非住宅用地には負担調整の仕組みがあり、前年度の課税標準額からの上昇が抑えられる年もあります。実際の額は、市区町村の資産税の担当課で確認できます。
Q3. 建物を
家屋分の税はなくなりますが、土地の税は上がります。1月1日に建物がなければ住宅用地の特例が外れるためです。差し引きでどちらが大きいかは、土地と建物の評価額の比で変わります。解体費も先に出ていきます。接道が足りない土地では、更地にしても新築の確認が下りません。 壊すかどうかは、建築主管課で道路の種別を聞いたあとの判断です。当社が買う場合は建物付きのまま引き取れるため、解体費の立て替えは発生しません。
Q4. 相続登記を
1月1日時点で現に所有している相続人が、連帯して義務を負います。通知は代表者に届く扱いが一般的です。届を出して宛先を決めても、義務の所在は変わりません。問題になりやすいのは立て替えです。支払った人と、あとで代金を分ける人がずれると、金額の話より先にそこで揉めます。 立て替えを作らず、売却代金の分割だけで終える形にできるかを確かめてください。名義を動かさない年が続くと、同じ構図が毎年繰り返されます。
Q5. 売れない
出口は売却だけではありません。相続土地国庫帰属制度は、審査を経て国に土地を引き取ってもらう仕組みです。ただし建物があると申請自体ができず、境界が明らかでない土地も対象外です。審査手数料と負担金も必要で、宅地は面積にかかわらず20万円が原則です。ただし市街化区域や用途地域が定められた区域内の宅地は、面積に応じて算定される例外があり、20万円では済みません。相続放棄も、それだけで管理から離れられるとは限りません。放棄の時に現に占有していた人には、引き渡すまでの保存義務が残ります。義務の範囲は「相続放棄しても実家の管理義務は消えない」の記事に、費用ごとの比較は「空き家の処分方法」の記事に整理しています。
Q6. 年の
その年度の納税義務は、1月1日の所有者に残ります。売主に通知書が届き、売主が納めます。買主の負担分は、契約で日割りの精算を定めて調整します。起算日を1月1日とするか4月1日とするかで、金額が変わります。契約書に起算日と精算額が書かれているかを、署名の前に確かめてください。 譲渡所得の申告については、国税庁の被相続人の居住用財産(空き家)を売ったときの特例で要件を確認したうえで、税務署または税理士に照合してください。
当社の
毎年の税を払い続けるかどうかを、当社がどう整理しているかを書いておきます。これまでに払った総額は、もう戻ってきません。判断の材料になるのは、これから先に出ていく側です。税だけでなく、水道の基本料、草木の手入れ、保険、そしてときどき見に行くための交通費まで含め、一年分をひと束にして数えてください。
その一年分と並べる相手が、売った場合に手元へ残る額です。片方しか分からないうちは、どちらが重いかを決められません。ですので当社は、迷っている段階のうちに金額だけ受け取っておかれることをお勧めしています。お引き渡しの年の税は、引き渡しの日を境に日割りで精算する扱いです。数えたうえで持ち続けると決めるのは立派な結論ですので、数えずに先送りにすることだけ避けてください。
この記事について
出典(7件・に確認)
更新履歴
- 第1版公開
空き家の記事
近いテーマの記事
このテーマの全体像
あわせて読む
関連する記事はまだありません。
編集部のおすすめ
現在は指定がありません。
ほかの記事
新着記事
現在は指定がありません。