「実家を相続しても使い道がない。相続放棄をすれば、もうあの家のことは考えなくてよくなりますよね」。私たちのもとに届く相談の中で、これはかなりの頻度で出てくる質問です。そして、この理解のまま手続を進めてしまい、放棄したはずの実家について自治体から連絡を受け、驚いて相談に来られる方も実際にいらっしゃいます。結論から書きます。相続放棄をしても、実家の管理から自動的に解放されるわけではありません。 ただし、2023年4月1日に施行された改正民法によって、放棄した人が負う義務の範囲は以前より明確に整理されました。誰が、どの財産について、いつまで、どの程度の注意を払うのか。この4点を条文の言葉に沿って正確に把握すれば、「自分は義務を負う立場なのか、負わない立場なのか」はかなりの精度で判断できます。放棄が合理的な場面と、放棄よりも売却が合理的な場面があります。分かれ目は、負債がプラスの財産を明確に上回っているかどうかです。
相続
相続放棄しても
公開 更新
「相続放棄をすれば、実家のことはもう考えなくてよくなるのだろうか」。相続放棄をしても実家の管理から自動的に離れられるとは限らず、義務が残るかは放棄の時にその家を現に占有していたかで変わるので、放棄か売却かを考える前に負債の総額と実家の値段を確かめます。
当社は家庭裁判所でも清算人でもなく、売ることを選んだ場合の買主です。放棄しても義務が残るのはどういう場合かを整理し、放棄と売却を比べる材料を出します。相続した家が買い取れるかどうかだけ、先に聞く(無料)
目次(7章)
先に相続した家の買取価格のめどだけ知りたい方へ。
約1分で簡単査定を申し込むこの先は当社の買取窓口「買取くん」です。
相続放棄しても
なお本稿は一般的な情報提供であり、個別の法律相談ではありません。ご自身の相続について具体的な判断が必要な場合は、弁護士や司法書士など、法律の専門家にご相談ください。税務については所轄の税務署または税務の専門家が窓口になります。
相続放棄は、家庭裁判所に申述し、受理されることで、その人ははじめから相続人でなかったものとみなされる制度です。民法939条がそう定めています。相続人でなかったことになるのですから、被相続人の借金を引き継ぐこともなく、実家の所有者になることもありません。
ここまでは正しい理解です。誤解が生まれるのは、その先です。「所有者にならない」ことと「その建物について一切の責任を負わない」ことは、法律上まったく別の話だからです。
なぜ別なのか。理由は単純で、放棄した瞬間に、その家を現実に見ている人が誰もいなくなってしまうからです。相続人全員が順に放棄していけば、法律上の所有者は不在になります。しかし建物は物理的にそこに存在し続けます。屋根は風で飛びますし、塀は倒れますし、庭木は隣地に伸びます。所有者が法的にいなくなったからといって、その家が消えてなくなるわけではありません。
そこで民法は、放棄した人に対して、次に管理する人へ引き継ぐまでの間の橋渡しの義務を課してきました。この橋渡しの義務が、旧法では非常に広く読める書き方になっており、実務でも解釈が割れていました。2023年の改正は、その範囲を絞り込んで明確にしたものです。条文そのものはe-Gov法令検索の民法(e-Gov法令検索)で誰でも無料で確認できます。第940条を検索してみてください。
改正前は対象者が広く管理義務だったが改正後は占有者に限定され保存義務に変わった
改正民法940条の変更点
| 観点 | 改正前の民法940条 | 改正後の民法940条 |
|---|---|---|
| 義務を負う対象者 | 絞りがない | 現に占有している者に限定 |
| 義務の内容 | 管理の継続(範囲が不明確) | 保存(今の状態を保つこと) |
| 義務の終期 | 次の管理者が管理を始めるまで | 相続人や清算人に引き渡すまで |
改正前の
2023年3月31日までの民法940条1項は、相続の放棄をした者は、その放棄によって相続人となった者が相続財産の管理を始めることができるまで、自己の財産におけるのと同一の注意をもって、その財産の管理を継続しなければならない、という趣旨の規定でした。
この書き方には、実務上ふたつの問題がありました。ひとつは、義務を負う対象者に絞りがないことです。文面を素直に読むと、その家に一度も足を踏み入れたことのない遠方の相続人でも、放棄したというだけで管理義務を負いかねない読み方ができてしまいます。もうひとつは、「管理」という言葉が広すぎることです。修繕まで含むのか、単に現状を保つだけでよいのか、条文からは読み取れませんでした。
改正後の
2023年4月1日に施行された現行の940条1項は、この2点を絞り込みました。要点は次のとおりです。
第一に、義務を負うのは「その放棄の時に相続財産に属する財産を現に占有している者」に限定されました。 放棄した人全員ではありません。放棄の時点で、その財産を現実に支配下に置いていた人だけです。
第二に、義務の内容が「管理の継続」から「保存」に整理されました。 注意の程度は従来と同じく「自己の財産におけるのと同一の注意」ですが、求められるのは財産を今の状態のまま保つことであって、価値を増やしたり積極的に修繕したりすることまでは含まれないと理解されています。
第三に、義務の終期が明確になりました。 相続放棄後の管理義務、条文の言葉では保存義務が続くのは、相続人、または民法952条1項の相続財産の清算人に対して、その財産を引き渡すまでの間です。引き渡せば、そこで義務は終わります。
この改正は、所有者不明土地問題への対応として行われた一連の民事基本法制の見直しの一部です。改正の全体像と施行日は、法務省が「所有者不明土地の解消に向けた民事基本法制の見直し」としてまとめて公表しています。相続登記の申請義務化も、相続土地国庫帰属制度も、この同じ見直しの中に位置づけられています。別々の制度ではなく、ひとつの問題への一組の答えです。
「現に
実務でいちばん判断が分かれるのがここです。条文は「占有」という言葉を使っており、これは民法上「自己のためにする意思をもって物を所持すること」を指す概念です。所有権があるかどうかとは別の、事実としての支配状態を意味します。
判断の材料になる事実を挙げます。その家の鍵を持っているか。実際にその家に住んでいるか、あるいは物置や駐車場として使っているか。自分の荷物を置いているか。水道や電気の契約者になっているか。近隣や自治体からの連絡窓口になっているか。 これらに当てはまるほど「現に占有している」と評価されやすくなります。
鍵を持つ・住んでいるか使っている・荷物を置く・水道や電気の契約者・近隣や自治体の連絡窓口に当てはまるほど、現に占有していると評価されやすい
現に占有していると見られやすい5つの事実
鍵
その家の鍵を手元に持っている
住まい・使い方
住んでいる、物置や駐車場に使う
荷物
自分の持ち物を置いている
契約の名義
水道や電気の契約者になっている
連絡の窓口
近所や役所からの連絡を受けている
逆に、被相続人が一人で住んでいた家に一度も立ち入ったことがなく、鍵も持たず、遠方に住んでいて何も置いていないという相続人であれば、放棄の時点でその家を現に占有していたとは通常評価されません。改正前の条文で不安を感じていたのは、まさにこの立場の方々でした。
実務上、注意していただきたいのは次の点です。被相続人と同居していた相続人が放棄をした場合、その人は放棄の時点でその家を現に占有していた可能性が高いということです。「放棄したのだから明日から関係ない」とはならず、次の管理者へ引き渡すまでは保存義務が続きます。同居していた家について放棄を検討している場合は、この点を必ず前提に入れてください。義務の切れ目を決めるのは、放棄の受理ではなく引渡しです。
「相続放棄しても管理義務が残る理由と、改正民法940条」について、そのまま聞けます。
相続放棄と
判断材料として、ふたつの選択肢を同じ軸で並べます。
| 比較軸 | 相続放棄する | 相続してから売却する |
|---|---|---|
| 被相続人の借金 | 承継しない | 承継する(プラス財産と合わせて検討) |
| 実家以外のプラス財産 | 一切受け取れない | 受け取れる |
| 期限 | 知った時から3ヶ月以内(伸長の申立ては可) | 期限の定めはない(相続登記は3年以内の申請義務) |
| 手続の場所 | 家庭裁判所への申述 | 遺産分割協議と相続登記、その後に売買 |
| 実家の管理 | 現に占有していれば引渡しまで保存義務 | 売却して引き渡すまで所有者として管理 |
| 出ていく費用 | 申述費用、必要に応じて清算人選任の予納金 | 相続登記費用、譲渡に伴う税負担の可能性 |
| 手元に入るお金 | ない | 売却代金が入る |
| 撤回 | 受理後の撤回は原則できない | 売却前ならいつでも方針変更できる |
| 向いている状況 | 借金が明らかにプラス財産を上回る | 実家に売却できる価値があり、借金が小さいか無い |
この表で最も重要なのは最終行です。相続放棄が合理的なのは、負債がプラス財産を明確に上回っている場合です。「実家に使い道がないから」という理由だけで放棄を選ぶと、実家が売却できる資産だった場合に、その価値を丸ごと手放すことになります。しかも放棄は、家庭裁判所に受理された後の撤回が原則としてできません。
そして、実家に売却できる価値があるかどうかは、放棄の期限が来る前に確かめられます。 熟慮期間の中で金額を把握し、その数字を見て放棄か承認かを決める、という順番が取れます。順番を逆にする理由はありません。
放棄した人が現に占有していた場合、その保存義務は「相続人または相続財産の清算人に引き渡すまで」続きます。では、相続人が全員放棄して誰もいなくなった場合、引渡し先はどうやって作るのか。ここが実務上の最大の詰まりどころです。
1. 相続財産清算人の
家庭裁判所への申立てから清算人による管理と弁済を経て残余財産が国庫に帰属する手順
相続財産清算人の選任の流れ
- 1
選任の申立て
利害関係人または検察官の請求により、家庭裁判所に選任を申し立てます。
- 2
予納金の納付
財産に十分な現金がない場合、申立人が家庭裁判所に予納金を納めます。
- 3
清算人による管理と清算
選任された清算人が財産を管理し、債権者への弁済などの手続を行います。
- 4
残余財産の国庫帰属
清算手続が終わった後、最終的に残った財産は国庫に帰属します。
相続人のあることが明らかでないときは、利害関係人または検察官の請求により、家庭裁判所が相続財産清算人を選任します。選任された清算人が相続財産を管理し、債権者への弁済などの清算手続を行い、最終的に残った財産は国庫に帰属します。手続の詳細と必要書類は、裁判所の相続財産清算人の選任(裁判所)に整理されています。
なお、2023年4月1日の改正前は「相続財産管理人」という名称でした。改正で名称が変わり、公告の手続も整理されています。古い記事やひな形には旧名称が残っていることがあるので、調べ物をするときは日付を確認してください。
2. 予納金と
制度としては出口があるのですが、実務では費用の問題があります。清算人が就任すると、その報酬や手続費用が必要になります。相続財産の中に十分な現金がない場合、申立てをした人が予納金を家庭裁判所に納めるよう求められます。金額は事案の内容や財産の状況によって家庭裁判所が判断するもので、一律ではありません。手続が終わって余りが出れば返還されますが、返ってこない可能性も含めて見込んでおく必要があります。
つまり、放棄によって費用の負担がゼロになるとは限らないということです。放棄した人が現に占有していて、保存義務から確実に解放されたいと考えるなら、この清算人選任という手続を通ることになり、そこには先に出ていく費用が生じます。ここを知らないまま「放棄すればタダで縁が切れる」と考えていると、後で計算が合わなくなります。
3. 清算人が
もうひとつ見落とされやすいのが時間です。申立ての準備、家庭裁判所での審理、選任、公告と、清算人が実際に財産を引き受けるまでには相応の期間がかかります。その間も、現に占有していた放棄者の保存義務は続いています。 建物が傷んで近隣に迷惑をかける状況が生じれば、その期間は自分で対応せざるを得ません。放棄は一瞬で終わる手続ではありません。
4. 相続土地国庫帰属制度は
建物がある土地は対象外であり却下事由が広く審査手数料や負担金がかかる
相続土地国庫帰属制度の注意点
対象は土地のみ
建物がある土地は却下されます。利用するには自費で建物の解体が必要です。
幅広い却下・不承認事由
担保権、土壌汚染、境界不明、崖や工作物がある土地などは承認されません。
費用の負担
審査手数料と、承認後は10年分の土地管理費相当額の負担金が必要です。
負担金の額
宅地や農地などは原則20万円ですが、一部の土地や森林は面積に応じて算定されます。
「いらない土地は国が引き取ってくれる制度ができたと聞いた」というご相談も増えています。2023年4月27日に始まった相続土地国庫帰属制度のことです。制度の要件、手続、費用は法務省の「相続土地国庫帰属制度について」に一次情報がまとまっています。
実務家として最初にお伝えするのは、この制度は要件が厳格で、実家の空き家問題の一般的な解決策にはなりにくいということです。理由を3点に絞ります。
第一に、対象は土地だけです。建物が建っている土地は申請が却下されます。 実家の空き家をそのまま引き取ってもらうことはできません。使うのであれば、先に自費で建物を解体する必要があります。解体費用は建物の規模や構造、前面道路の幅員によって大きく変わり、重機が入らない敷地では作業が手作業になるため負担が増します。
第二に、却下・不承認の事由が幅広く定められています。 担保権や使用収益権が設定されている土地、通路など他人の使用が予定されている土地、土壌汚染がある土地、境界が明らかでない土地や所有権の帰属に争いがある土地は、申請の段階で却下されます。さらに、管理や処分に過分の費用や労力を要する崖がある土地、管理を阻害する工作物や樹木がある土地、除去が必要な地下埋設物がある土地、隣接する土地の所有者との争訟が必要な土地なども承認されません。放置されてきた実家の敷地は、これらのどれかに当たる可能性が現実にあります。
第三に、費用がかかります。 申請時に審査手数料が必要で、承認された場合は10年分の土地管理費相当額として算定される負担金を納める必要があります。負担金は、宅地、田・畑、雑種地や原野であれば面積にかかわらず原則20万円ですが、市街化区域や用途地域内の宅地、一定の区域内の農地、そして森林は面積に応じた算定になります(法務省「相続土地国庫帰属制度の負担金」)。最新の算定方法は上記の法務省ページで確認してください。
そしてもうひとつ、この記事の主題と直結する重要な点があります。相続放棄をした人は、この制度を使えません。 申請できるのは相続や遺贈によってその土地の所有権を取得した相続人であり、放棄をした人は所有権を取得していないからです。「放棄して、それでもダメなら国庫帰属で」という順番は成り立ちません。制度の選択は、放棄を決める前に済ませておく必要があります。
5. 放棄も
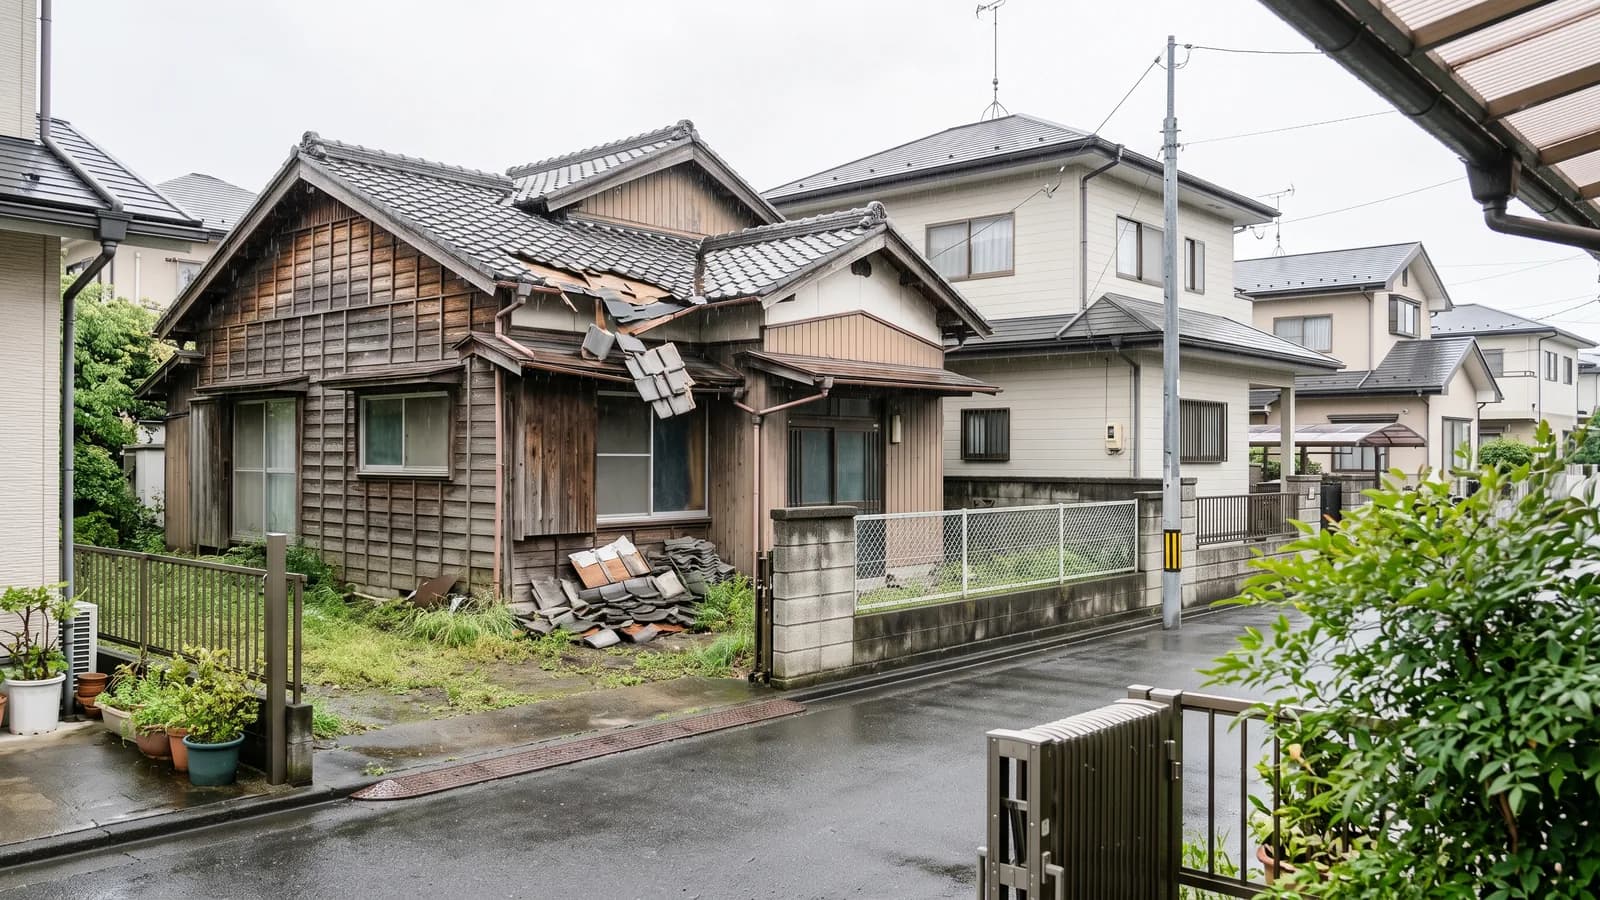
放棄をせずに相続し、しかし売却も活用もしないまま持ち続けるという選択もあります。その場合に何が起きるかも、判断材料として並べておきます。
空家等対策の推進に関する特別措置法(空家法)は、周囲に危険や衛生上の悪影響を及ぼす空き家を「特定空家等」として市町村が指定し、助言・指導、勧告、命令、行政代執行までを行える仕組みを定めています。2023年の法改正では、その手前の段階として「管理不全空家等」の枠組みが設けられ、放置すれば特定空家等になるおそれのある状態でも、指導・勧告の対象にできるようになりました。制度の概要と自治体向けの運用指針は国土交通省の「空き家対策」にまとまっています。
実務で効いてくるのは税金です。住宅が建っている土地には固定資産税の住宅用地特例が適用され、小規模住宅用地(200㎡以下の部分)は課税標準額が価格の6分の1、200㎡を超える部分は3分の1に軽減されています(地方税法第349条の3の2)。ところが、管理不全空家等または特定空家等として勧告を受けると、この特例が外れます。 「建物を残しておけば税金が安い」という前提そのものが、勧告の時点で崩れます。
もうひとつは事故の責任です。台風で屋根材が飛んで隣家を傷つけた、老朽化した塀が倒れて通行人がけがをした、という場合、建物の所有者は工作物責任を問われる可能性があります。人の住まない家は劣化が早く、しかも異常に気づく人がいません。年に一、二度しか見に行けないのであれば、このリスクは時間とともに上がっていきます。持ち続けることは、何もしないことではありません。
「相続放棄と「相続してから売る」を比べる」について、そのまま聞けます。
相続放棄の
3ヶ月の期限と家財の売却や預貯金の引き出しなど単純承認とみなされる行為
相続放棄の注意点と処分行為
申述先と期限
最後の住所地の家庭裁判所へ、相続開始を知った時から3ヶ月以内に申述します。
熟慮期間の伸長
3ヶ月で判断できない場合、期間内に家庭裁判所へ伸長を申し立てます。
処分行為の禁止
財産を処分すると単純承認とみなされ、相続放棄ができなくなります。
処分にあたる行為の例
家財や車の売却、預貯金の引き出し、賃料の受領、建物の取り壊しなどです。
1. 申述先と
相続放棄は、被相続人の最後の住所地を管轄する家庭裁判所に申述します。手続の流れ、申述書の様式、必要書類、費用の内訳は、裁判所が相続の放棄の申述(裁判所)で公開しています。申述書の書式もそこからダウンロードできます。
期限は、自己のために相続の開始があったことを知った時から3ヶ月以内です。この起算点は「被相続人が亡くなった日」ではありません。亡くなったことに加えて、自分が相続人になったことを知った時点が基準になります。疎遠だった親族の相続で、先順位の相続人が放棄したために自分が相続人になった、という場合は、その事実を知った時から数えます。
2. 3ヶ月では
相続財産の全体像がつかめず、放棄すべきか承認すべきか判断できないまま3ヶ月が近づくことは珍しくありません。この場合、家庭裁判所に熟慮期間の伸長を申し立てることができます。実家の評価額を調べる、被相続人の借入れの有無を確認する、といった調査に時間がかかる場合に使う手続です。重要なのは、伸長の申立ては3ヶ月の期間内に行う必要があるという点です。期間が過ぎてから「調べていました」と説明しても、原則として通りません。迷ったら、まず期間内に動いてください。
3.
相続放棄を検討している間に、やってはいけない行為があります。民法は、相続人が相続財産の全部または一部を処分したときなどに、単純承認をしたものとみなす旨を定めています。単純承認とみなされると、その後に放棄を申述しても認められません。
実務で問題になりやすいのは次のような行為です。実家の家財や自動車を売却する。被相続人名義の預貯金を引き出して使う。賃料や敷金を受け取る。建物を取り壊す。 いずれも「処分」と評価される可能性があります。相続放棄をするかどうか決めていない段階では、財産に手をつけない。これが原則です。
一方で、保存に必要な行為は処分にあたらないと整理されています。壊れかけた塀に応急の養生をする、雨漏りを一時的に止める、といった現状維持のための行為です。実家がいくらで売れるかを調べる査定を受けることも、処分にはあたりません。ただし、どこまでが保存でどこからが処分かは事案によって判断が分かれます。放棄を前提に何かをする必要が生じたら、実行する前に弁護士や司法書士に確認してください。順番を逆にすると取り返しがつきません。
相続放棄か
負債と売却価値を確認し占有状況を踏まえて方針を決め必要なら伸長や登記を行う手順
相続放棄か売却かの判断手順
- 1
負債の確認
借入れや未払いの税など、被相続人の負債を確認します。
- 2
実家の価値の確認
熟慮期間中に査定を受け、実家に売却できる価値があるか確認します。
- 3
現に占有しているかの確認
放棄した場合の保存義務の有無を決めるため、占有状況を確認します。
- 4
放棄か承認かの決定
負債と価値を比べ、負債が上回るなら放棄、下回るなら承認して売却します。
- 5
相続登記の実施
承認して売却する場合、決済までに相続登記を済ませます。
1. 判断の
実家を相続してから売る場合の順番と税の特例は、実家 空き家 売却の順番で扱っています。
最後に、実務的な手順として並べ直します。
- 被相続人の負債を確認する。 借入れ、連帯保証、未払いの税や医療費。ここが判断の起点です。
- 実家に売却できる価値があるかを確認する。 査定は処分にあたらないため、熟慮期間中に実施できます。
- 自分がその家を「現に占有」しているかを確認する。 鍵、荷物、光熱費の契約名義、連絡窓口。放棄した場合の保存義務の有無がここで決まります。
- 1と2を比べて、放棄か承認かを決める。 負債が上回るなら放棄、下回るなら承認して売却が基本線です。
- 3ヶ月で判断できないなら、期間内に伸長を申し立てる。 期限を過ぎてからでは動けません。
- 承認して売るなら、決済までに相続登記を済ませる。 売買契約は登記の前でも結べますが、所有権を買主へ移すには登記が必要です。
この6ステップのうち、時間がかかるのは2と6です。逆に言えば、この2つに早く着手すれば、残りは期限に追われずに判断できます。
なお、相続人の一部だけが放棄した場合、実家は残った相続人の共有になります。遺産分割がまとまらないまま共有が続くと、6の相続登記から先へ進めません。この状態で取りうる手については共有持分の売却を併せてご覧ください。
2. 相続登記の
2024年4月1日の施行と過去の相続分に対する2027年3月31日までの猶予期間
相続登記の義務化と期限
2024年4月1日
相続登記の義務化
不動産取得を知った日から3年以内に申請義務。怠ると過料の対象。
施行日より前の相続
2027年3月31日が期限
過去の相続にも適用。何十年も放置された土地建物も対象。
売却検討時
登記簿の状態を確認
登記名義が被相続人のままでは買主へ所有権を移せないため。
相続放棄をした場合
登記の申請義務なし
不動産の所有権を取得しないため、申請義務は生じない。
相続して売却する方針を選んだ場合、避けて通れないのが相続登記です。2024年4月1日から、相続によって不動産を取得したことを知った日から3年以内に相続登記を申請することが義務化されました。正当な理由なく怠った場合は過料の対象になります。この義務は、施行日より前に相続したことを知った不動産にも適用されます。 その場合の期限は2027年(令和9年)3月31日です(相続登記の申請義務化について(法務省))。何十年も前に亡くなった祖父名義のまま放置されている土地建物も対象です。
そして実務上、これは義務である以前に売却の前提条件です。登記名義が被相続人のままでは、売っても買主へ所有権を移すことができません。 相続人が多数にのぼるケースでは、戸籍の収集と遺産分割協議だけで数ヶ月かかることもあります。売却を検討し始めた段階で、まず登記簿の状態を確認してください。
なお、相続放棄をした人については、そもそも不動産の所有権を取得しないため、この登記の申請義務は生じません。ここは放棄した場合の数少ない明確な利点です。
「相続放棄か売却か、判断の順番と相続登記」について、そのまま聞けます。
相続放棄せずに
当社が買い取る条件・買い取れない条件と、実際の買取事例は「当社の買取基準」にまとめています。
「相続放棄せずに当社に売る場合」について、そのまま聞けます。
相続放棄を
- 相続放棄をしても、実家の管理から自動的に解放されるわけではありません。2023年4月1日施行の改正民法940条により、義務を負うのは放棄の時にその財産を現に占有していた者に限定され、内容も保存義務として整理され、引渡しによって終了することが明確になりました。同居していた方が放棄する場合は、この保存義務が続くことを前提に段取りを組む必要があります。
- 放棄の申述は、自己のために相続の開始があったことを知った時から3ヶ月以内です。判断が間に合わないときは、期間内に伸長を申し立てます。財産に手をつけると単純承認とみなされ、放棄できなくなる可能性があります。相続人全員が放棄した場合の出口は相続財産清算人ですが、予納金という費用と、就任までの時間がかかります。相続土地国庫帰属制度は建物があると使えず、放棄した人はそもそも申請できません。
- そのうえで、放棄が合理的なのは負債がプラス財産を明確に上回る場合であり、それ以外のケースでは、相続して売却するほうが手元に残るものが多くなります。判断に必要なのは、負債の総額と、実家がいくらで売れるのかという2つの数字です。
査定は財産の処分にあたらないため、熟慮期間の中で受けられます。
査定は無料・売却の義務なし約1分で簡単査定を申し込む
電話で相談する0120-996-748受付時間10:00〜19:00(水・日曜定休)
通話料無料・全国対応
時間外と定休日のお電話も担当の携帯に転送されるので、直接責任者につながります。
この先は、当社の買取窓口「買取くん」のページです(運営は同じ株式会社リアテクスです)。
相続放棄と
Q1. 相続放棄を
相続放棄が受理されれば、その人ははじめから相続人でなかったものとみなされるため、放棄した人が納税義務者になることは原則としてありません。ただし注意点が2つあります。ひとつは、賦課期日の時点の登記名義や課税台帳の状況によって、自治体から納税通知が届いてしまう場合があることです。この場合は放棄が受理されたことを示す資料を自治体に提示して手続を行います。もうひとつは、税負担がなくなることと保存義務がなくなることは別だという点です。現に占有していたのであれば、引渡しまでの保存義務は残ります。
Q2. 実家に
改正民法940条1項が義務を課すのは、放棄の時に相続財産に属する財産を「現に占有している」者です。一度も立ち入ったことがなく、鍵も荷物も持たず、光熱費の契約名義にもなっていないという状況であれば、通常は現に占有しているとは評価されません。改正前の条文で不安を抱えていたのは、まさにこの立場の方でした。この整理が明確になったことが、2023年の改正の実務上いちばん大きな意味です。ただし個別の事情によって判断は変わり得ますので、確定的な結論が必要な場合は専門家にご確認ください。
Q3. 相続人全員が
相続人のあることが明らかでない状態になりますので、利害関係人などの請求により、家庭裁判所が相続財産清算人を選任します。清算人が財産を管理し、債権者への弁済などを行い、残った財産は最終的に国庫に帰属します。ただし、申立てには費用がかかり、財産に十分な現金がなければ申立人が予納金を納めるよう求められます。「全員で放棄すれば自動的に国が引き取る」わけではなく、誰かが手続を起こす必要があるという点にご注意ください。
Q4. 熟慮期間の
原則として期間内の申述が必要です。ただし、被相続人に相続財産がまったく存在しないと信じ、そう信じたことに相当な理由がある場合など、起算点の考え方によって申述が受理される余地が認められることがあります。これは事案ごとの判断になりますので、期間が過ぎているからと諦める前に、まず弁護士や司法書士にご相談ください。 手続の一般的な流れと必要書類は裁判所のウェブサイトでも確認できます。
Q5. 相続放棄を
できません。放棄をした人はその不動産の所有権を取得していないため、売主になることができないからです。売却という選択肢を残したいのであれば、放棄を申述する前に判断する必要があります。 家庭裁判所に受理された後の撤回は原則としてできません。だからこそ、査定は熟慮期間の中で受けておくことをお勧めしています。査定を受けること自体は財産の処分にあたらず、放棄の可否に影響しません。
Q6. 建物が
売却の対象になります。買取では、建物の状態そのものよりも土地としての条件(面積、形状、接道、用途地域)が価格を決める主な要素になるためです。残置物についても、処分費用を見込んだうえで金額を算出しますので、先に片づける必要はありません。仏壇や神棚が残っている場合の扱いは、放棄するかどうかを決める前にご相談ください。現況のまま査定します。
Q7. 相続土地国庫帰属制度を
建物が建っている土地は申請が却下されるため、実家をそのままの状態で引き取ってもらうことはできません。使うのであれば、先に自費で建物を解体する必要があります。加えて、境界が明らかでない土地、担保権が設定されている土地、管理に過分の費用や労力を要する状態にある土地なども対象外とされています。審査手数料と負担金も必要です。要件と費用を法務省のページで確認したうえで、解体費を含めた総額と、売却した場合の手取りを比べて判断してください。
当社の
相続放棄を考えている方から、当社にご相談が来ることがあります。はじめにお伝えしているのは、放棄をするかどうかの判断は当社の仕事ではない、ということです。当社ができるのは、その家に値が付くかどうかをお伝えすることだけです。値が付くのであれば、放棄以外の道も選択肢に入ります。
順番として気をつけていただきたいのは、放棄の手続きを進めてしまうと、その家を売るという道は選べなくなる点です。ですので、迷っている段階で金額の見込みだけ取っておかれることをお勧めしています。金額の見込みをお伝えするだけであれば、費用はいただきません。判断そのものは、司法書士や弁護士にご相談ください。金額の見込みだけであれば、ご相談をいただいてからおおむね30分ほどでお伝えできます。
当社が買い取る物件・お断りする物件と、買取価格の決まり方は、当社の買取事例76件の内訳とあわせて当社の買取基準にまとめています。
この記事について
- 執筆・編集
 藤山 大二郎株式会社リアテクス 代表取締役CEO著書『大家なら!今すぐ不動産業を開業しよう! 不動産投資家から起業家へ』(スタンダーズ)で、大家業から不動産業へ踏み出す道筋を書きました。
- 監修
 鶴野 博之株式会社リアテクス 執行役員宅地建物取引士(東京)第257503号/賃貸不動産経営管理士/2級ファイナンシャル・プランニング技能士(FP2級)この区分の監修を担当しています。記事の公開判断は当社が行っています(代表が定めた手順による)。確認・公開判断:藤山 大二郎(株式会社リアテクス 代表取締役CEO)
- 公開・更新
- 公開 更新 内容を見直したときは、この日付と改訂の内容を更新しています。情報の確認日 (出典の公的資料を開いて内容を確かめた日)
- この記事の事実確認の方法
- 法令:民法出典:裁判所、法務省
- 記事の作り方
- この記事は、当社の担当者が事実確認を行ったうえで公開しています。
出典(9件・に確認)
- courts.go.jp/saiban/syurui/syurui_kazi/kazi_06_13/index.html
- courts.go.jp/saiban/syurui/syurui_kazi/kazi_06_15/index.html
- moj.go.jp/MINJI/minji05_00454.html
- moj.go.jp/MINJI/minji05_00343.html
- laws.e-gov.go.jp/law/129AC0000000089
- mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk3_000035.html
- laws.e-gov.go.jp/law/325AC0000000226
- moj.go.jp/MINJI/minji05_00471.html
- moj.go.jp/MINJI/minji05_00565.html
更新履歴
- 第2版冒頭の要点に、改正民法の施行日(2023年4月1日)を加え、表現を整えました。
- 第1版公開
相続の記事
近いテーマの記事
このテーマの全体像
あわせて読む
 未登記建物を相続したら何をするか|登記と売却の手順
 家の名義変更の必要書類|相続・贈与・売買・離婚別の取り方
 実家の残置物の処分はどこまで?売り方3つの分かれ目
 相続放棄した家の解体費用は誰が払うか|管理義務の行き先
 茨城県の空き家は「あげます」で手放せる?譲る手順と買取の差
 千葉県の別荘は「あげます」で手放せる?贈与の手順と買取の差
 群馬県の別荘は「あげます」で手放せる?無償譲渡と買取
 埼玉県の別荘「あげます」で手放せる?無償譲渡の費用と手順
 古民家「あげます」千葉県で譲るには?贈与税110万円と買取の差
 空き家に火災保険はかけられるか|保険料と断られたときの対処
 埼玉県の空き家買取|放置リスク・売却方法・業者の選び方
 空き家再生か売却か?直して使うか売るかは4つの条件で決まる