「6倍」の対象は、空き家を持っている人全員ではありません。市区町村から特定空家等または管理不全空家等の勧告を受けた土地と、建物を取り壊した更地です。助言や指導の段階では、税額は動きません。上がるのは土地の分で、建物の分は変わりません。
空き家
空き家の
公開 更新
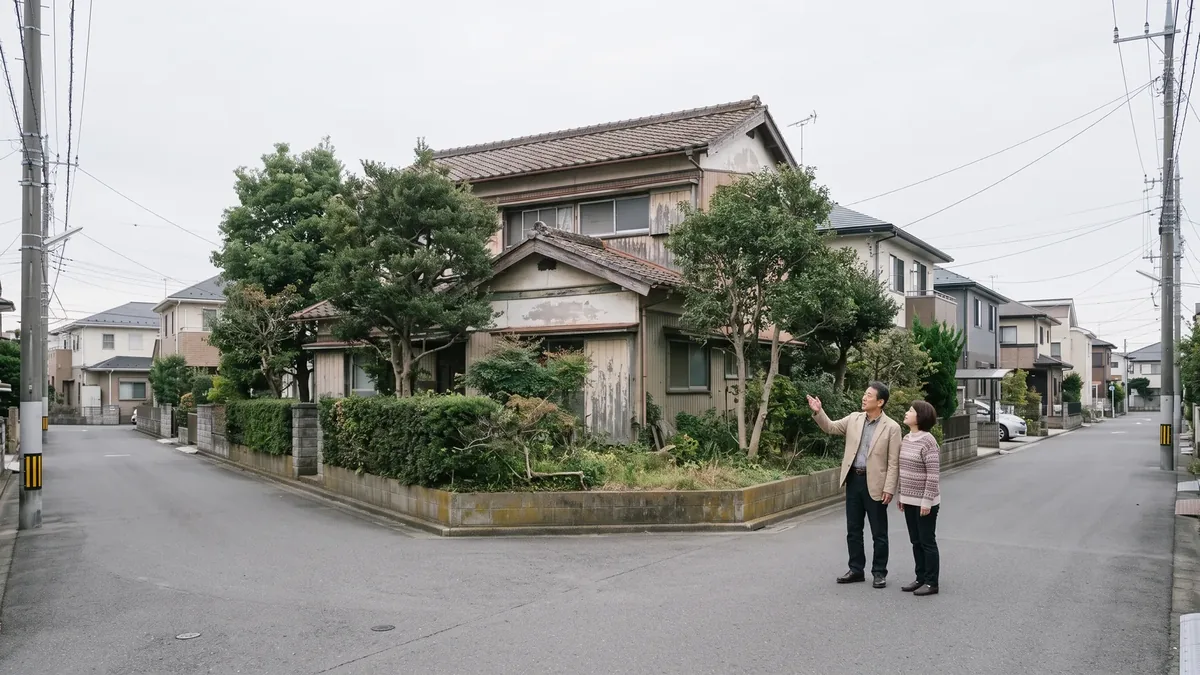
「空き家の固定資産税が6倍になると聞いたが、自分の家がその対象なのかが分からない」。税額が上がるのは、市区町村から特定空家等または管理不全空家等の勧告を受けた土地と、建物を取り壊した更地です。助言や指導の段階では、税額は動きません。
勧告を受けた家も残置物のある家も現況のまま買い取り、決済日を年内に置く日程も組めますが、価格は仲介での成約想定額より低くなります。更地にしてから売った方が手取りが多くなる土地では、買取をおすすめしません。この家が買い取れるかどうかだけ、先に聞く(無料)
目次(12章)
先にこの家の買取価格のめどだけ知りたい方へ。
30秒で簡単査定を申し込むこの先は当社の買取窓口「買取くん」です。
空き家の
何が6倍になるのか。税率ではありません。動くのは課税標準です。住宅が建っていることを条件に、課税標準を大きく下げる仕組みがあります。その条件が消えると、同じ土地の税額が跳ね上がります。
特例がある場合は課税標準が6分の1になるが、外れると評価額の70%が上限になる
住宅用地の特例による課税標準の違い
| 観点 | 特例あり(住宅用地) | 特例なし(非住宅用地) |
|---|---|---|
| 土地の課税標準 | 価格の6分の1(200平方メートル以下) | 評価額の70パーセントが上限 |
| 税額の変化 | 軽減される | およそ4.2倍(段階的に上がる場合あり) |
| 建物の固定資産税 | 変わらない | 変わらない(土地のみ上がる) |
住宅用地の
人の居住用の家屋が建つ土地は、住宅用地として扱われます。地方税法第349条の3の2は、200平方メートル以下の部分の課税標準を価格の6分の1と定めています(地方税法(e-Gov法令検索))。200平方メートルを超える部分は3分の1です。都市計画税にも同じ形の軽減があり、こちらは3分の1と3分の2になります。空き家でも、住宅として使える家屋が建っていれば適用されます。人が住んでいないことそのものは、特例を外す理由になりません。ここを誤解したまま、来年から6倍になると身構えている方が少なくありません。
特例が
特例が外れた土地は、非住宅用地として計算されます。ここには別の頭打ちがあります。課税標準は、評価額の70パーセントを上限に抑えられます。6分の1から0.7へ動くので、比率にすればおよそ4.2倍です。さらに負担調整の仕組みがあります。前年度の課税標準額に評価額の5パーセントを足した額で止まる年もあります。上がり方が数年かけて段階を踏む場合がある、ということです。実際の計算は市区町村が行います。自分の土地の数字は、納税通知書に付いてくる課税明細書で確かめてください。
建物の
勧告を受けても、家屋にかかる固定資産税は動きません。変わるのは土地の課税標準だけです。市街化区域にある土地なら、都市計画税も同じ年度から上がります。税率は市区町村が条例で定め、上限は0.3パーセントです。増える負担は、土地の固定資産税と都市計画税の二本立てになります。建物を壊せば家屋の分は消えます。ただし、その瞬間に土地の特例も消えます。どちらの数字も、動く方向を先に確かめてから決めてください。
空き家の
自分の空き家が対象かどうかは、何で分かれるのか。手がかりは、市区町村から何を受け取ったかです。封筒の表題と、家屋が今も建っているかどうか。この2つで判定できます。
特定空家等の勧告、管理不全空家等の勧告、建物の取り壊しで特例から外れる
空き家の固定資産税が上がる3つの入口
特定空家等の勧告
倒壊の危険などがある状態で市区町村長から勧告を受ける
管理不全空家等の勧告
放置すれば危険になる状態で市区町村長から勧告を受ける
建物の取り壊し
家屋を解体して更地にすることで特例の適用条件が消える
特定
特定空家等は、空家等対策の推進に関する特別措置法が定める区分です。倒壊などの危険がある状態、衛生上著しく有害な状態、景観を著しく損なっている状態、周辺の生活環境の保全のために放置が不適切な状態。このいずれかに当たると、市区町村が認定します。認定されただけでは税額は動きません。特例が外れるのは、市区町村長が勧告をしたときです。勧告は書面で届きます。何を、いつまでに直すかが書かれています。
管理不全
2023年12月13日から、もう一つの区分が加わりました。管理不全空家等です。そのまま放置すれば特定空家等になるおそれのある状態を指します。屋根材の浮き、割れた窓、敷地の繁茂などが目安です。この区分でも、勧告を受けた時点で住宅用地の特例から外れます。令和5年住宅・土地統計調査では、空き家は900万戸でした(住宅・土地統計調査(総務省統計局))。うち賃貸用・売却用・二次的住宅を除く空き家は385万戸です。手入れの止まった家は、この385万戸の側に入ります。
建物を
勧告とは別の入口が、解体です。住宅用地の特例は、家屋が建っていることが条件になっています。壊せば条件が消えます。取り壊したあとに迎える1月1日に家屋がなければ、その年の年度分から、土地は非住宅用地として課税されます。更地にすれば税が軽くなると考えて解体し、翌年の通知で驚く方がいます。家屋の税額が消える分と、土地の税額が増える分を、同じ紙の上で引き算してください。費用の目安は「空き家の解体費用はいくらかかるか」の記事に整理しています。
「空き家の固定資産税が6倍になる入口は3つしかない」について、そのまま聞けます。
特定
届いた書面に、どちらの語が書かれているか。結論から言えば、勧告に至れば税の扱いは同じです。違うのは、そこまでの距離と、直すべき中身の重さです。
特定空家等は実害が出ている状態で、管理不全空家等は実害の手前で止める区分である
特定空家等と管理不全空家等の違い
| 観点 | 特定空家等 | 管理不全空家等 |
|---|---|---|
| 建物の状態 | 実害が出ている段階 | 放置すれば特定空家等になる段階 |
| 状態の例 | 屋根の落下、基礎の傾き、ごみの堆積など | 窓の割れ、雨樋の外れ、草の越境など |
| 是正費用の目安 | 数十万円から百万円単位の工事になることも | 草刈りや窓の補修など小さく済む例もある |
| 勧告後の税の扱い | 住宅用地の特例から外れる | 住宅用地の特例から外れる |
1.
屋根や外壁が落ちかけている。基礎が傾いている。ごみが堆積して臭いが出ている。樹木が道路にはみ出して通行の妨げになっている。こうした実害の段階が特定空家等です。ここまで来ると、直すには工事が要ります。是正の見積りが数十万円から百万円単位になることもあります。勧告の期限までに終えられるかどうかが、税額の分かれ目になります。
2. 管理不全
管理不全空家等は、放置すれば特定空家等になるという段階です。窓が割れている。雨樋が外れている。草が伸びて隣地に越えている。この程度でも対象になります。逆に言えば、是正の費用は小さく済みます。草刈りと窓の補修で済む例もあります。税額を動かさずに終わらせやすいのは、この段階です。
3. 判断するのは
認定の主体は市区町村です。国の指針を踏まえて、各自治体が判断の基準を作っています。国土交通省は空家等対策の制度と指針を公表しています(空家等対策の推進に関する特別措置法関連情報(国土交通省))。住んでいる市区町村の名称と「空家等対策計画」で検索すると、地元の運用が読めます。担当課は、建築住宅課や環境課に置かれていることが多いところです。税務課ではありません。税は、担当課からの通知を受けて動きます。
助言・指導から
税額が動く一点はどこか。書面の種類です。助言、指導、勧告、命令。名前が違えば、効果も違います。
助言や指導では税額は変わらないが、勧告を受けると住宅用地の特例が外れる
空き家の調査から代執行までの段階
第1段階
調査と所有者の特定
外観調査や台帳から所有者を特定する
第2段階
助言・指導
要請の書面が届く。税額はまだ変わらない
第3段階
勧告
特例が外れる分かれ目。翌年度から反映される
第4段階
命令
従わないと50万円以下の過料の対象になる
最終段階
行政代執行
行政が除却し費用を請求。払えなければ差押え
1. 調査と、
市区町村は、外観の調査から入ります。近隣からの通報が発端になることもあります。必要があれば敷地に立ち入る調査も行われます。所有者は、固定資産課税台帳や登記の記録から特定されます。遠方に住んでいても、書面は届きます。宛先は、納税通知書と同じ住所になるのが通常です。
2. 助言・指導では
最初に届くのは、助言または指導の書面です。ここでは住宅用地の特例は外れません。税額も変わりません。内容は、草を刈ってほしい、窓を塞いでほしい、といった要請です。期限が書かれている場合もあります。この段階で応じれば、話はそこで終わります。手元の書面の表題を、まず確かめてください。
3. 勧告で
指導に応じない場合、市区町村は勧告を出します。この勧告が、税の特例を外す引き金です。勧告を受けた土地は、住宅用地の特例の対象から除かれます。ただし税額が動くのは、勧告の状態のまま1月1日を迎えたときです。その1月1日が属する年の年度分の課税から、特例のない計算になります。年の途中で勧告が届いても、すでに手元にある通知書の額は変わりません。勧告には期限が付きます。期限を過ぎたかどうかではなく、1月1日の時点で勧告の状態が続いているかどうかで判定されます。税額の見通しは「空き家の固定資産税を払い続ける損益分岐点」の記事と並べて考えてください。
4. 命令に
勧告に応じない場合、次は命令です。命令に違反すると、50万円以下の過料の対象になります。それでも状態が変わらなければ、行政代執行に進みます。市区町村が業者を入れて、除却などを行います。費用は所有者に請求されます。この請求は、税と同じ強制徴収の手続によることができます。払えなければ、財産の差押えにつながります。解体を自分で手配する場合と比べて、金額が安くなる保証はありません。
空き家の
いつから請求が変わるのか。基準はカレンダーの一日に固定されています。月の途中で勧告を受けても、その時点で届いている通知の額は動きません。
1月1日時点で勧告の状態が続いていると、その年の年度分から住宅用地の特例が外れる
勧告から固定資産税が上がるまでの時期
年の途中
勧告の受領
この時点ではまだその年度の税額は動かない
年内
是正と撤回
完了を報告し撤回されれば特例は維持される
翌年1月1日
賦課期日
この日の状態で翌年度の税額が判定される
翌年度
税額への反映
勧告が続いていれば特例が外れた税額になる
1. 賦課期日は
固定資産税は、その年の1月1日(賦課期日)の状態と所有者に対して、その年の年度分が課されます。2026年10月に勧告を受けたとします。2027年1月1日にも勧告の状態が続いていれば、2027年度分から特例が外れます。額が変わった通知書が届くのは、2027年の春です。逆に、2026年12月31日までに是正して勧告が撤回されていれば、2027年1月1日は住宅用地として判定され、2027年度も特例のままです。動く猶予は、勧告から次の1月1日までの日数です。ここが、是正を急ぐかどうかの判断の軸になります。
2. 撤回されれば
勧告は、一度出れば永久に残るものではありません。求められた是正が終われば、市区町村は勧告を撤回します。1月1日より前に撤回されていれば、その1月1日の判定では住宅用地として扱われ、その年の年度分は特例が残ります。撤回が年を越せば、その年度分は特例のない税額で請求が来ます。是正の完了は、自分から報告してください。写真と施工の記録を添えると、確認が早く進みます。担当課の現地確認が入る自治体もあります。
3. 年間いくら増えるかを、
土地の評価額1,200万円、地積180平方メートル、固定資産税率1.4パーセント、都市計画税率0.3パーセントで置きます。地積180平方メートルは200平方メートル以下なので、全体が小規模住宅用地です。固定資産税の課税標準は6分の1で200万円、都市計画税は3分の1で400万円になります。
- 特例あり:固定資産税は課税標準200万円で2.8万円、都市計画税は課税標準400万円で1.2万円。合わせて年4万円です。
- 特例なし:課税標準は評価額の70パーセントで840万円。固定資産税は11.76万円、都市計画税は2.52万円。合わせて年約14.3万円です。
- 差は年10万円ほど。負担調整が働けば、初年度はここまで届かない年もあります。
増える額は、土地の評価額に比例します。評価額の低い地方の土地なら、年に数万円の差にとどまることもあります。都市部の土地では、年数十万円の差になります。自分の土地の評価額は、課税明細書に載っています。
固定資産税の
持ち続ける費用は、税だけで決まるのか。実際には、払う先が4つに分かれます。税、保険、管理、そして最後に出口の費用です。
固定資産税のほかに火災保険料や管理費用、将来の解体費用などが発生する
空き家を持ち続けるときにかかる費用
税金の滞納と差押え
督促状から10日経過で預金や給与が差押えの対象になる
保険と管理の都度出費
火災保険料や草刈り・通水などの業者費用が別に発生する
解体費用の先出し
解体費用が先にかかり、更地になると土地の税額も上がる
買い手の減少
建物が時間とともに傷むことで買い手の数が減っていく
1. 滞納すると
納期限を過ぎると、督促状が送られます。地方税法は、督促状を発した日から起算して10日を経過した日までに完納されないとき、滞納者の財産を差し押さえなければならないと定めています。実務上、その日のうちに差押えが行われるわけではありません。ただし、法律上の根拠はこの時点で生じます。差押えの対象は不動産に限りません。預金や給与も対象です。延滞金も別に加算されます。空き家の税額そのものより、滞納後に膨らむ金額の方が大きくなることがあります。
2. 火災保険と
人の住んでいない建物は、火災保険の引受けを断られることがあります。引き受けられても、保険料の条件が変わることがあります。加入の可否と費用は「空き家に火災保険はかけられるか」の記事に書いています。草刈りや通水を業者に頼めば、1回あたりの費用が発生します。遠方に住んでいれば、往復の交通費も毎回かかります。これらは譲渡所得の計算でも費用に入れられません。
3. 解体費用と、
解体すれば管理の手間は減ります。ただし費用が先に出ます。木造の戸建てでも、残置物の量と重機の入る幅で金額が変わります。前面道路が狭く重機が入らなければ、手作業の分が上乗せされます。そして更地になった土地の税額は上がります。解体して売るか、建物を残して売るかは、「古家は解体するかそのまま売るか」の記事で手取りの比較の仕方を説明しています。
4. 買い手の
建物は時間とともに傷みます。雨漏りが始まると、柱と土台に水が回ります。修繕して住もうとする買い手が減っていきます。室内に残置物があると、内見の段階で敬遠されます。価格を下げても反応が戻らない状態になることがあります。税額が上がる前に動くかどうかは、ここも含めて考える話です。
「固定資産税の6倍だけでは終わらない、空き家を持ち続けるときの負担」について、そのまま聞けます。
納税通知書が
確かめる順番があります。手元の紙と、市区町村からの書面と、登記の名義です。この3つで、自分がどの段階にいるかが決まります。
課税明細書の区分と市区町村からの書面の表題、登記名義が誰になっているかを確認する
固定資産税の通知書が届いたときの確認手順
- 1
課税明細書の区分を見る
評価額の7割前後が課税標準なら特例は外れている
- 2
届いた書面の表題を見る
勧告なら是正の期限と内容、日付を控える
- 3
登記の名義を見る
親名義のままなら売れないため、相続登記が必要
1. 課税明細書で、
納税通知書には課税明細書が付いています。土地の欄に、小規模住宅用地や一般住宅用地の区分と、それぞれの課税標準額が書かれています。評価額と課税標準額の差が大きければ、特例が効いています。評価額の7割前後が課税標準になっていれば、特例は外れています。様式は自治体ごとに違います。読み方が分からなければ、市区町村の資産税の担当課で確認できます。
2. 市区町村から
助言、指導、勧告、命令。表題を読み違えると、判断がずれます。勧告であれば、是正の期限と内容が書かれています。日付も控えてください。1月1日までに何日あるかで、動き方が変わります。書面を失くした場合も、担当課に記録が残っています。世帯の誰かが受け取って、そのままになっていることもあります。
3. 登記の
親の名義のままで、納税通知書だけが自分に届いている。この形はよくあります。名義が動いていなければ、売ることはできません。相続登記の申請は、2024年4月1日から義務になりました。相続によって不動産を取得したことを知った日から3年以内が期限です(相続登記の申請義務化について(法務省))。2024年4月1日より前に相続を知っていた場合も対象で、その期限は2027年3月31日です。期限の数え方は「相続登記の義務化と過去の相続」の記事にまとめています。
勧告を
勧告の書面が手元にある場合、選択肢は2つです。直して撤回してもらうか、持ち主を替えるか。前者を選ぶなら、期限から逆算します。
担当課に是正内容を確認し、工事と報告を済ませて1月1日までに撤回の判断を仰ぐ
勧告を受けてから特例を元に戻す手順
- 1
是正内容と期限の確認
担当課に電話し、どこまで直せば撤回されるか聞く
- 2
1月1日からの逆算
見積りから報告まで、年内に間に合うか判断する
- 3
是正費用の比較
間に合わない場合、1年分の差額と是正費用を比べる
- 4
完了報告と撤回
着工前後の写真を添えて報告し、撤回の通知を待つ
1. 是正の
勧告の文面は簡潔です。どこまで直せば撤回されるのかが読み取れないことがあります。担当課に電話で聞いてください。書面の日付と文書番号を伝えると、担当者が認定の記録を見ながら答えられます。写真を見せながら、どの部分が対象かを確かめます。建物全体の修繕を求められているのか、危険な箇所の除却で足りるのか。屋根の一部だけで済むのか、外壁と基礎まで含むのか。ここで話が食い違うと、費用の見積りが丸ごと無駄になります。除却まで求められている場合は、費用の桁が変わります。
2. 直したら、
是正が終わっても、自動では撤回されません。完了の報告が要ります。着工前と完了後の写真を、同じ角度で撮っておいてください。業者の請求書や作業報告書も残します。現地確認を経て、撤回の通知が出ます。報告から確認までに要る日数は自治体で違い、年末は日程が取りにくくなります。撤回の通知は書面で届きます。この通知の日付が、1月1日時点でどちらの状態だったかの裏づけになります。撤回されないまま年を越せば、新しい年の年度分は特例が外れた税額で請求が来ます。
3. 是正が
工事には順番があります。見積り、契約、着工、完了、報告、確認。それぞれに日数がかかります。年末は業者の手が埋まります。11月に見積りを取り始めて、年内の完了に間に合わないことがあります。間に合わないと分かった時点で、次の年度分は上がる前提で考えてください。その1年分の差額と、売却した場合の手取りを並べます。是正の見積りは2社から取ると、金額の幅が見えます。1年分の差額より是正の費用が大きければ、直さずに手放す判断もあります。判断の材料はそこで揃います。
空き家の
持ち続けない場合、どの出口が合うのか。分かれ目は、建物の状態と、急いでいるかどうかです。金額だけで選ぶと、時間で損をすることがあります。
仲介は手取りが大きいが期間が読めず、買取は価格が下がるが早く手放せる
空き家を手放す主な方法と費用の違い
| 出口 | 手放すまでの期間 | 費用と責任の特徴 |
|---|---|---|
| 仲介で売る | 読めない | 維持費・仲介手数料・契約不適合責任 |
| 買取で売る | 買主を探す期間が要らない | 現況のままで可(価格は仲介より低くなる) |
| 貸す | 借り手が付かないと費用だけ残る | 修繕費が先に出る |
1. 仲介で
一般の買主に売る方法です。手取りは最も大きくなりやすい選択です。周辺の成約水準は、不動産情報ライブラリで調べられます(不動産情報ライブラリ(国土交通省))。ただし買主が現れるまでの期間は読めません。その間の固定資産税と管理費は、売主が払い続けます。仲介手数料もかかります。雨漏りやシロアリの被害があれば、引渡し後の契約不適合責任が残ります。
2. 買取で
業者が直接買う方法です。買主を探す期間が要りません。現況のまま、残置物を置いたままでも引き取れます。そのかわり価格は仲介での成約想定より低くなります。理由は、修繕費と処分費、再販できない可能性を買った側が負うためです。差がどの程度になるかは物件で変わります。仕組みは「空き家を買取で売るデメリット」の記事に書いています。
3. 貸す・
貸す場合は、修繕費が先に出ます。借り手が付かなければ、費用だけが残ります。近隣や親族に譲る方法もあります。無償でも、受け取る側に贈与税がかかる場合があります。相続した土地なら、相続土地国庫帰属制度が候補に入ります。建物が建ったままでは使えず、負担金も必要です。負担金の額は、宅地なら原則20万円です。却下される土地の条件は「相続土地国庫帰属制度は使えないのか」の記事に整理しました。出口の全体像は「空き家の処分方法」の記事で費用ごとに比べています。
なお、この記事の税務・法務に関する記載は一般的な情報提供であり、個別の事案についての判断ではありません。適用の可否や具体的な税額については、税務署または税理士、登記については司法書士、境界や隣地との権利関係については弁護士や土地家屋調査士など、それぞれの専門家にご確認ください。当社は不動産の買主であり、税務や法律の代理はできません。
「空き家の固定資産税から抜ける出口を、費用で比べる」について、そのまま聞けます。
当社が
取引態様:買主(当社が自ら買い取ります)/媒介(当社で買い取れない物件は、仲介で売却をお手伝いします)
相談から価格提示まで目安30分で、契約から最短2週間以内で決済が完了する
当社の空き家買取における契約までの流れ
- 1
ご相談と価格提示
勧告の有無や建物の状態を伺い、目安30分で提示
- 2
ご契約
ご契約まで目安1〜2週間。自己資金で直接買い取る
- 3
決済とお引き渡し
早ければ2週間以内。年内に名義を移す日程も組める
価格を
勧告の有無と、書面の段階を最初に確認します。勧告が出ていれば、買った側が次の1月1日以降に負う保有コストが変わるためです。次に、建物の傾きと屋根の状態を見ます。解体の要否と費用の見込みが、土地の価格から引く額を決めます。三つ目は前面道路の幅と接道の状況です。解体後に建て直せるかどうかで、再販の相手が変わります。この3点は、ご相談のときにおおよそ伺えます。お電話でのご相談から買取価格のご提示までは、目安30分です。現地を見て条件が変われば、その理由をお伝えしたうえで価格を出し直します。
決済日を
当社は自己資金で買い取ります。買主の融資が通らなかった場合の特約は付きません。決済の日に、代金のお支払いと所有権の移転の登記を同じ日に行います。ご契約までが目安1〜2週間、お引き渡しは早ければ2週間以内です。ご入金はお引き渡しと同じ日です。翌年度の納税義務者を替えたいご事情があれば、決済日を12月31日の手前に置く日程を組みます。相続登記が済んでいない場合は、決済日から逆算して司法書士と日程を合わせます。遠方にお住まいで現地に行けない場合は、鍵をお預かりして当社だけで確認することもできます。対応エリアは全国47都道府県です。
ご用意いただく書類は、一般には登記識別情報または権利証、本人確認書類、印鑑証明書、固定資産税の納税通知書です。相続した物件では戸籍などの書類が追加で必要になります。売主さまにご負担いただく費用は、一般には売買契約書の印紙代、抵当権の抹消登記の費用、住所変更登記の費用で、相続した物件では相続登記の費用がかかります。いずれも個別のご案件によります。
当社が
- 固定資産税の滞納で土地に差押えの登記が入っていて、滞納額と延滞金の合計が買取価格を上回る場合。決済の代金で抹消できないため、価格を上げてもお引き受けできません。
- 行政代執行が始まっていて、市区町村が所有者に請求する費用の額が確定していない場合。買った後に誰がいくら負担するかが読めないため、金額が決まってからのご相談になります。
建物が使える状態で、駅からの距離もあり、待てるご事情があるなら、仲介に出した方が手取りは多くなります。更地にして分譲用地として売れる広さの土地も同じです。当社の価格は、修繕費と処分費、再販できない可能性を差し引いた額になります。現況のまま売る場合の条件は「空き家をそのまま売る方法」の記事に書いています。
「当社が勧告を受けた空き家を買い取る場合の価格と決済日」について、そのまま聞けます。
空き家の
- 上がるのは、勧告を受けた土地と更地だけです。 特定空家等でも管理不全空家等でも、勧告の前の助言や指導では税額は動きません。手元の書面の表題を読み、勧告かどうかを確かめてください。
- 課税標準は6分の1から評価額の7割へ動きます。 比率にすればおよそ4.2倍で、負担調整が働けば初年度はそこまで届かないこともあります。評価額1,200万円の土地の例では、年10万円ほどの差でした。
- 判定は1月1日の状態で行われます。 1月1日より前に勧告が撤回されていれば、その年の年度分は特例が残ります。年を越せば、その年度分は上がった額で請求が来ます。工事と報告と確認に要る日数を、1月1日から逆算してください。
勧告の出た家も残置物のある家も、現況のまま買い取ります。決済日をご希望の時期の手前に置く日程も組めますが、価格は仲介での成約想定額より低くなります。
査定は無料・売却の義務なし30秒で簡単査定を申し込む
電話で相談する0120-829-594受付時間10:00〜19:00(水・日曜定休)
通話料無料・全国対応
時間外と定休日のお電話も担当の携帯に転送されるので、直接責任者につながります。
この先は、当社の買取窓口「買取くん」のページです(運営は同じ株式会社リアテクスです)。
空き家の
Q1.
なりません。住宅として使える家屋が建っていれば、人が住んでいなくても住宅用地の特例は続きます。外れるのは、特定空家等または管理不全空家等の勧告を受けたときと、建物を取り壊したときです。手元に市区町村からの書面が届いていないなら、今年の税額はそのままです。 屋根や外壁が傷んできた段階で、担当課から助言や指導が先に届きます。
Q2. 勧告を
課税標準は6分の1から評価額の70パーセントへ動きますが、税額の伸びはおよそ4.2倍にとどまるのが通常です。負担調整の仕組みが働けば、初年度は上限まで届かない場合もあります。建物にかかる分は変わりません。 正確な金額は市区町村が計算します。次の1月1日を勧告のまま越えた年の課税明細書で、課税標準額の欄を確かめてください。
Q3. 管理不全
判定日は1月1日です。12月31日までに是正して勧告が撤回されていれば、その1月1日は住宅用地として判定され、その年の年度分も特例が残ります。撤回が年を越せば、その年度分は特例のない税額になります。 草刈りや窓の補修で済む段階であれば、費用は小さく収まります。何をどこまで直せば撤回されるかは、担当課に先に確認してください。
Q4.
家屋の分は消えますが、土地の特例も外れます。取り壊しの後に迎える1月1日に家屋がなければ、その年の年度分から、土地は非住宅用地として課税されます。多くの土地では、増える土地の分の方が、消える家屋の分より大きくなります。 そのうえで解体費用が先に出ます。建物を残して売る場合との比較は「古家は解体するかそのまま売るか」の記事で計算の仕方を説明しています。
Q5. 固定資産税を
督促状が届きます。地方税法は、督促状を発した日から10日を経過した日までに完納されないとき、財産を差し押さえなければならないと定めています。督促から10日でただちに差押えが行われるわけではありませんが、そこから先は法律上いつでも行える状態になります。対象は不動産だけではなく、預金や給与も含まれます。滞納したまま売ろうとすると、差押えの抹消が決済の条件になります。 払える見込みが立たない段階で、市区町村の納税の窓口に相談してください。
Q6. 名義が
相続人の代表者に届く扱いになるのが通常です。届いているからといって、名義が動いたわけではありません。登記が親のままなら、売ることはできません。相続人が複数いれば、誰が引き継ぐかを決めるところから始まります。 相続登記の申請は義務化されており、相続で取得したと知った日から3年以内が期限です。戸籍の収集と協議に数か月かかるため、税の期限とは別に日程を組んでください。
当社の
ご相談で多いのは、勧告の書面が届いてから慌ててお電話をいただく形です。ただ、税が動くのは、勧告のまま1月1日を迎えた年の年度分からです。届いた書面をお読みいただくと、表題が「指導」で、勧告の一歩手前だったということも起こります。慌てて解体すると、かえって土地の税額が上がることもあります。まず封筒の表題と日付を読んでいただくのが先です。
当社がお伝えできるのは、買い取る場合の金額と日程だけです。税額そのものの計算は、市区町村の資産税の担当課が正本を持っています。勧告を受けた家でも、そのままの状態で買い取っています。片付けも修繕も不要です。解体して更地にしてからお持ちいただく必要もありません。逆に、まだ人が住める状態で急ぐ事情がないなら、仲介を先に試された方がよいと申し上げることもあります。金額の差が大きく出る条件は、現地を見る前でもおおよそお話しできます。
この記事について
出典(5件・に確認)
更新履歴
- 第1版公開
空き家の記事
近いテーマの記事
このテーマの全体像
あわせて読む
関連する記事はまだありません。
編集部のおすすめ
現在は指定がありません。
ほかの記事
新着記事
現在は指定がありません。