火事のあった家がいくらで、誰に売れるかを決めるのは、焼け方の程度そのものよりも、焼損の範囲が罹災証明書と写真で記録されているか、保険会社の調査と保険金の額が確定しているか、そして建物を残すか壊すかで翌年の固定資産税がどう動くかという3つです。どれも、焼け跡を片づけたり壊したりする前に決めておくことです。本来なら解体される状態の家の当社の買取は、2025年は年間200〜300件でした(出典:当社代表の申告)。焼け残った家も、当社は解体せずに現況のまま値を付けます。
空き家
火事の
公開 更新
「火事で焼けた実家をどうすればいいのか、解体してから売るのかどうかも分からない」。火事のあった家の価格と売れる相手は、焼け方の程度そのものより、罹災証明書と写真で焼損の範囲が記録されているか、保険金の額が確定しているか、焼け残りの処分を含む解体費の実額が出ているかで決まります。本来なら解体される状態の家の当社の買取は、2025年は年間200〜300件でした(代表の申告)。
当社は焼け残った建物を解体せずに現況のまま買い取り、片づけや修復を条件にしません。そのかわり価格は解体費と廃棄物の処分費を引いた額になり、延焼した隣家との賠償が決着していない物件はお引き受けできません。この家が買い取れるかどうかだけ、先に聞く(無料)
目次(7章)
先にこの家の買取価格のめどだけ知りたい方へ。
約1分で簡単査定を申し込むこの先は当社の買取窓口「買取くん」です。
火事の
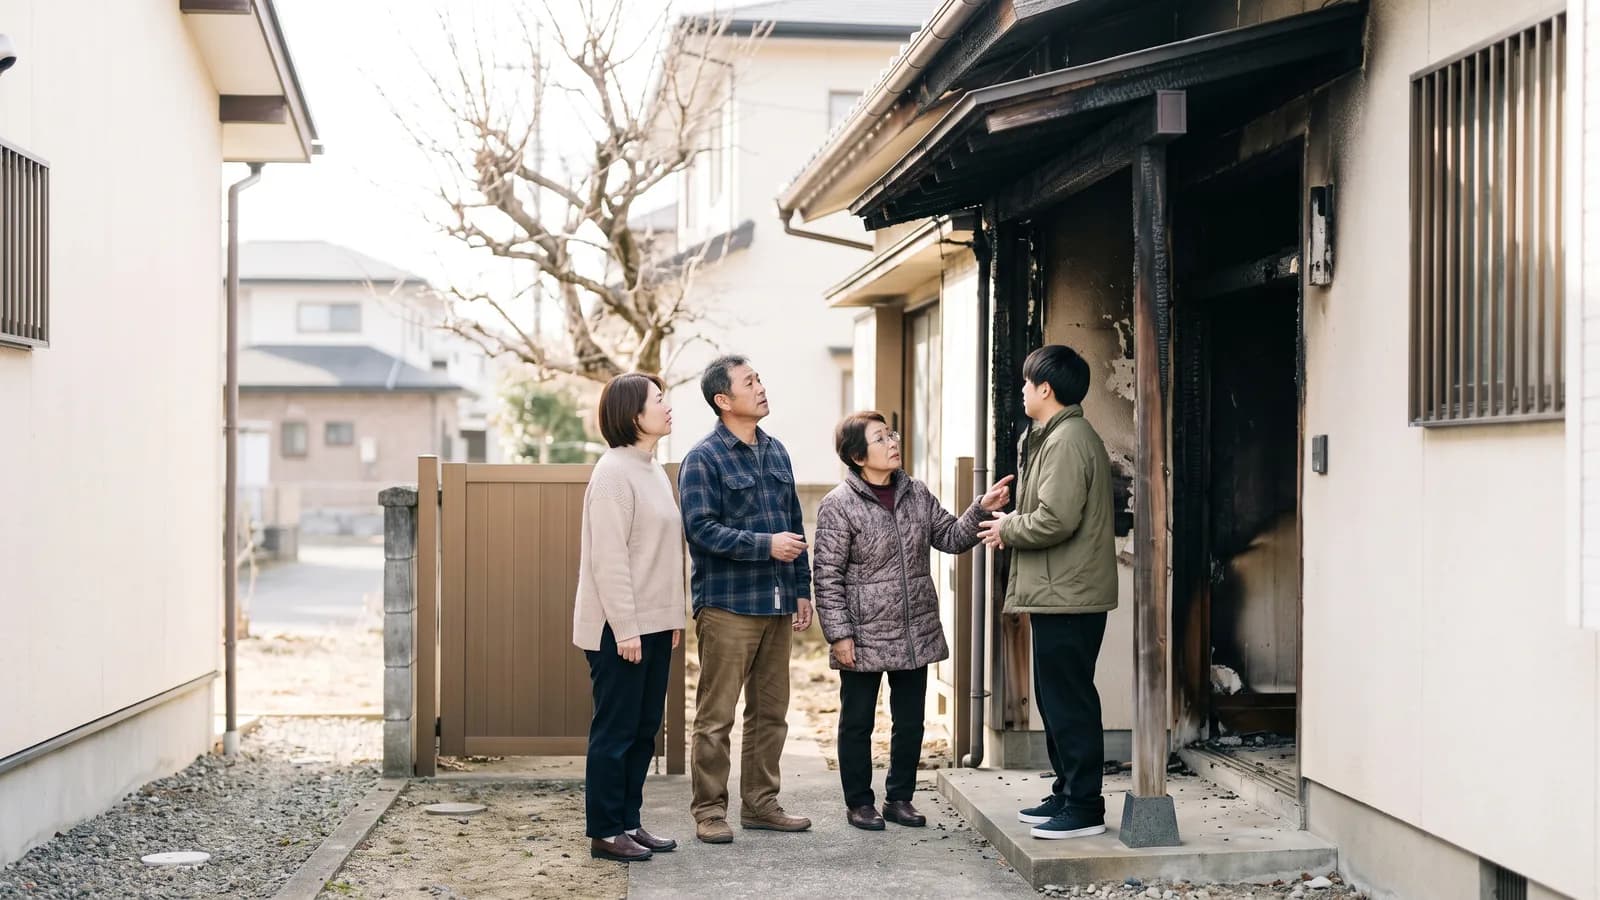
罹災証明書に記載される項目と、解体前に撮影しておくべき対象箇所
罹災証明書の記載事項と写真の対象
罹災証明書の記載事項
罹災した年月日、所在、建物の用途、焼損の程度が記載される
写真の対象:外観と内部
片づける前に、消火直後の外観と焼けた部屋の内部を撮る
写真の対象:見えにくい部分
屋根と天井裏、消火水が回った床下を解体前に撮っておく
全焼か半焼かは価格に効きますが、契約が止まる原因は別にあります。焼けた範囲を第三者が確かめられる書面がない、保険金が決まる前に片づけた、壊したあとで税額が上がると知った、の3つです。
罹災証明書と
火災の罹災証明書は、消火にあたった消防機関が交付します。申請先は所轄の消防署か消防本部で、罹災した日から一定の期間内に申請するよう定めている自治体もあるため、日程だけは早めに確認してください。証明書には、罹災した年月日、所在、罹災した建物の用途、そして焼損の程度が記載されます。
焼損の程度は、消防庁の火災報告取扱要領による区分で整理されています。全焼は焼き損害額が火災前の建物の評価額の70パーセント以上のもの、半焼は20パーセント以上70パーセント未満のもの、部分焼は20パーセント未満でぼやに当たらないもの、ぼやは焼損床面積と焼損表面積がいずれも1平方メートル未満で収容物のみが焼けた場合などを指します。区分の考え方は総務省消防庁の消防庁の資料で確認できます。
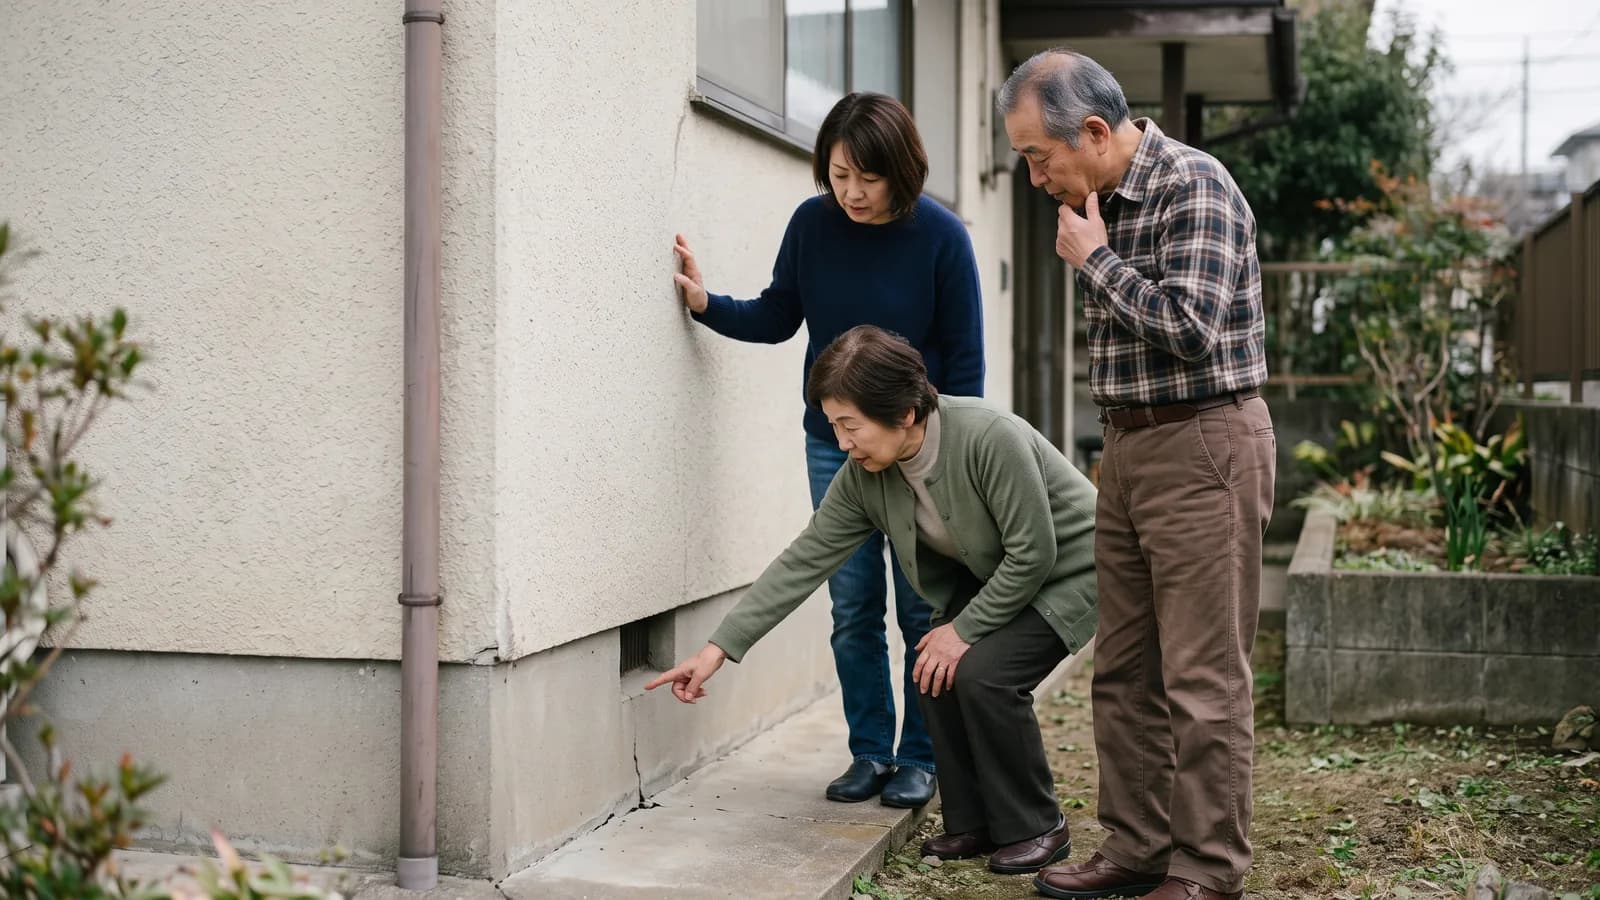
売買の場面でこの証明書が効くのは、買主に伝えた内容の裏付けになるからです。売主の記憶だけで「台所のあたりが焼けた」と説明すると、範囲の認識が食い違ったまま契約に進みます。証明書に加えて、消火直後の外観、焼けた部屋の内部、屋根と天井裏、消火水が回った床下を、片づける前に撮っておいてください。
罹災証明書の申請と保険会社の調査を終えてから片づけを始めるべき順序
火事後の手続きと片づけのタイミング
片づけを始める前
罹災証明書の申請と写真撮影
消火直後の外観や内部を撮影し、消防署へ証明書を申請する。
片づけを始める前
保険会社の調査
保険金の額が決まるまで、片づけや解体を待つ。
保険会社の調査後
片づけと解体の開始
保険金で賄える範囲を確認してから、解体を進める。
保険会社の
火災保険の保険金は、保険会社の鑑定人や調査員が損害の範囲を確認したうえで算定されます。焼けた家財を先に運び出し、焼け落ちた部材を処分してしまうと、何がどこまで損害を受けたのかを確認する対象そのものがなくなります。
契約の内容によっては、建物の損害保険金のほかに、残存物の取片づけ費用や失火見舞費用などの保険金が支払われる場合があります。取片づけ費用の保険金が出るなら、解体と廃材の処分の一部はそこから充てられます。この項目があるかどうかで、手元から出る解体費が変わるため、証券と約款を先に読んでください。
保険金を請求する権利は、保険法第95条により3年で時効にかかります。相続で取得した家が焼けた場合、亡くなった方が契約していた火災保険をそのまま引き継いでいることがあり、契約の存在に気づかないまま年数が過ぎている例もあります。人が住まなくなった家の保険がどう扱われるかは「空き家に火災保険はかけられるか」の記事に書きました。
建物を
固定資産税は毎年1月1日の状態で課税されるため、焼けた建物を年内に壊すか年を越してから壊すかで、翌年の課税が変わります。住宅が建っている土地の課税標準の軽減は地方税法に定めがあり、更地になれば原則として外れます。ただし災害で住宅が滅失した場合には、別の特例が用意されています。
| 1月1日時点の状態 | 土地の固定資産税 | 建物の固定資産税 |
|---|---|---|
| 焼損した建物を残している | 住宅として認定される限り住宅用地特例が続く | 損壊の程度に応じて評価が見直される場合がある |
| 災害で滅失し、解体して更地 | 被災住宅用地の特例により一定年度分は住宅用地とみなされる | 滅失以後は課税されない(滅失の届出が必要) |
| 災害と関係なく建物を除却 | 住宅用地特例が外れ、翌年度から税額が上がる | 同上 |
被災住宅用地の特例は、震災や風水害、火災などの災害で家屋が滅失または損壊した土地について、一定年度分を住宅用地とみなす仕組みです。みなされる期間は原則2年度分で、避難の指示などやむを得ない事情があるときは3年度分に延びます。所有者が変わらないことなどの要件があり、市町村への申告を求める運用が一般的なので、資産税の窓口に適用の可否と申告の期限を確認してください。
「火事のあとの家を売却する前に確かめる3点」について、そのまま聞けます。
火事の
火事の家の最適な売却方法は、焼け方ではなく、手元にいくら現金があるか、いつまでに終えたいか、隣家との話が終わっているかで決まります。焼けた家では、費用を先に出してから買主を探す出口ほど、想定が外れたときの損が大きくなります。
| 出口 | 手元に入る金額 | 先に出ていく費用と時間 |
|---|---|---|
| 現況のまま仲介で売る | 成約価格から手数料と実費を引いた額 | 買主が現れるまでの期間が読めない |
| 解体して更地で仲介 | 同じ。ただし解体費を先に立て替える | 解体費と廃棄物処分費、解体後の保有期間 |
| 保険金で修復して売る | 修復後の市場価格に近づく | 工事の期間と、保険金で足りない分の自己負担 |
| 建物ごと買取で売る | 提示額から登記の実費と売買契約書の印紙代を引いた額 | 立て替えなし。調査のうえ金額と決済日が確定 |
| 売らずに保有する | 入らない | 税、保険、管理、近隣への対応が続く |
1. 焼損した
解体せずに現況で売りに出す形です。買主の候補は、解体を織り込んで土地として買う人、つまり工務店や建売業者、隣地の所有者に絞られます。一般の実需の買主にとっては、焼けた建物を自分で壊す前提の土地となり、資金計画が立てにくくなります。
この出口の弱点は、期間が読めないことです。売り出している間も税と保険と草の手入れは続き、焼け跡が雨風で崩れていくと、近隣からの連絡が売主に入るようになります。屋根材が飛ぶ、外壁が落ちる、といった状態になれば、工作物の所有者としての責任を問われる可能性も出てきます。
現況での仲介や解体後の更地売却など、火事の家を手放すための主な選択肢
火事の家の売却で選べる主な出口
出口を決める3つの分かれ目
建物の焼け方ではなく、手元の現金、期限、隣家との協議状況で選択肢が変わる。
費用を先に出す出口のリスク
更地化や修復は費用を立て替えるため、買主探しが難航した際の損失が大きくなる。
現況のまま仲介で売る場合
費用は出ないが期間が読めず、売却中も税負担や建物の管理責任が継続する。
建物ごと買取で売る場合
費用の立て替えが不要。調査により金額と決済日が確定し、期間の不安を解消できる。
売らずに保有し続ける場合
手元に現金は入らず、税金や保険料の支払い、近隣への対応といった負担が続く。
2. 自分で
更地にすれば買主の幅は広がります。ただし火災後の解体は、老朽化した家の解体と同じ見積にはなりません。消火水を吸った木材は重くなって処分量が増え、焼けて崩れた部材は分別に手間がかかり、焼損で表面が傷んだ建材は再資源化に回しにくくなります。
さらに、建築物の解体では石綿の有無を事前に調査する義務があり、一定の規模以上の工事では調査結果を届け出る必要があります。吹付け材や成形板に石綿が含まれていれば、除去の工法に応じて費用が積み上がります。金額の目安の考え方と、見積書のどの行を見るかは「空き家の解体費用はいくらかかるか」の記事に整理しました。
税の面では、災害で滅失した場合の特例が効く期間内に売り切れるかどうかが分かれ目になります。特例が及ぶ年度を過ぎて更地のまま持ち続けると、土地の税額が上がった状態で保有することになります。条文は地方税法にあり、地方税法(e-Gov法令検索)で確認できます。前面道路の幅と接道の長さが足りない敷地では、更地にしても新築の確認が下りないため、解体の効果はさらに小さくなります。判断の順序は「再建築不可物件はなぜ売りにくいのか」の記事にあります。
手元の資金や希望する期間に応じて適した売却方法が変わる判断の分かれ目
状況に合わせた売却方法の選び方
- 1
現況のまま売り出す
解体費を先に出さずに済むが、買主は工務店や隣地所有者に絞られる
- 2
売却活動の長期化
買主が現れるまでの期間が読めず、税や保険の負担が続く
- 3
建物の劣化と責任
焼け跡が崩れると、工作物の所有者としての責任を問われる
3. 保険金で
焼損が一部にとどまり、柱や梁の構造部分が残っている場合には、修復して従前の状態に戻す選択があります。保険が新価(再調達価額)で契約されているなら、修復費の大部分が保険金で賄えることもあります。
判断に必要なのは、建築士や工務店による構造の確認です。木造では柱の炭化の深さ、鉄骨では熱による変形や強度低下、鉄筋コンクリートでは爆裂や中性化の範囲を見ます。消火水が壁体内に回って断熱材と下地を傷めていることもあり、壁を開けるまで範囲は確定しません。
修復して売る場合でも、火災があった事実は消えません。修復済みであることは価格を戻しますが、告知の対象から外れる理由にはなりません。
4. 建物ごと
買主が事業者になる形です。焼損した建物、焼け残った家財、消火水で使えなくなった設備を残したまま引き渡す契約にできるので、解体費や処分費を売主が立て替えません。金額と決済日を先に確定できる点も、期間が読めない出口との違いです。
引き換えに、価格は解体費と廃棄物の処分費、石綿の調査と除去の見込み、告知事項を抱えたまま再販する期間の負担を引いた額になります。焼けた家の買取で差が大きく出るのは、この引き算の項目が老朽家屋より多いからです。
5. 売らずに
焼損した建物は雨が入るほど傷みが早く進み、防犯上の問題も生じます。倒壊や飛散の危険がある状態が続けば、市町村から空家等対策の制度に基づく指導や勧告を受けることもあり、勧告を受けると住宅用地特例が外れます。
相続や遺贈で取得した土地を国に引き取ってもらう制度は、土地のみを対象としています。焼け残った建物が登記上も現況も存在する状態では申請できず、自費で解体して滅失登記を済ませ、境界を明らかにしたうえで負担金(宅地は原則20万円)を納める順番になります。解体費と負担金の合計より売却代金が上回るなら、売る方が手元に残ります。出口ごとの費用の比べ方は「空き家の処分方法」の記事にまとめました。
火事の
物理的な解体費用などの実額負担と、告知事項による心理的要因が価格を下げる仕組み
火災の履歴による価格低下の要因
| 観点 | 火災の履歴を書かない場合 | 火災の履歴を書いて開示する場合 |
|---|---|---|
| 買主が事実を知る経路 | あとから近隣の話や消防の記録で知る | 罹災証明書と修復の記録で範囲を確認できる |
| 契約不適合責任の扱い | 免責特約があっても責任が残る場合がある | 引渡し後に修補を求められる争いを減らせる |
| 取引価格への影響 | 契約後に金額が動く原因になる | 買主が事前に価格へ織り込める |
火災の履歴がある家の価格が下がる理由は、大きく2つに分かれます。ひとつは、焼損した建物を取り除いて土地を使える状態に戻すまでの実額の費用です。もうひとつは、火災の事実を買主に伝えたうえで取引する以上、次の買主も同じ説明を受けるという事情です。前者は見積で確定できますが、後者は物件と地域によって効き方が変わります。
1.
告知書(物件状況等報告書)は、売主が知っている物件の状態を買主に伝えるための書面です。火災の履歴は、構造や下地に残る物理的な影響と、買主の判断に影響する心理的な要因の両面を持ちます。焼損が台所の一部にとどまるぼやでも、修復済みでも、火災があった事実は書いてください。
書かないまま売って、あとから近隣の話や消防の記録で買主が知った場合、契約不適合として請求を受けるだけでなく、免責の特約があっても責任が残る場合があります。逆に、罹災証明書と修復の記録を添えて開示すれば、買主は範囲を確認して価格に織り込めます。焼損した建物を現況のまま引き渡すことを契約書と告知書に具体的に書いておけば、引渡し後に修補を求められる争いを減らせます。
火災で人が亡くなっていなければ、いわゆる事故物件として扱う人の死の告知とは別の話ですが、告知書に書く必要は変わらず、何年たてば書かなくてよいと定めた規定もありません。亡くなった方がいる場合は、人の死の告知についての国土交通省のガイドラインの射程に入ります(「事故物件の告知義務はどこまでか」の記事)。
2. 下がり幅を
火災のあった家は市場価格より2割から3割安くなる、という説明を見かけます。焼けた家の価格から引かれるのは、解体費と廃棄物の処分費、石綿の調査や除去費という実額で、その実額が土地の値に対して何割に当たるかは、土地の単価と面積でまったく変わります。
たとえば同じ延床100平方メートルの木造が全焼した場合でも、土地の価格が高い地域なら引き算の比率は小さくなり、土地の単価が低い地域では同じ実額が比率として大きく出ます。敷地が狭くて重機が入らない、前面道路が狭くて小型車両で何往復もする、隣家が接していて手壊しの範囲が広い、といった条件が加わると、実額そのものも膨らみます。
割合で聞いた数字を自分の土地に当てはめると、どちらの方向にも外れます。 見るべきは、解体費の見積書と、周辺の土地取引の単価です。取引価格の水準は国土交通省の不動産情報ライブラリで地域と面積帯を指定して確認できます。
3. 免責特約で
契約不適合責任は、当事者の合意で範囲や期間を変えられます。売主が個人で買主が事業者の場合、責任を負わない旨の特約や、期間を引渡しから3か月に限る特約は有効です。仲介で一般の買主に売る場合も、期間を短く定める特約が実務では使われています。
ただし、外せない部分があります。民法第572条は、担保責任を負わない旨の特約をしていても、売主が知りながら告げなかった事実については責任を免れないと定めています。火災の履歴を知りながら告知書に書かなかった場合、免責特約は盾になりません。 火災は消防の記録に残り、近隣も覚えているため、隠しても後から判明する種類の事実です。条文は民法(e-Gov法令検索)で確認してください。
火災の事実を告知書に記載して開示した場合と隠した場合の引渡し後の責任の違い
告知書への記載有無による違い
| 告知の有無 | 買主の状況 | 引渡し後の結果 |
|---|---|---|
| 書かないまま売る | 後から近隣の話や消防の記録で知る | 免責特約があっても責任が残る場合がある |
| 記録を添えて開示する | 範囲を確認して価格に織り込める | 契約後に金額が動く原因を先に消せる |
4. もらい火で
隣家からの延焼で焼けた場合も、告知書に火災の履歴を書く点は変わりません。出火元に重大な過失がなければ、失火ノ責任ニ関スル法律により賠償を求められないのが原則のため、建物の損害は自分の火災保険で埋める前提で順番を組みます。自宅は焼けず隣だけが燃えた場合も、煤や消火水の被害、隣に残る焼け跡など、知っている事実は伝えてください。
「火事の家の売却で価格が下がる理由と告知の範囲」について、そのまま聞けます。
火事の
罹災証明書の申請から保険金の確定、登記の確認を経て解体見積を取るまでの流れ
火事の家の売却を進める手順
- 1
消防署への申請と確認
罹災証明書を申請し、同じ窓口で解体の届出先も聞いておく
- 2
片づけ前の写真撮影
外観や内部、床下など、焼け落ちた状態をそのまま記録する
- 3
各手続きへの活用
記録した写真は、保険の請求、税の申告、買主への説明に使う
最初に取るのは消防署の罹災証明書で、解体前の写真と保険金の確定、登記の確認がそれに続きます。解体の見積を取るのは、そのあとです。
1. 罹災証明書を
所轄の消防署に罹災証明書を申請します。申請できる人は罹災した建物の所有者や居住者で、亡くなった方の名義の家なら相続人が申請します。窓口で必要な書類と申請期限を確認し、同じ電話で解体の際の届出先も聞いておくと往復が減ります。
写真は、外観を4面、焼けた部屋ごとの内部、天井裏と床下、そして焼け落ちた部材が残っている状態を撮ります。この写真は、保険の請求、税の申告、買主への説明の3つに同じものを使えます。
2. 保険会社に
保険会社への連絡は、罹災証明書の取得と並行して進めます。調査の日程が決まるまでは、焼け跡から動かすものを、貴重品と書類に限ってください。調査が済んだあとで、残存物の取片づけ費用の保険金が出るかを確認し、出るならその範囲で解体と処分をどこまで賄えるかを見積に反映させます。
3. 登記の
法務局で土地と建物の登記事項証明書を取り、名義と担保の状況を見ます。名義が亡くなった方のままだと、売買契約は結べても決済で所有権を移せません。相続で取得したことを知った日から3年以内に相続登記を申請する義務があるため、ここは売却の前提と期限が重なります。
建物を解体した場合は、滅失の日から1か月以内に建物の滅失の登記を申請する義務が不動産登記法第57条に定められています。登記上の建物が残ったままだと、土地だけの売買でも決済前に処理を求められます。市町村の資産税の窓口への家屋滅失の届出も、登記とは別に必要です。
4. 解体の
火災後の解体は、見積の内訳を開いて比べてください。確認する行は、仮設と養生、手壊しの範囲、焼損材の分別、消火水を含んだ廃材の運搬、廃棄物の処分費の単価と想定数量、石綿の事前調査費、含有が判明した場合の除去費、そして残存物の撤去です。総額だけを並べると、どの会社が何を含めていないのかが分かりません。
石綿については、含有の有無が判明していない段階の見積には「別途」と書かれることがあります。この「別途」が、あとから最も大きく動く項目です。 調査を先に行って、含有の有無と範囲を確定させてから金額を固める方が、結果として読める費用になります。
5. 税の
火災に関係する税の論点は3つあります。ひとつ目は、資産の損害に対して支払われる損害保険金が、所得税法第9条により所得税の課税対象にならないことです。ふたつ目は、住宅や家財に災害で損害を受けた場合の雑損控除で、火災も対象になります。要件と計算は国税庁の災害や盗難などで資産に損害を受けたときで確認できます。災害減免法による所得税の軽減免除とはどちらか一方を選ぶ形です。
みっつ目は、売却したときの譲渡所得です。土地を売るために建物を取り壊した場合の取壊し費用の扱い、保険金を受け取ったことによる計算上の調整、相続した家屋を売る場合の特例の要件は、いずれも個々の事情で結論が変わります。
なお、この記事の税務・法務に関する記載は一般的な情報提供であり、個別の事案についての判断ではありません。適用の可否や具体的な税額については、税務署または税理士、登記については司法書士、境界や隣地との権利関係については弁護士や土地家屋調査士など、それぞれの専門家にご確認ください。当社は不動産の買主であり、税務や法律の代理はできません。
6. 買主に
査定を複数社に頼むなら、同じ資料を同じ形で渡してください。
| そろえる資料 | 請求先・出どころ | 買主が読み取ること |
|---|---|---|
| 罹災証明書 | 所轄の消防署 | 罹災日と焼損の程度、建物の用途 |
| 解体前の写真 | 手元 | 焼損の範囲と、消火水が回った箇所 |
| 登記事項証明書・公図 | 法務局 | 名義、地積と床面積、担保、敷地と道の関係 |
| 保険の証券と支払の通知 | 保険会社 | 修復の前提と、取片づけ費用の有無 |
| 課税明細書 | 手元の納税通知書 | 建物の構造と床面積、課税の状況 |
この5点が揃った物件は、机上の段階でかなり絞った金額が出ます。揃っていない物件では、各社が別々の前提で数字を作ります。現地を見る前の高値が、石綿の除去や残置物の撤去を「別途」にした前提で出ていることもあります。いちばん高値の会社を選ぶ前に、その額が何を含むか、調査後に下がる条件が書面にあるかを確かめてください。
「火事の家の売却を進める順番と先に取る書類」について、そのまま聞けます。
当社が
当社が買い取る条件・買い取れない条件と、実際の買取事例は「当社の買取基準」にまとめています。
「当社が火事の家を買い取る条件と売却をお断りする場合」について、そのまま聞けます。
火事の
- 焼損の記録と保険金の確定を、片づけより前に置いてください。 罹災証明書、解体前の写真、保険会社の調査結果の3つは、あとから作り直せません。
- 解体費は割合ではなく実額で効きます。 同じ全焼でも、土地の単価と面積で価格への影響は変わります。見積の内訳を開いて、石綿が「別途」になっていないかを確かめてください。
- 火災の履歴は、免責特約でも消えません。 知りながら告げなかった事実については責任を免れないと民法第572条が定めており、消防の記録にも近隣の記憶にも残ります。告知書に書いて開示することが、契約後に金額が動く原因を減らす手順です。
査定は無料・売却の義務なし約1分で簡単査定を申し込む
電話で相談する0120-996-748受付時間10:00〜19:00(水・日曜定休)
通話料無料・全国対応
時間外と定休日のお電話も担当の携帯に転送されるので、直接責任者につながります。
この先は、当社の買取窓口「買取くん」のページです(運営は同じ株式会社リアテクスです)。
火事の
Q1.
伝えてください。焼損の範囲が小さくても、消火水が壁体内や床下に回って下地を傷めていることがあり、これは物理的な不適合として請求の対象になります。また、火災の事実自体が買主の判断に影響する要因として扱われます。修復済みであることは価格を戻す材料になりますが、告知しなくてよい理由にはなりません。 罹災証明書と修理の明細を添えて開示すれば、買主は範囲を確認したうえで判断できます。隠して契約したあとに判明した場合、民法第572条により免責の特約があっても責任が残ります。
Q2. 火災保険金を
資産の損害に対して支払われる損害保険金は、所得税法第9条により所得税の課税対象になりません。一方、そのあと土地や建物を売って利益が出れば、譲渡所得として所得税と住民税の対象になります。建物を取り壊して土地を売る場合の取壊し費用の扱いや、保険金を受け取ったことによる計算上の調整は、契約の内容と支払の名目によって変わります。相続した家を売る場合は要件を満たせば控除が使えることもあるため、契約の前に税務署または税理士へ照合してください。相続からの順番は「実家 空き家 売却の順番」の記事にまとめています。
Q3. 焼けた
災害による滅失には別の扱いがあります。地方税法は、震災や火災などの災害で家屋が滅失または損壊した土地について、一定年度分を住宅用地とみなす特例を置いており、原則2年度分、やむを得ない事情があるときは3年度分が対象です。所有者が変わらないことなどの要件があり、市町村への申告を求める運用が一般的です。適用されるかどうかは、申告の有無で分かれることがあります。 解体の前に、物件所在地の資産税の窓口で、適用の要件と申告の期限、家屋滅失の届出の方法をまとめて確認してください。
Q4. 隣の
契約そのものが法律で禁じられているわけではありませんが、当社はお引き受けしていません。延焼した隣家の補修や建て替えの工事で、境界付近の作業や足場の設置に敷地の使用が必要になる場合、その同意を誰が誰に対して行うのかが定まらないまま所有者が変わると、工事が止まります。失火ノ責任ニ関スル法律により重大な過失がなければ賠償責任を負わない構造ですが、賠償の有無とは別に、工事と近隣関係の整理が終わっているかが売却の前提になります。
Q5. 住宅ローンが
抵当権を抹消できる見通しが立てば売却できます。手順としては、保険金がローンの返済に充てられるかを金融機関に確認し、返済後の残債と売却代金を並べます。売却代金で残債を完済できる場合は通常の決済で抵当権を抹消でき、足りない場合は金融機関との協議が必要です。先に確認するのは、保険金の支払先が自分か金融機関かという点です。 保険金に質権が設定されていると、手元に入る現金の前提が変わります。滞納が始まっている場合の時間の流れは「住宅ローンが払えない」の記事に書きました。
Q6. 契約不適合責任を
売主が個人で買主が事業者の場合、責任を負わない旨の特約は有効です。ただし外れない部分があります。民法第572条により、売主が知りながら告げなかった事実については、免責の特約があっても責任を免れません。火災の履歴、雨漏り、傾き、越境のように、売主が知っている事情は告知書に書いたうえで免責を合意する形が実務的です。免責は、開示したことの上に乗る仕組みで、開示の代わりにはなりません。 契約書のひな形は契約日より前にもらい、免責の範囲と期間、引渡しの条件を読んでから署名してください。
当社の
しかし、法定地上権は「建物の存続を前提とした権利」であるため、建物が火災などで滅失すると、その時点で法定地上権も消滅します。
こうした自然災害などからアパートを守るのが損害保険なのですが、さまざまな自然災害に対応している損害保険を総称して、火災保険といいます。
火災保険に加えて、「施設賠償責任保険」も加入することをオススメします。
これは所有している建物など大家さんが管理している対象に事故があったりして、人にけがを負わせたり人のモノを破損させたりした場合に、損害賠償金をカバーする保険です。
損害賠償の発生は大家さんにとって大きなリスクとなりますので、保険によるリスクヘッジは必須だと思います。
不動産投資はコストを削ることが多い事業ですが、火災保険だけは大きなリスクをカバーする重要なものなので、ケチらずしっかりと補償に入る事をオススメしたいと思います。
当社が買い取る物件・お断りする物件と、買取価格の決まり方は、当社の買取事例76件の内訳とあわせて当社の買取基準にまとめています。
この記事について
- 執筆・編集
- リアテクス編集部株式会社リアテクス当社(宅地建物取引業 東京都知事(1)第107888号)は物件を直接買い取る買主の立場から、売却を検討する方の判断材料となる記事を企画・編集しています。
- 監修
 薩摩 賢幸株式会社リアテクス 取締役COOこの区分の監修を担当しています。記事の公開判断は当社が行っています(代表が定めた手順による)。確認・公開判断:薩摩 賢幸(株式会社リアテクス 取締役COO)
- 公開・更新
- 公開 更新 内容を見直したときは、この日付と改訂の内容を更新しています。情報の確認日 (出典の公的資料を開いて内容を確かめた日)
- この記事の事実確認の方法
- 法令:地方税法、民法出典:消防庁
- 記事の作り方
- この記事は、当社の担当者が事実確認を行ったうえで公開しています。
出典(7件・に確認)
更新履歴
- 第3版題名と冒頭を検索する方の言葉に寄せ、当社の買取記録の実額と出典を冒頭に足しました(既存の数字・法令・日付は変えていません)。
- 第2版検索する方が知りたい論点の見出しを足しました(既存の数字・法令・日付は変えていません)。
- 第1版公開
空き家の記事
近いテーマの記事
このテーマの全体像