親から相続した空き家がいくらで売れるかは、建物の築年数や傷み具合では決まりません。同じ地域で実際に取引された土地の価格に強く引っ張られて決まります。そこから解体や片付けの費用と、売れるまでにかかる月数の分が差し引かれます。売った翌年には譲渡所得税もかかります。相場は一つの金額で覚えるより、自分の家の数字を順番に当てはめていきます。その方が、売るか持ち続けるかの判断を誤りにくくなります。
空き家
空き家の
公開 更新
「親から相続した実家が空き家のまま。いくらで売れて、手元にいくら残るのかを先に知りたい」。古い空き家の相場は近所の土地の成約単価に面積を掛けた額から解体と片付けの費用を引いた額が起点で、手取りは相続の開始から3年を経過する日が属する年の12月31日と制度の期限の令和9年12月31日のうち先に来る日までに売れるかで大きく変わります。
相続した空き家は片付けも解体もしないまま現況で買い取り、お出しする金額は土地の値から解体と片付けの費用、売れるまでの期間の分を引いた額です。控除を使えるかどうかの判断と、期限の年末に間に合う決済日のお約束はしません。この家が買い取れるかどうかだけ、先に聞く(無料)
目次(12章)
相続した空き家の売却相場を、片付ける前に確かめたい方へ
約1分で簡単査定を申し込むこの先は当社の買取窓口「買取くん」です。
空き家の
築年数の経った空き家の売却相場は、近所で売れた土地の1㎡あたりの単価に、敷地の面積を掛けた額が出発点になります。
そこから上にも下にも金額を動かす条件は2つです。建物を残したまま使えるかどうかと、解体や家財の片付けを売主と買主のどちらが負担するかです。30坪ほどの敷地に昭和の木造住宅が建っている実家であれば、まず土地だけの値段を出します。建物の分は足す側ではなく引く側に置いて考えます。そうすると、業者から提示された金額の読み方がずっと分かりやすくなります。
屋根や基礎に傷みがなく間取りが今の暮らしに合っている条件
建物に値段がつく例外の条件
屋根や基礎の状態
大きな傷みがないか
雨漏りの有無
雨漏りの跡がないか
間取りの使いやすさ
間取りが今の暮らしに合っているか
建物が
親が長く住んでいた家を買う人は、そのまま住むより、建て替えるか大きく手を入れることを前提に値段を考えるのが一般的です。水回りや屋根、外壁を直す費用は建物の中を見るまで読み切れず、買主はその読めない分を厳しめに見積もります。そのため、古い建物そのものに上乗せの値段が付く場面は限られます。
住宅ローンを使う買主の場合も事情は似ています。金融機関は担保として土地と建物を評価しますが、築年数の経った木造の建物は評価が低くなりやすく、借りられる額が売値に届かないことがあります。そうなると買主は、現金で買える人か、直して売る事業者に絞られていきます。相場は土地の値段を基準にしたところへ寄っていきます。
ただし、建物に値段が付かないことと、建物がない方が高く売れることは別の話です。解体には費用がかかるうえ、建物を壊すと土地の固定資産税の計算も変わります。壊してから売るか残したまま売るかは、費用と税を同じ紙に並べてから決めます。解体の費用がどう決まるかは「空き家の解体費用はいくらかかるか」の記事で、建物の大きさや前面の道路の幅による違いまで確かめられます。
例外は、建物がまだ十分に使える場合です。屋根や基礎に大きな傷みがなく、雨漏りの跡もなく、間取りが今の暮らしに合っている家なら、建物込みで住みたい人が現れることがあります。その場合は、土地の値段に建物の分が乗ります。自分の実家がどちらに近いかは、水回りが使えるか、床が沈んでいないか、天井に雨染みがないかといった目で見える点から、おおよその見当がつきます。
土地の値段から解体や片付けの費用を引いて相場を出す過程
空き家の売却相場を計算する手順
- 1
土地の値段を出す
近所で売れた土地の単価に敷地面積を掛ける
- 2
建物の価値を判断する
そのまま使えるか、解体が必要かで分かれる
- 3
費用を差し引く
解体や家財の片付け費用を土地の値段から引く
不動産情報ライブラリで
近所の土地の値段は、国土交通省の不動産情報ライブラリで、成約価格を含む取引価格の情報を地域と種類ごとに検索して確かめられます。広告に出ている売り出し価格には売主の希望が含まれています。実際に売れた後の価格と分けて見ることが、相場を読むうえでの出発点になります。
調べるときは、まず実家のある市区町村と地区を選びます。取引の種類を「土地」と「土地と建物」に分けて表示させ、期間をここ数年に区切って一覧を出します。土地だけの取引からは更地としての単価が、土地と建物の取引からは古家付きのまま売れたときの水準が読み取れます。両方を並べておくと、建物を残すか壊すかを考えるときの材料にもなります。
一覧の中から自分の家に近い取引を選ぶときは、最寄り駅からの距離、面積、前面の道路の幅、土地の形の4点が似ているものを拾います。広い土地は1㎡あたりの単価が下がりやすく、間口の狭い土地や奥に長い土地も同じように単価が落ちます。目に付いた単価を1つだけ抜き出すと、自分の家には当てはまらない数字をつかむことになります。
取引の件数が少ない地域では、数年に1件ほどしか出てこないこともあります。その場合は隣の地区や、同じ駅を使う別の町まで範囲を広げて、似た条件の取引を3件から5件ほど集めます。単価の幅を見ておくと、極端に高い1件や安い1件に引きずられずに済みます。
30坪の
30坪は約99㎡なので、調べた単価にこの面積を掛ければ、土地としての目安が出ます。たとえば近所の土地が1㎡あたり8万円で取引されていたとすると、計算は次のとおりです。
- 99㎡ × 8万円 = 約792万円(土地としての目安)
ここで出た792万円は、整った形の土地が普通の道路に面している前提の数字です。道路より敷地が高くて階段がある、隣との高低差を支える擁壁がある、道路に接している部分が狭いといった条件が重なると、買主は造成や工事の費用を見込みます。その分、目安からさらに下がります。
古い建物が残っている場合は、この792万円から解体と片付けの費用を引いた額が、買取業者が金額を組み立てるときの起点になります。単価の8万円は説明のために置いた仮の数字です。実際には不動産情報ライブラリで集めた単価の幅を使い、低い方と高い方の両方で掛け算をして、目安を一つの点ではなく幅で持っておくのが確実です。
相続した
相続の開始から3年を経過する日が属する年の12月31日までに売れるかどうかで、使える税の特例が変わり、手取りが大きく動きます。
もう一つの期限は相続登記です。買主へ名義を移す前に相続人の名義にしておく必要があるため、登記にかかる日数がそのまま売れる日を後ろへ押し出します。この2つの日付を先にカレンダーへ書き出しておくと、相場を調べる作業や業者への相談を、どこまで急ぐべきかが自然に決まってきます。
相続開始から3年を経過する日の属する年の年末までの期限
亡くなった時期と売却期限の関係
2025年3月
相続の開始
親が亡くなった月。ここから3年を経過する日を計算する。
2027年12月31日
制度の期限(実際の売却期限)
令和9年末。3年経過の年末より先に来るため、ここまでに売る必要がある。
2028年3月
3年を経過する日
相続の開始から3年が経過する月。
2028年12月31日
相続側から見た期限
3年経過の年末だが、制度の期限を過ぎているため控除は使えない。
控除が
相続した空き家を売ったときの3,000万円の特別控除は、相続の開始の日から3年を経過する日が属する年の12月31日までに売ることが条件の一つです。これとは別に、制度そのものが令和9年12月31日までの譲渡を対象にしています(国税庁タックスアンサー No.3306)。自分の期限は、この2つの日付のうち先に来る方になります。
具体的な日付で確かめます。2023年2月に親が亡くなった場合、3年を経過する日は2026年2月にあり、その年の12月31日にあたる2026年12月31日が売却の期限です。2024年6月に亡くなった場合は3年を経過する日が2027年6月にあります。その年の12月31日である2027年12月31日は、制度の期限の令和9年12月31日と同じ日に重なります。
2025年3月に亡くなった場合は、3年を経過する日が2028年3月にあるので、相続の側から見た期限は2028年12月31日です。ただ、制度の期限の令和9年12月31日、つまり2027年12月31日の方が先に来ます。今の法律のままであれば、この方は2027年12月31日までに売らないと控除が使えません。亡くなった月から数えて2年9か月ほどしか時間がないことになります。
期限の年の年末が近づくと、相続登記の申請や買主との日程調整が年をまたぐおそれが出てきます。相場の確認と売り方の検討は、期限の年の前年のうちに一度済ませておきます。そうすると、期限の年が来てから慌てずに済み、選べる売り方が狭まりません。
相続登記の
親が2024年4月より前に亡くなり、名義が親のままになっている実家にも、相続登記の申請の期限があります。不動産登記法第76条の2第1項は、相続で不動産を取得したと知った相続人に、その日から3年以内の申請を求めています。この決まりは2024年4月1日に始まりました。それより前に始まった相続では、施行日と知った日のうち遅い方から3年を数えます。施行日の前から相続を知っていた方なら、申請の期限は2027年3月31日です(法務省の相続登記の申請義務化の案内)。
売る側から見ると、この申請の期限より前に、買主へ名義を移す日がやって来ます。亡くなった親の名義のままの家は、買主への移転の登記ができません。売ると決めた時点で遺産の分け方の話し合いと戸籍の取り寄せを始め、司法書士に必要な日数を聞いておきます。そうすると、控除の期限から逆算した日程を具体的な日付で組めます。
親が何度か本籍を移している場合は、出生から亡くなるまでの戸籍をつなげるために複数の役所へ請求することになります。郵送のやり取りだけで日数が延びます。相続人の中に遠方に住む人がいる場合も、書類に署名と押印をもらう往復が増えます。登記の準備は相場を調べるのと同じ時期に動かし始めておく方が、売る月を自分で決めやすくなります。
「相続した空き家の売却は、いつまでに済ませると手取りが変わる?」について、そのまま聞けます。
仲介と
仲介は一般の買主が見つかれば土地の相場に近い額を狙えます。買取は解体や再販までの費用と期間を差し引くぶん、金額が低くなります。
差が開くか縮まるかは、建物がそのまま住める状態か、買主が住宅ローンを使える物件か、売主がいつまでに現金を必要としているかで分かれます。当社の買取では、物件の情報がそろっていれば価格のご提示まで目安30分、ご契約までは目安1〜2週間です。仲介で買主を探す期間とどちらが自分の期限に合うかを、金額と並べて比べることになります。
売却価格、時期、片付け、手数料、引き渡し後の責任について仲介と買取
仲介と買取の売却条件の違い
| 観点 | 仲介 | 買取 |
|---|---|---|
| 売却価格の基準 | 土地の相場に近い額を狙える | 解体や再販の費用を差し引いた額になる |
| 売却時期の決まり方 | 買主の申し込みやローン審査に左右される | 自分の予定に合わせて日程を決められる |
| 家財の片付け | 内覧前に売主が済ませておくのが一般的 | 残したままで買主が費用を見込んで引き取る |
| 手数料(宅地建物取引業法第46条) | 成約時に規定の手数料がかかる | かからないが、売却額自体は低くなる |
| 引き渡し後の不具合の責任 | 一定期間は売主が責任を負う契約が多い | 売主が責任を負わない特約を置くことがある |
1. 買取で
買取のいちばん大きなメリットは、売れる日を自分の予定に合わせて決められることです。仲介では広告を出して内覧を受け、購入の申し込みが入るまで待つ必要があります。買主がローンを使う場合は審査が通らなければ契約が白紙に戻る特約が入るので、契約書に署名した後でも入金が確定しない期間が残ります。
家の中を空にしないまま売れることも、相続した実家では効いてきます。親の衣類や家具、仏壇、物置の中身まで残っている家は珍しくありません。仲介で内覧を受けるには片付けと掃除を先に済ませるのが通例です。買取では家財が残ったままでも金額を出し、片付けの費用は買主の側の計算に入ります。
費用の出方も違います。仲介で売ると成約したときに仲介手数料がかかり、その上限は宅地建物取引業法第46条に基づいて国土交通大臣が定めた額です。当社が買い取る場合は仲介手数料はかかりませんが、その代わりに金額そのものが仲介の成約想定より低くなります。手数料を引いた後の数字どうしで比べないと、どちらが手元に多く残るかは分かりません。
仲介手数料の有無や引き渡し後の契約不適合責任の違い
仲介と買取の費用と責任
| 比較項目 | 仲介 | 買取 |
|---|---|---|
| 売れる日 | 買主が見つかるまで未確定 | 自分の予定に合わせて決められる |
| 家財の片付け | 先に済ませるのが通例 | 残したままでも金額を出す |
| 仲介手数料 | 成約時にかかる | かからない |
| 引き渡し後の責任 | 一定期間残る形が多い | 負わない特約を置くことがある |
引き渡した後に雨漏りや設備の故障が見つかったときに、売主がどこまで責任を負うかも、仲介と買取では契約書の書き方が変わってきます。一般の個人が買主になる仲介では、売主の責任を一定の期間残す形が多くあります。事業者が現況のまま買う契約では、その責任を負わない特約を置くことがあるので、特約の欄を並べて読み比べてください。
2. 買取で
買取のデメリットは、何より金額が下がることです。買主が解体や修繕、片付け、次の買主への販売までを自分の資金と時間で引き受けるので、その費用と、売れ残る心配に見合う分が差し引かれます。近所の土地の成約単価から出した目安には届かないのが普通です。
仲介の方が向くのは、駅から歩ける距離にあり、建物が手を入れずに住める状態で、控除の期限まで1年以上の余裕がある家です。こうした家は、一般の買主が住宅ローンを組みやすくなります。買主が見つかるまで待てるのであれば、手数料を払ったうえでも仲介の方が手元に残る額は多くなりやすいと考えてよいでしょう。
もう一つの落とし穴は、1社の買取の提示だけで決めてしまうことです。比べる相手がいないと、提示額が土地の相場からどれだけ引かれているのかを確かめる物差しがありません。引かれた理由を尋ねることもできません。買取を選ぶ場合に手取りが下がる理由と、仲介に回した方がよい家の見分け方は「空き家を買取で売るデメリット」の記事で家の条件ごとに確かめられます。
3. 買取の
買取の価格は、次の買主に売れる見込みの額から、そこに至るまでにかかる費用を順に差し引いて組み立てられています。式にすると、売れる見込みの額 − 解体・修繕・片付けの費用 − 持っている間の固定資産税と保険 − 販売にかかる期間と手間の分 = 買取の提示額、という形です。
この式のうち、相続した空き家で差が大きく出やすいのは片付けと販売期間の項目です。家財が多ければ片付けの費用が増え、駅から遠い地域や買主の少ない地域では販売までの期間が長く読まれます。同じ土地の単価でも、家の中の状態と立地で提示額の開き方が変わります。
逆にいえば、これらの項目を売主の側で埋められる場合は、差を縮める余地があります。片付けを自分で済ませる、建物が使えることを示す点検の記録を出す、敷地の測量図を用意するといった準備は、買主が見込む不確かさを減らします。提示額の内訳のうち該当する項目が小さくなることがあります。
空き家の
家財の量や建物の傷みは金額を下げます。ただ、売る前に片付けや修繕にかけた費用が、そのまま売値に上乗せされるとは限りません。
分かれ目は、手をかけた費用より売値の上がり幅が大きいかどうかです。建物を残すか壊すか、片付けを自分でするか業者に頼むかで答えが変わります。建物を壊すと、翌年度からは地方税法第349条の3の2の住宅用地の特例が使えなくなります。土地の固定資産税の課税標準が最大で6分の1に抑えられていた状態が終わるので、解体は売れる見通しが立ってから決めるのが順番です。
不具合の告知や残置物の扱いを書面で確かめるポイント
現況のまま売却する際の注意点
不具合の告知
雨漏りやシロアリの跡、傾きを隠さず書面で伝える
残置物の扱い
家財を残したままでよいか書面で確かめる
庭木や物置の扱い
そのままでよいか金額と一緒に書面で確かめる
1. 建物を
建物を残したまま売ると、解体の費用を先に払わずに済み、売れるまでの間も住宅用地の特例が続きます。買主が建物を使うか壊すかを自分で決められます。建物が使える家では住みたい人と建て替えたい人の両方に声をかけられ、買主の幅が広がります。
その代わり、建物の傷みや家財の量は、買主の側で費用として見込まれます。雨漏りやシロアリの跡、傾きといった不具合が分かっている場合は、隠さずに書面で伝えたうえで金額を受け取ります。その方が、引き渡した後に責任を問われて代金の一部を返すといった事態を避けられます。
現況のまま買う業者に売る場合は、家財を残したままでよいか、庭木や物置はどうするかを、金額と一緒に書面で確かめておきます。口頭で「そのままで大丈夫です」と言われても、契約書に残置物の扱いが書かれていなければ、引き渡しの直前に片付けを求められて日程が崩れることがあります。
2. 解体して
更地にしてから売ると、買主は建物の状態を気にせずに建て替えの計画を立てられるので、一般の買主にも声をかけやすくなります。土地の取引の単価がそのまま当てはめやすくなり、不動産情報ライブラリで集めた単価と、実際の売値との差も小さくなりやすい形です。
ただ、解体の費用は売主が先に払い、売れなかった間の固定資産税は住宅用地の特例が外れた水準になります。売れるまで何か月かかるかが読めない地域では、この税の差と解体の費用を合わせた額が、更地にしたことで上がる売値を上回ってしまうことがあります。その場合は建物を残して売る方が手元に多く残ります。
建物を残して売る形と解体して更地で売る形の特徴と費用の違い
現況で売る場合と更地にする場合
| 観点 | 現況で売る | 更地にして売る |
|---|---|---|
| 解体費用の支払い | 先に払わずに済む | 売主が先に払う |
| 売れるまでの固定資産税 | 住宅用地の特例が続く | 特例が外れた水準になる |
| 買主の幅 | 住む人と建て替える人の両方 | 一般の買主にも声をかけやすい |
相続した空き家の3,000万円控除は、建物を取り壊すことが要件を満たす方法の一つですが、売主が先に壊す形に限られません。令和6年1月1日以後の譲渡であれば、売った年の翌年2月15日までに買主が取り壊す形でも対象になります。解体の費用を自分で先に払うかどうかは、この2つの形を比べてから決めます。控除の要件は「3,000万円控除を使うと、相続した空き家の手取りはいくら変わる?」の章でまとめています。解体の見積りを取る前にそちらで自分の家が当てはまるかを確かめてください。
3.
空き家掃除業者のサービス内容は、家財の仕分け、搬出、処分、室内の清掃までを一続きで請け負う形が多くあります。どこまでを含めるかで料金が大きく変わります。仏壇や位牌の供養、貴重品や写真の探し出し、庭木の剪定、物置の解体まで頼むかどうかで作業の量が違います。料金相場を見比べるときは、作業の範囲をそろえた見積りどうしで比べないと高い安いが判断できません。
家庭から出た家財を運んで処分するには、市町村の一般廃棄物の収集運搬の許可を持つ業者が関わる必要があります。空き家掃除業者を選ぶときは、見積書で3点を確かめます。処分を誰がどこで行うか、追加の費用が出る条件、作業後の写真を残してもらえるかです。そうすると、作業の後で費用が膨らむ形を避けやすくなります。
片付けを業者に頼んでから売るか、家財ごと買取業者に引き取ってもらうかは、片付けの見積額と、片付けた後に上がる売値の差で決まります。片付けの見積りが買取の提示額との差より大きい場合は、家財を残したまま売る方が手元に残る額は多くなります。片付けの見積りは売り方を決める前に取っておく方が判断に使えます。
売れない
買い手が見つからない空き家の多くは、建て替えができない、買う人の少ない地域にある、引き取り先が限られるといった、値下げだけでは動かない条件を抱えています。
分かれ目は、値下げで買主が現れる種類の売れにくさか、条件そのものを変えないと買主が現れない種類の売れにくさかです。前者なら価格の幅を見直し、後者なら売る相手を一般の買主から変えることになります。建築基準法第43条は、建物の敷地が道路に2m以上接していることを求めています。これを満たさない土地は建て替えができないので、一般の買主が住宅ローンを組みにくく、相場そのものが付きにくくなります。
1. 建て
建て替えのできない土地は、今ある建物を直して使う以外の使い道がないので、買える人がほとんど現金で買う人か事業者に限られます。ここでいう道路は建築基準法第42条で定められたものです。幅の足りない通路や、道路として扱われていない私道に面しているだけの土地は、接しているように見えても条件を満たさないことがあります。
この種類の売れにくさは、何度値下げしても一般の買主が増えないのが特徴です。仲介で長く売りに出したまま価格だけを下げ続けるのは避けます。最初から建て替えのできない土地を扱う買主に絞って相談した方が、売れるまでの期間と持っている間の税の分だけ、手元に残る額が守られます。理由と出口は「再建築不可物件はなぜ売りにくいのか」の記事で、隣の土地を買い足す方法なども含めて確かめられます。
相場がつきにくい空き家の特徴:道路に接する幅・道路の種類
相場がつきにくい空き家の特徴
道路に接する幅
敷地が道路に2m以上接していない
道路の種類
幅の足りない通路や私道に面しているだけ
2. 買う
人口の減っている地域では、土地の取引そのものが少なく、不動産情報ライブラリで探しても似た取引が見つからないことがあります。この場合、売り出し価格を下げても見に来る人は増えません。価格を下げたことだけが周りに知られて、さらに交渉で下げられる形になりがちです。
値下げの前に確かめたいのは、売り出してから問い合わせが何件あり、内覧に来た人が何を理由に見送ったかです。問い合わせ自体がない場合は価格より地域の買主の数が原因です。内覧はあるのに決まらない場合は建物の状態や家財の量が原因であることが多いので、原因によって打つ手を変えます。
3. 自治体への
売れない空き家を自治体へ寄付したいという相談は多いのですが、自治体には受け取る義務がありません。公共の用途に使う予定がない土地や建物は、ほとんどの場合受け取りを断られます。建物が付いている土地は、自治体の側で解体や管理の費用がかかるので、なおさら受け取りにくいのが実情です。
国が土地を引き取る相続土地国庫帰属制度もありますが、建物が建っている土地は対象になりません。使うには先に解体が必要で、審査の手数料や負担金もかかります。寄付や国の制度、隣の家への譲渡、買取といった出口を費用で並べて比べたいときは、「空き家の引き取り先を比較」の記事で4つの出口ごとの費用の条件を確かめてから選びます。そうすると遠回りを避けられます。
空き家の
空き家の買取業者は、提示額の内訳、契約書の特約、免許と取引態様の表示の3つを書面で確かめてから選びます。
業者ごとの金額の差は、土地の相場からどの費用をいくら引いたかの違いから生まれます。金額の高さだけで選ぶと、後から引かれる費用が出てきて最終的な手取りが逆転することがあります。比べる業者を2社から3社に絞り、同じ書類を渡して同じ質問をすると、説明の違いがそのまま比較の材料になります。
1. 提示額の
空き家の売却相場と提示額の差を、解体の費用、片付けの費用、販売にかかる期間の分といった項目に分けて説明できる業者を選びます。それなら、どの項目を売主の側で埋められるかを話し合えます。逆に「この地域の相場はこのくらいです」とだけ言って内訳を出さない業者では、後で金額が下がったときに、どの前提が変わったのかを確かめようがありません。
内訳を受け取ったら、残置物の扱い、測量の費用を誰が持つか、引き渡しの日がいつかが書かれているかも一緒に見ます。最初に高い金額を出し、契約の直前に「建物の中を見たら費用がかさむ」と下げてくる形を避けるには、家の中を見たうえでの金額かどうかを最初に聞いておくのが確実です。
提示額の内訳や契約書の特約と引き渡し後の責任の扱い
買取業者を比較するポイント
費用の内訳
解体や片付けの費用が項目に分かれているか
費用の負担者
測量の費用を誰が持つか書かれているか
金額の前提
家の中を見たうえでの金額か最初に聞く
2. 契約書の
買取業者との契約書では3か所を読みます。融資を使うかどうか、引き渡した後に見つかった不具合の責任を売主が負うかどうか、契約を解除した場合の違約金がいくらかです。自己資金で買う業者であれば、融資が下りないことを理由に契約が白紙に戻る特約は入らず、決めた日に代金が支払われる見通しが立ちます。
宅地建物取引業者は、取引の相手に対して自らが売主・買主なのか、媒介なのかといった取引態様を示すことが宅地建物取引業法(e-Gov法令検索)の第34条で求められています。契約書やご案内の書面にこの表示があるかを確かめます。相手が自分で買うのか、別の買主を探す仲介として動いているのかを、金額の話の前にはっきりさせておくと、手数料の有無で迷いません。
3. 免許番号と、
宅地建物取引業の免許番号は、国土交通省や都道府県の宅地建物取引業者の検索で、業者名と所在地、免許の有効期間を確かめられます。免許番号の括弧の中の数字は、新規の免許が(1)で、5年ごとの更新のたびに1ずつ増えます。数字が小さいことは開業から日が浅いことを示しますが、それだけで良し悪しは決まりません。
口コミの評価や広告の言葉より、書面で出てくる情報の方が比べる材料として確かです。口コミをどう読み、署名の前にどの免許と書面を確かめるかは「空き家買取の口コミの読み方」の記事で順に確かめられます。
「空き家の買取業者は、土地の相場から何をいくら引いたかを書面で示せるかで比べる」について、そのまま聞けます。
空き家の
手取りは、売却額から売るときの費用と翌年の譲渡所得税を引いた額で、税率は所有期間が5年を超えるかどうかで変わります。
計算の結果を分けるのは、親が家を買ったときの価格が分かるかどうかと、親が家を取得した時期の2つです。相続した家の所有期間は、親が取得した日から数えます。親が長く持っていた家なら長期の税率になり、譲渡所得税は所得税15.315%と住民税5%を合わせた額になります(国税庁タックスアンサー No.3208)。
1. 売る
売ると決めたら、売却額から出ていく費用を、自分の家に当てはまるものだけ書き出します。
- 売買契約書に貼る印紙代(売主が持つ分)
- 相続登記の費用(亡くなった親の名義のままの場合)
- 住所変更登記の費用(登記簿の住所が今の住所と違う場合)
- 抵当権の抹消登記の費用(親が借りていたローンの担保が残っている場合)
- 測量の費用(敷地の面積や形を測り直す必要がある場合)
- 解体の費用と、家財の片付けの費用(売主が負担する形にした場合)
- 仲介手数料(仲介で売る場合)
これらのうち、売るために直接かかった費用は、譲渡所得を計算するときに売却額から差し引ける「譲渡費用」になります。何が譲渡費用に入るかは国税庁タックスアンサー No.3255「譲渡費用となるもの」に例が挙がっています。領収書は項目ごとに分けて取っておくと、翌年の確定申告で迷いません。
相続した実家では、親が完済したローンの抵当権が消されないまま残っていることがあり、売るときに抹消の書類を探すことになります。費用の全体像と、買取で売る場合に発生しない費用の見分け方は「不動産売却の費用一覧」の記事で項目ごとに確かめられます。
売却額から費用と譲渡所得税を引いて手元に残る額を出す計算
手取り額を計算する手順
- 1
売却額を確認する
空き家が売れた金額を出発点にする
- 2
売却にかかる費用を引く
印紙代や登記費用、測量・解体費用などを引く
- 3
譲渡所得税を引く
所有期間が5年を超えるかで変わる税率で計算
2. 譲渡所得税の
譲渡所得は、売却額 − 取得費 − 譲渡費用 = 譲渡所得、という式で計算します。相続した家の取得費は、所得税法第60条第1項により、親が買ったときの価格を引き継ぎます。建物の部分は経過した年数に応じて目減りさせた額を使います。
親が買ったときの契約書が見つからず取得費が分からない場合は、売却額の5%を取得費として計算できます(国税庁タックスアンサー No.3258「取得費が分からないとき」の取扱い)。古い実家ほど契約書が残っておらず、この5%で計算すると譲渡所得が大きく出ます。親の書類の中に売買契約書や当時の領収書がないかを、売る前に一度探しておく価値があります。
所有期間は、売った年の1月1日の時点で5年を超えているかどうかで判定し、相続した家は親が取得した日から数えます。5年を超えれば長期譲渡所得として所得税15.315%と住民税5%、5年以下なら短期譲渡所得として所得税30.63%と住民税9%がかかります(長期は国税庁タックスアンサー No.3208、短期は同 No.3211)。
5年以下になるのは、親が亡くなる直前の数年のうちに家を買っていた場合や、住み替えたばかりだった場合です。この境目は1月1日で判定するので、親の取得日によっては、売る年を1年ずらすだけで税率が下がることがあります。控除の期限とどちらを優先するかを並べて考えることになります。
印紙代や登記費用、測量や解体費用など、売却額から引かれる費用の種類と発生条件
空き家売却時にかかる主な費用と発生条件
| 費用の分類 | 費用の名称 | 発生する条件 |
|---|---|---|
| 契約・手続き | 印紙代 | 売買契約時に売主が負担 |
| 契約・手続き | 仲介手数料 | 仲介業者を通して売却する |
| 登記関連 | 相続登記の費用 | 名義が亡くなった親のまま |
| 登記関連 | 住所変更登記の費用 | 登記簿と現在の住所が異なる |
| 登記関連 | 抵当権の抹消登記の費用 | 親のローン担保が残存している |
| 物件・土地 | 測量の費用 | 面積や形を測り直す必要がある |
| 物件・土地 | 解体・片付けの費用 | 売主が負担する条件で売る |
3,000万円控除を
控除が使えれば、譲渡所得が3,000万円以下に収まる空き家では、譲渡所得税がかからなくなります。
使えるかどうかを分けるのは、親が亡くなる直前まで一人で住んでいたか、建物が耐震基準に合う状態になるか取り壊されるか、売る期限に間に合うかです。どれか一つでも欠けると控除は使えません。家屋と敷地を相続で取得した相続人が3人以上の場合は、令和6年1月1日以後の譲渡について、1人あたりの控除の上限が2,000万円になります(国税庁タックスアンサー No.3306)。
1. 控除を
被相続人が一人で住んでいた家屋とその敷地を相続した相続人が、一定の要件を満たして売却した場合、譲渡所得から最大3,000万円を控除できる、というのがこの特例の骨組みです。主な要件の一つは、建物を耐震基準に合わせるか取り壊すことです。売主が売る前に済ませる形のほか、令和6年1月1日以後の譲渡では、売った年の翌年2月15日までに買主が耐震改修か取壊しを終える形でも対象になります。建物を残したまま現況で売っても控除を使う道は残ります(国税庁タックスアンサー No.3306)。このほか売値が1億円以下であること、建物が昭和56年5月31日以前に建てられたことなどの要件があります。全体は国税庁の案内で確かめてください。
売る期限の数え方は、「相続した空き家の売却は、いつまでに済ませると手取りが変わる?」の章の「控除が使える最後の年を、亡くなった月から出す」で、亡くなった月ごとの日付を並べています。ここで加えて確かめたいのは、相続税を納めた方が使える取得費加算の特例(租税特別措置法第39条)とは、どちらか一方しか選べない点です。
相続税がかからなかった家であれば迷う必要はありません。相続税を納めた家では、どちらを使った方が税が少なくなるかを両方で計算して比べます。取得費加算で税がどれだけ減るかの計算は「相続した家の売却の税金」の記事に例を置いています。要件を一つずつ自分の家に当てはめていくときは、「空き家3000万円控除の条件」の記事の判定の順番が使えます。
一人暮らしであったことや耐震基準への適合など控除を使う条件
3,000万円控除の主な要件
住んでいた人数
被相続人が一人で住んでいた家屋とその敷地である
建物の状態
売る前に建物を耐震基準に合わせるか取り壊す
売却額の上限
売値が1億円以下である
2. 手取りの
相続した空き家の売却額を2つ置き、控除を使う場合と使わない場合、所有期間が5年を超える場合と5年以下の場合で、手取りを試算します。取得費は契約書が見つからない場合として売却額の5%(国税庁タックスアンサー No.3258の取扱い)です。譲渡費用は印紙代や登記・測量の費用を仮に置いた額で、税は端数の処理を省いた概算です。
売却額600万円・譲渡費用20万円の場合の計算(長期の税率は国税庁 No.3208、短期の税率は国税庁 No.3211):
- 譲渡所得:600万円 − 30万円(取得費) − 20万円(譲渡費用) = 550万円
- 5年を超える場合の税:550万円 × 20.315% = 約111.7万円
- 5年以下の場合の税:550万円 × 39.63% = 約218.0万円
- 控除を使える場合:550万円から3,000万円を控除して譲渡所得は0円、税は0円
- 手取り(5年超・控除なし):600万円 − 20万円 − 111.7万円 = 468.3万円
- 手取り(5年以下・控除なし):600万円 − 20万円 − 218.0万円 = 362.0万円
- 手取り(控除あり):600万円 − 20万円 = 580万円
売却額1,500万円・譲渡費用30万円の場合の計算(税率の出どころは同じく国税庁 No.3208とNo.3211):
- 譲渡所得:1,500万円 − 75万円(取得費) − 30万円(譲渡費用) = 1,395万円
- 5年を超える場合の税:1,395万円 × 20.315% = 約283.4万円
- 5年以下の場合の税:1,395万円 × 39.63% = 約552.8万円
- 控除を使える場合:1,395万円から3,000万円を控除して譲渡所得は0円、税は0円
- 手取り(5年超・控除なし):1,500万円 − 30万円 − 283.4万円 = 1,186.6万円
- 手取り(5年以下・控除なし):1,500万円 − 30万円 − 552.8万円 = 917.2万円
- 手取り(控除あり):1,500万円 − 30万円 = 1,470万円
売却額1,500万円の家では、控除を使えるかどうかだけで手取りが283.4万円違います。所有期間が5年以下で控除も使えない場合と比べると552.8万円の差になります。家屋と敷地を取得した相続人が3人以上で、1人あたりの上限が2,000万円になる場合も、この2つの例では譲渡所得が上限に届かないので税は0円のままです。
自分の家で計算するときは、売却額に業者から受け取った提示額か、不動産情報ライブラリで出した目安を入れます。親の契約書が見つかった場合は5%の代わりにその取得費を使います。控除を使うために売主が先に建物を取り壊す場合は、解体の費用が譲渡費用に入る一方で、更地として売るので売却額も変わります。買主が売った翌年2月15日までに取り壊す形にすれば、解体の費用は売主が先に払うのではなく、買主の提示額の中で見込まれます。売主が壊す場合と買主が壊す場合の2通りで同じ式を回すと、どちらが手元に多く残るかが比べられます。
なお、この記事の税務・法務に関する記載は一般的な情報提供であり、個別の事案についての判断ではありません。適用の可否や具体的な税額については、税務署または税理士、登記については司法書士、境界や隣地との権利関係については弁護士や土地家屋調査士など、それぞれの専門家にご確認ください。当社は不動産の買主であり、税務や法律の代理はできません。
相続税を納めた場合にどちらの特例を使うと税が少なくなるかの違い
3,000万円控除と取得費加算
| 観点 | 3,000万円控除 | 取得費加算 |
|---|---|---|
| 2つの特例の併用 | できない(どちらか一方を選ぶ) | できない(どちらか一方を選ぶ) |
| 相続税の納付 | 納めていなくても使える | 納めた方のみ使える |
| 選び方の基準 | 両方計算して税が少なくなる方 | 両方計算して税が少なくなる方 |
空き家を
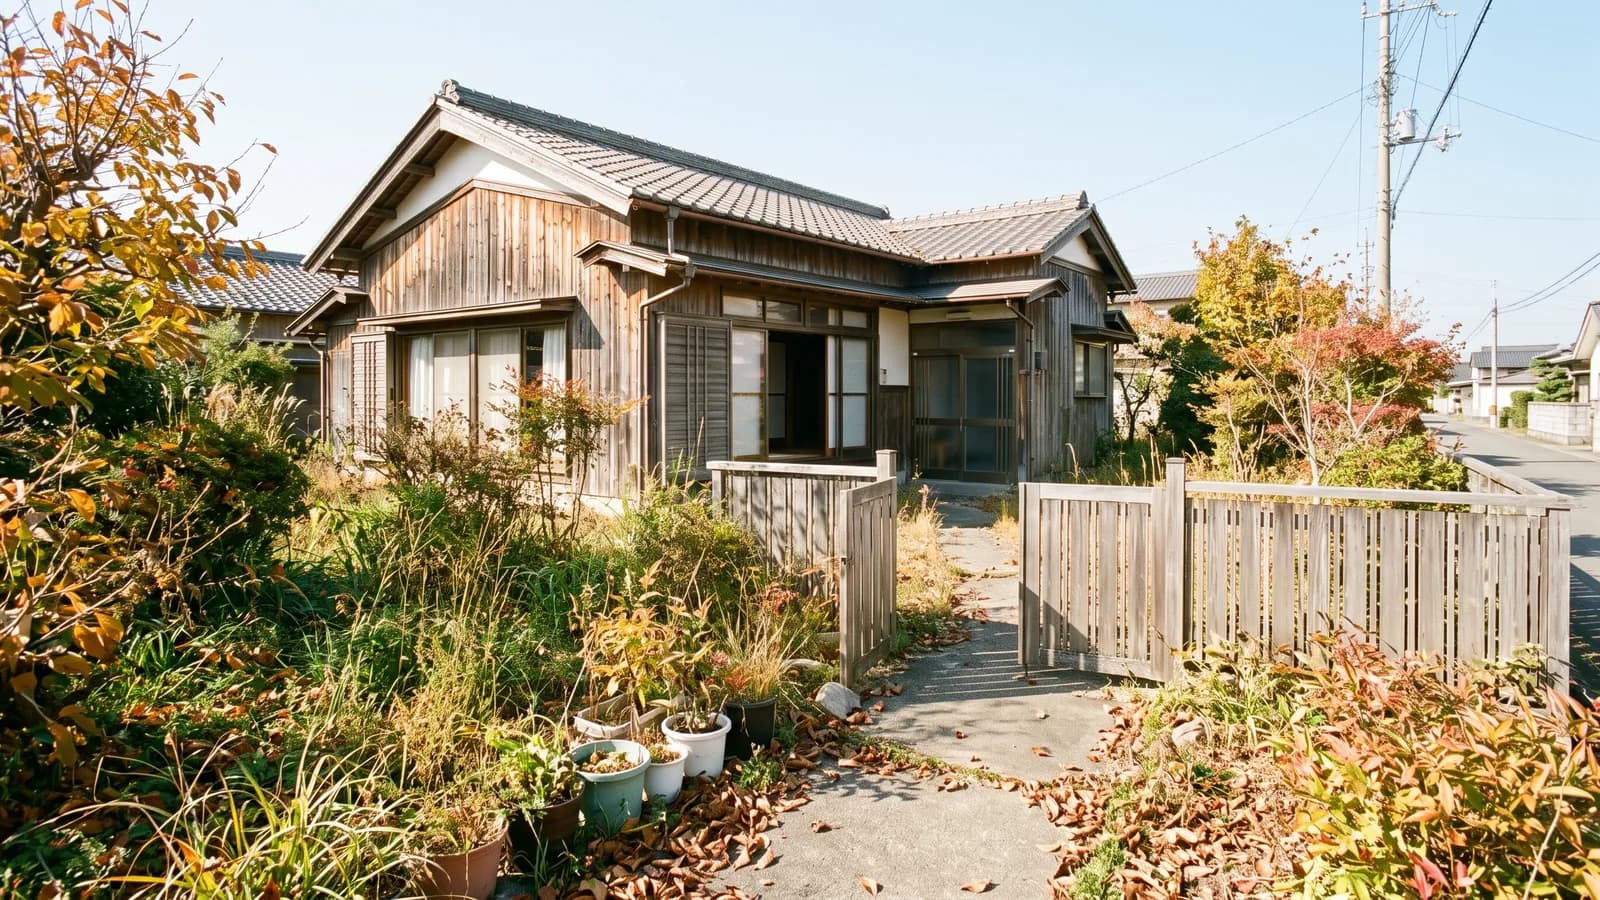
売らずに持ち続ける間は、固定資産税と都市計画税、火災保険、草木や建物の管理の手間が毎年かかります。市町村から勧告を受けると土地の税が上がります。
持ち続けるか売るかを分けるのは、毎年出ていく額の合計と、その間に使える控除の期限が過ぎることで失う額の大きさです。相続した空き家の売却相場が数年で大きく上がる見込みがない地域では、持ち続けた年数の分だけ、税と管理の費用が手取りから削られていきます。
1. 固定資産税と
建物が建っている土地は、住宅用地の特例によって、固定資産税の課税標準が価格の3分の1、200㎡以下の部分は6分の1に抑えられています(地方税法第349条の3の2)。都市計画税も同じように、価格の3分の2、200㎡以下の部分は3分の1に抑えられます(地方税法第702条の3)。
この特例は、人が住んでいるかどうかではなく、住宅が建っている土地であることで受けているものです。空き家だから税が安いのではありません。建物を壊したり、市町村の勧告を受けたりすると特例が外れて、土地の税が上がる仕組みになっています。自分の家で特例がどれだけ効いているかは、毎年春に届く納税通知書の課税明細書で、土地の「課税標準額」と「価格」を見比べると分かります。
税以外にも、空き家には毎年の出費があります。火災保険は人が住んでいない家だと住宅用として扱われず、保険料が変わったり引き受けを断られたりすることがあります。電気や水道を止めずにおけば基本料金がかかり、庭の草木の手入れや遠方から通う交通費も積み重なります。これらを納税通知書の額と足し合わせた1年分の合計が、売らずに持ち続けることの値段です。
固定資産税や火災保険など毎年かかる維持管理費用の内訳
空き家を持ち続けるとかかる費用
| 費用の種類 | 内容・条件 |
|---|---|
| 固定資産税・都市計画税 | 毎年かかる(特例が外れると上がる) |
| 火災保険料 | 人が住んでいないと住宅用扱いにならない場合がある |
| 電気・水道の基本料金 | 止めずにおくとかかる |
| 管理の手間・交通費 | 庭の草木の手入れや遠方から通う費用 |
2. 管理不全
空家等対策の推進に関する特別措置法(e-Gov法令検索)の第13条により、市町村長は、放っておくと特定空家等になるおそれのある管理不全空家等の所有者に指導し、それでも改まらなければ勧告できます。勧告を受けた家の敷地は住宅用地の特例の対象から外れるので、その翌年度からは土地の固定資産税が特例のない額になります(地方税法第349条の3の2)。
勧告の前には指導があり、市町村から通知や連絡が来るのが通例です。屋根材や外壁の一部が落ちかけている、窓ガラスが割れたままになっている、庭木が道路や隣の敷地に大きくはみ出している、といった状態は指導の対象になりやすくなります。遠方に住んでいて家を見に行けない場合は、近所の方や管理を頼める相手に年に数回でも見回ってもらいます。落ちかけた屋根材や割れた窓に指導の前に気づける形にしておきます。
勧告で特例が外れたときに税がどれだけ上がるかは、「空き家の固定資産税が6倍になる条件」の記事で、地方税法第349条の3の2の特例が外れる流れと合わせて確かめられます。さらに状態が悪くなった特定空家等には、同法第22条により命令や代執行まで進むことがあります。市町村から指導の連絡が来た時点で、直して持ち続けるか売るかを決める段階に入っていると考えてください。
「空き家を所有し続けるときの注意点:固定資産税と管理の費用」について、そのまま聞けます。
当社に
当社が買い取る条件・買い取れない条件と、実際の買取事例は「当社の買取基準」にまとめています。
「当社に相続した空き家の売却を相談する場合の進み方と、買い取れない条件」について、そのまま聞けます。
空き家の
- 相場は近所の土地の成約単価に敷地の面積を掛けた額から始めます。古い建物は足す側ではなく、解体と片付けの費用として引く側に置きます。
- 売る期限は、相続の開始から3年を経過する日が属する年の12月31日と、制度の期限の令和9年12月31日のうち先に来る方です。控除が使えるかどうかで手取りが数百万円単位で変わります。
- 仲介と買取は、手数料と税を引いた後の手取りと、売れるまでの月数の分の固定資産税や管理の費用まで入れて比べます。
当社は相続した空き家を家財も建物もそのままの状態で買い取ります。ただ、「当社に売るより仲介が向く空き家と、当社が買い取れない場合」に挙げた条件の家は、当社に売るより仲介で売る方が手元に多く残ります。
査定は無料・売却の義務なし約1分で簡単査定を申し込む
電話で相談する0120-996-748受付時間10:00〜19:00(水・日曜定休)
通話料無料・全国対応
時間外と定休日のお電話も担当の携帯に転送されるので、直接責任者につながります。
この先は、当社の買取窓口「買取くん」のページです(運営は同じ株式会社リアテクスです)。
空き家の
Q1. 30坪の
近所で売れた土地の1㎡あたりの単価に、約99㎡を掛けた額が目安です。単価が地域で大きく違うので、30坪という広さだけでは金額は決まりません。不動産情報ライブラリで同じ地区の取引を集めて単価の幅を出すことが先になります。計算の手順は「空き家の売却相場は、どこから計算すればいい?」の章の「30坪の土地の目安を自分で出すときの見方」に置いています。そこで出した額に対して、敷地が道路より高い、形がいびつ、道路に接する部分が狭いといった条件があれば、買主の工事の見込みの分だけ下がります。古い建物が残っていれば解体の費用の分がさらに引かれます。
Q2. 相続した家を
取得費が分からず売却額の5%(国税庁タックスアンサー No.3258の取扱い)を使い、譲渡費用を仮に10万円とすると、譲渡所得は100万円 − 5万円 − 10万円 = 85万円です。所有期間が5年を超えていれば、85万円 × 20.315% = 約17.3万円、5年以下なら85万円 × 39.63% = 約33.7万円が税の概算になります(長期の税率は国税庁 No.3208、短期は国税庁 No.3211)。3,000万円の控除が使えれば税は0円になります。親が買ったときの契約書が見つかって取得費が大きく出る場合も、税は小さくなるか0円になります。
Q3. 相続した
相続の開始から3年を経過する日が属する年の12月31日までに売ると、要件を満たせば譲渡所得から最高3,000万円を控除できます。ただし制度そのものの期限が令和9年12月31日までの譲渡なので、この日の方が先に来る方は、そちらが売る期限になります(国税庁タックスアンサー No.3306)。売却額によっては譲渡所得税がかからなくなります。相続税を納めた方には、相続税の申告期限の翌日以後3年を経過する日までに売ると、納めた相続税の一部を取得費に加えられる特例(租税特別措置法第39条)もあります。2つの特例はどちらか一方しか使えません。どちらで税が少なくなるかは、両方で計算して比べてから決めてください。
Q4.
空き家だから安くなるわけではありません。住宅が建っている土地には、固定資産税の課税標準を価格の3分の1、200㎡以下の部分は6分の1に抑える特例があります(地方税法第349条の3の2)。人が住んでいなくても建物が建っている限りこの特例が続くので、空き家の税が安く見えるだけです。建物を壊して更地にしたときや、市町村から管理不全空家等や特定空家等として勧告を受けたときには特例が外れます。壊す時期と管理の状態が税を左右します。
Q5.
維持費は、家ごとの固定資産税の額と、実家までの距離で大きく違います。平均の額で見当をつけるより、自分の家の1年分を書き出す方が判断に使えます。書き出す項目は、固定資産税と都市計画税(納税通知書の額)、火災保険料、電気と水道の基本料金、草刈りや庭木の手入れの費用、見に行くための交通費です。この合計を、控除の期限までに売った場合と過ぎてから売った場合の手取りの差と並べます。持ち続ける年数ごとに何を失うかが金額で見えてきます。
Q6. 2026年以降、
今の法律のままであれば、期限の切れるものが続きます。2023年に親が亡くなった方は、相続した空き家の3,000万円控除を使える売却の期限が2026年12月31日です。2027年3月31日は、2024年4月1日より前から相続を知っていた方の相続登記の申請期限です。不動産の売買契約書の印紙税の軽減措置の期限(令和9年3月31日まで・国税庁タックスアンサー No.7108)も、この日に重なります。2027年12月31日には、相続した空き家の控除の制度そのものの期限が来ます。延長されるかどうかは毎年の税制改正で確かめてください。
当社の
ご相談の中では、空き家の売却相場を調べて金額ばかりに目が向き、手取りを左右する売る側の費用を後から知って驚かれる方が多いです。当社では、売買契約書の印紙代、抵当権の抹消登記の費用、住所変更登記の費用に加え、相続した物件では相続登記の費用がかかることを、最初にお伝えするようにしています。書類も、登記識別情報または権利証・本人確認書類・印鑑証明書・固定資産税の納税通知書に、相続した物件では戸籍などが加わるため、早めに揃え始めると安心です(相続登記から引き渡しまでの流れと必要な書類の全体は「空き家を売却するには?3つの売り方と名義・税金の順番」の記事にまとめています)。当社では、ご相談から買取価格のご提示までが目安30分、ご契約までが目安1〜2週間、お引き渡しは早ければ2週間以内で、お引き渡しと同時にご入金しますので、手取りの見通しを早めに立てていただけます。全国(47都道府県)に対応していますので、遠方にある相続した実家でも、相場と手取りをまとめてご確認いただけます。ご負担いただく費用やご用意いただく書類は個別のご案件によりますし、買い取れない物件や売らないほうがよい場合は、正直にそうお伝えしています。
当社が買い取る物件・お断りする物件と、買取価格の決まり方は、当社の買取事例76件の内訳とあわせて当社の買取基準にまとめています。
この記事について
- 執筆・編集
- リアテクス編集部株式会社リアテクス当社(宅地建物取引業 東京都知事(1)第107888号)は物件を直接買い取る買主の立場から、売却を検討する方の判断材料となる記事を企画・編集しています。
- 監修
 薩摩 賢幸株式会社リアテクス 取締役COOこの区分の監修を担当しています。記事の公開判断は当社が行っています(代表が定めた手順による)。確認・公開判断:薩摩 賢幸(株式会社リアテクス 取締役COO)
- 公開・更新
- 公開 更新 内容を見直したときは、この日付と改訂の内容を更新しています。情報の確認日 (出典の公的資料を開いて内容を確かめた日)
- この記事の事実確認の方法
- 法令:宅地建物取引業法、空家等対策の推進に関する特別措置法出典:法務省
- 記事の作り方
- この記事は、当社の担当者が事実確認を行ったうえで公開しています。
出典(10件・に確認)
- reinfolib.mlit.go.jp
- moj.go.jp/MINJI/minji05_00565.html
- nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- nta.go.jp/taxes/shiraberu/taxanswer/joto/3255.htm
- nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
- nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
- laws.e-gov.go.jp/law/426AC1000000127
- laws.e-gov.go.jp/law/327AC1000000176
更新履歴
- 第1版公開
空き家の記事
近いテーマの記事
このテーマの全体像
あわせて読む
 新潟県の別荘を「あげます」で譲る費用は?国庫帰属・買取と比較
 大分県の別荘は「あげます」で手放せる?もらい手と建物で選ぶ
 空き家の処分方法は6つ|相続した実家の費用と期限
 空き家の相場はいくら?相続した実家の手取りを試算
 空き家の相続税はいくら?売るときの税と期限の早見表
 空き家が売れない理由は?相続した実家を手放す3つの道
 空き家が売れない場合の手放し方は?6つの出口と期限
 空き家の税金はいつ上がる?固定資産税と売却時の控除
 実家の解体費用はいくら?決まる条件と解体しない選択
 実家を更地にする費用はいくら?解体費と固定資産税
 実家を売る相場はいくら?税金と手取りの早見表
 相続した空き家の売却はどう進める?名義・費用・税金