別荘の処分は、売れない理由が価格の問題か、条件の問題かを切り分けるところから動きます。同じ建物・同じ別荘地で成約が出ていて内覧も入るなら価格の問題で、値下げや売り方の変更で決まります。成約も内覧も止まっているなら条件の問題で、値下げを繰り返すあいだに管理費と修繕積立金だけが積み上がり、最後は「0円でいいから引き取ってほしい」と言っても引き取り手がいない状態に近づきます。相続したまま一度も使っていない別荘、仲介に半年以上出して価格を下げても内覧が入らない別荘、管理組合から滞納の督促が届いた別荘は、いくらで売れるかより先に、この切り分けと、持ち続ける年間の費用を確かめてください。
任意売却
別荘を
公開 更新
「誰も使わない別荘の管理費を、いつまで払い続けるのか」。別荘を処分したいのに売れないときは、値下げの前に「価格の問題か、条件の問題か」を切り分けることが先で、条件の問題であれば値下げでは解決しない場合があります。
滞納があっても建物が傷んでいても現況のまま買取を検討し、その負担は仲介より低い価格に織り込みます。売主が確定しない、進入路の権利や地主の承諾が得られない、滞納と将来の負担が物件の価値を大きく超える別荘はお断りします。この家が買い取れるかどうかだけ、先に聞く(無料)
目次(7章)
先にこの家の買取価格のめどだけ知りたい方へ。
約1分で簡単査定を申し込むこの先は当社の買取窓口「買取くん」です。
別荘を
別荘地の一戸建てにかかる管理費や水道基本料などの費用項目と見落としやすい点
別荘地の一戸建ての費用項目
別荘地管理費
管理会社との契約に基づき、年額または月額で発生する。
水道・簡易水道の基本料
使用しなくても発生。凍結防止のため通水が必要な地域もある。
浄化槽の保守点検・清掃
使っていなくても法定の頻度で点検義務がある。
固定資産税・都市計画税
年4期。建物の評価が残っている場合がある。
処分の判断をする前に、必ずこれを紙に書き出してください。「売らない」という選択の年間コストです。
別荘の
「別荘の相場は◯円」という平均の金額は、ご自身の物件の判断材料になりません。別荘の価格は、3つの意味で平均になじみません。
1つ目は、別荘・リゾート物件の価格が同じ建物の中でも大きく開くからです。 同じリゾートマンションの同じ間取りでも、階数、眼前の視界、修繕積立金の残高、管理費の水準、温泉の権利、駐車場の有無で成約価格が変わります。区分所有の中でも、ここまで条件差が価格に直結する種類の物件は多くありません。平均値を出しても、ご自身の部屋の判断材料になりません。
2つ目は、別荘の相場として引ける公的な数字が無いからです。 国が公表しているのは実際の取引価格情報や地価の指標で、それは確認できます(不動産情報ライブラリ(国土交通省))。ただしそこに出てくるのは取引が成立した物件で、売れなかった物件は記録に残りません。別荘地では「売りに出ているが成立していない」物件の比率が高く、成立した取引だけを見ると実勢を読み違えます。
3つ目は、別荘の処分で本当に効くのは価格ではなく、費用の止め方だからです。 管理費、修繕積立金、温泉利用料、固定資産税、別荘地の管理会社に払う維持管理負担金。これらは所有している限り止まりません。売却価格が10万円上がるかどうかより、あと何か月払い続けるのかのほうが、手取りに与える影響が大きい局面があります。
別荘の処分でつまずくのは、値付けを外したときではありません。費用が止まらないまま時間が過ぎることと、引き取り手が存在しない物件に値下げを繰り返すことです。金額表より、この2つを先に片づけるほうが手取りは動きます。
別荘の価格は条件で大きく開き、公的な相場がなく、費用の止め方が重要である
相場を書かない3つの理由
条件差が価格に直結
同じ間取りでも階数や温泉の権利等で成約価格が変わるため。
公的な相場が存在しない
成立した取引のみ記録され、売れなかった物件は残らないため。
費用の止め方が重要
売却価格より、管理費等の費用をいつ止められるかが影響するため。
リゾートマンション
| 費用項目 | 性質 | 見落としやすい点 |
|---|---|---|
| 管理費 | 毎月定額 | 空室でも満額かかる |
| 修繕積立金 | 毎月定額 | 大規模修繕の前後で改定される |
| 温泉利用料・給湯負担金 | 毎月定額の場合が多い | 使っていなくてもかかることがある |
| 駐車場使用料 | 契約している場合 | 解約しても管理費は減らない |
| 固定資産税・都市計画税 | 年4期 | 土地の持分にもかかる |
| 火災保険料 | 年払い | 空室扱いで条件が変わる場合がある |
| 一時金・特別徴収 | 不定期 | 大規模修繕や設備更新時に発生 |
リゾートマンションで問題になりやすいのは、専有面積に対して管理費の負担が重い建物があることです。温泉、大浴場、プール、フロント、レストラン、ラウンジ。分譲当時にリゾート施設として作られた共用部分は、維持に人手と燃料代がかかります。それを所有者数で割るため、居住人数が減れば1戸あたりの負担は上がります。
さらに、滞納が発生している建物では、滞納分を残りの所有者が実質的に負担する構造になります。管理組合の収入が減れば、値上げか、修繕の先送りのどちらかしかありません。 修繕を先送りした建物は、次の買い手からさらに敬遠されます。
別荘地の
費用項目ごとに、性質と見落としやすい点を並べます(費用項目:性質/見落としやすい点)。
- 別荘地管理費(維持管理負担金):年額または月額/管理会社との契約に基づく
- 水道・簡易水道の基本料:使用しなくても発生/凍結防止のため通水が必要な地域も
- 浄化槽の保守点検・清掃:法定の頻度がある/使っていなくても点検義務がある
- 固定資産税・都市計画税:年4期/建物の評価が残っている場合あり
- 除雪・草刈り・庭木の管理:委託か自力/遠方だと交通費と宿泊費が加わる
- 火災保険料:年払い/引き受けを断られることがある
- 道路・私道の共同管理費:別荘地によりけり/共有の私道は補修負担が回ってくる
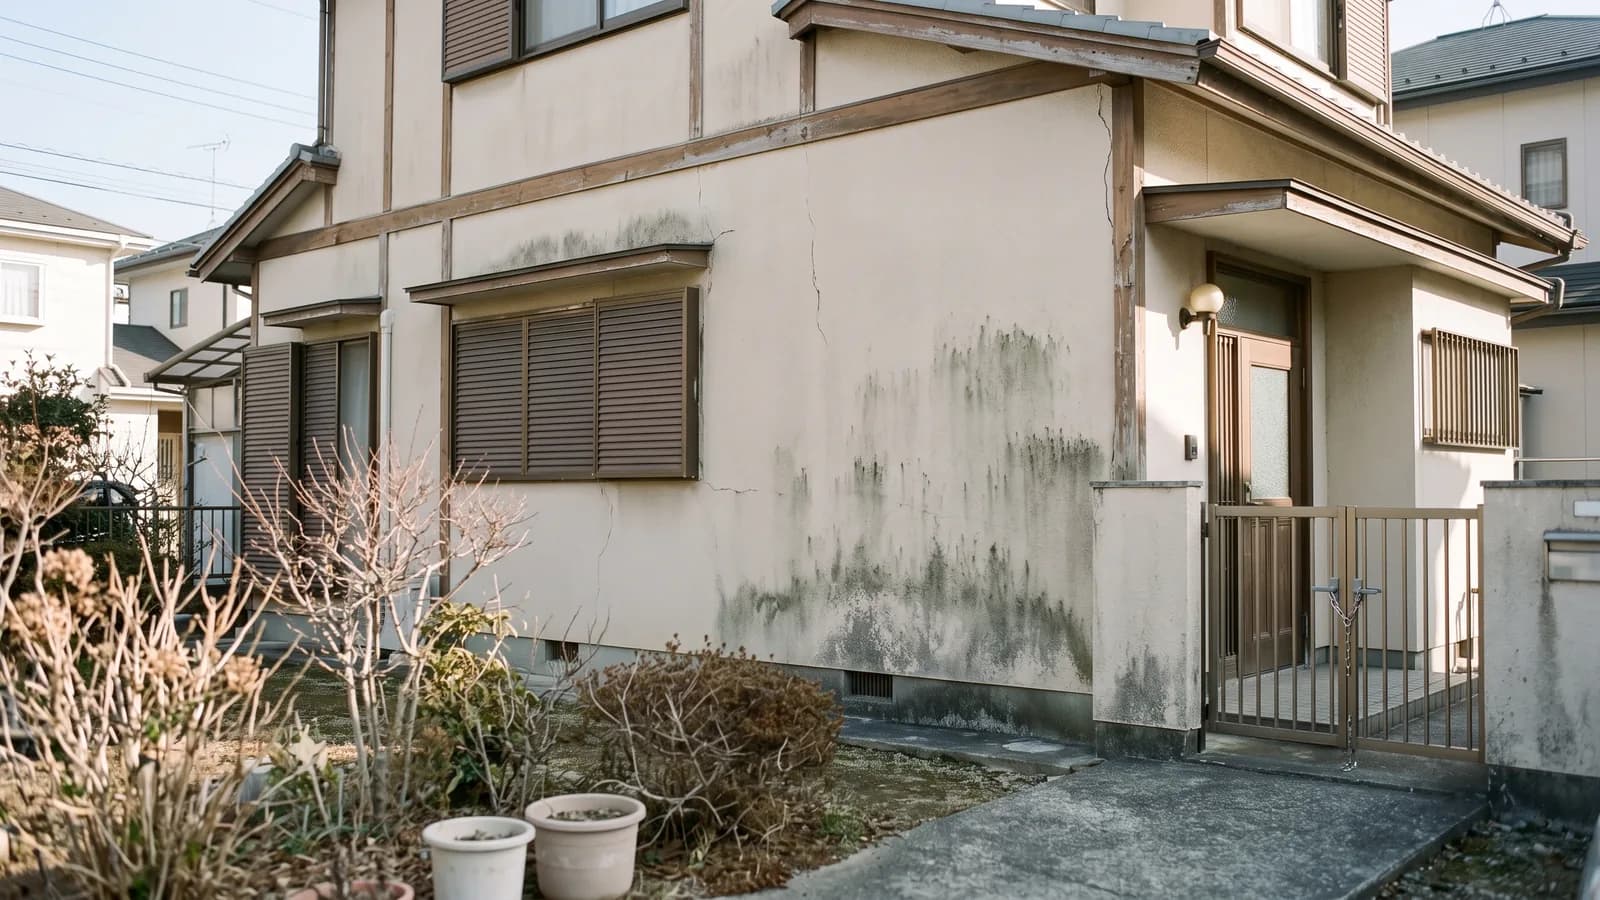
一戸建ての別荘で厄介なのは、費用が「使わなければ減る」とは限らない点です。簡易水道の基本料、浄化槽の点検、別荘地の管理費は、行かなくてもかかります。冬季に凍結で配管が破裂すれば修理費が出ます。放置して屋根が抜ければ、建物の解体費が処分費として乗ってきます。
そして遠方の所有者ほど、現地の状態を把握できていません。「まだ大丈夫だろう」と思っている間に、雨漏りが進んで内部が傷み、獣が入り込み、建物としての価値がなくなっているケースがあります。
上の表と一覧を、ご自身の物件の実額で埋めてください。年間の合計が出ます。それが「処分せずに持ち続ける」という選択の年間の値段です。この金額を知ったうえで「それでも今は持っておく」と決めるなら、それは合理的な判断です。気をつけたいのは、管理費を払い続けながら、売った場合の金額を一度も確かめないまま年が過ぎることです。5年分の保有コストが、売却で得られる金額を上回っている状態は、実際に起こります。
「別荘を持っているだけで、毎年いくら出ていくのか」について、そのまま聞けます。
別荘の
管理費滞納に対する督促状の送付から強制執行、競売請求までの手続の段階
管理組合が取れる手続の段階
- 1
督促状の送付
電話、書面、内容証明郵便による督促。
- 2
支払督促・訴訟
裁判所の手続を使って債権の確定を図る。
- 3
強制執行
判決確定後、給与や預金の差押え等を行う。
- 4
競売請求
区分所有法59条に基づき競売を請求する。
別荘・リゾートマンションの処分で最も深刻化しやすいのが、管理費の滞納です。
1. 滞納債権は
区分所有建物のルールは、建物の区分所有等に関する法律(区分所有法)に定められています。同法7条1項が定めるのは、区分所有者が共用部分などについて他の区分所有者に対して持つ債権と、規約や集会の決議に基づいて他の区分所有者に対して持つ債権です。管理費・修繕積立金はこの債権に当たります。8条は、この7条1項の債権を、債務者である区分所有者の「特定承継人」(その部屋を買うなどして引き継いだ人)に対しても行うことができるとしています(条文は区分所有法8条(e-Gov法令検索)で読めます)。
つまり、滞納がある部屋を買った人は、前の所有者の滞納分を管理組合から請求され得るということです。
これが何を意味するか。滞納が積み上がった部屋は、その滞納額の分だけ市場での引き取り手が減ります。買主は滞納分を引き継ぐ前提で価格を考えるため、滞納額が物件の価値を超えると「価格をゼロにしても買えない」状態になります。
したがって、滞納は時間が経つほど処分が難しくなります。
滞納が売買代金を超えると差額の持ち出しになり、物件の価値を超えると価格をゼロにしても買い手がつかない
滞納がある部屋は、どこから売れなくなるか
| 滞納額の大きさ | 決済の形 | 考えること |
|---|---|---|
| 売買代金より小さい | 代金から管理組合へ支払って清算する | 滞納があっても、売却の検討はできる |
| 売買代金より大きい | 差額を売主が持ち出すか、管理組合と分割などを協議する | 放置して滞納が増える速さと、持ち出す額を比べる |
| 物件の価値より大きい | 価格をゼロにしても買えない状態 | 買主は滞納分を引き継ぐ前提で価格を考えるため(区分所有法8条) |
2. 管理組合が
管理組合の対応は、規約と総会決議によりますが、実務上おおむね次の順で進みます。
第1段階:督促状の送付。 電話、書面、内容証明郵便。この段階で連絡を返さないと、次に進みます。
第2段階:支払督促・少額訴訟・通常訴訟。 管理組合が裁判所の手続を使って債権の確定を図ります。手続の種類と流れは、裁判所ウェブサイトの「支払督促」「少額訴訟」の案内で確認できます。
第3段階:判決確定後の強制執行。 給与や預金の差押え、不動産の強制競売。
第4段階:区分所有法59条に基づく競売請求。 同法59条は、共同の利益に反する行為による共同生活上の障害が著しく、他の方法によってはその障害を除去して共同生活の維持を図ることが困難であるときに、集会の決議に基づき、訴えをもって区分所有権と敷地利用権の競売を請求できると定めています(区分所有法59条)。決議には区分所有者および議決権の各4分の3以上が必要とされ、要件も限定的です。長期・多額の滞納がこの要件を満たすかは事案ごとの判断で、59条は最終手段であり、滞納があれば当然にここまで進むというものではありません。
実務で現実の選択肢になりやすいのは第2段階と第3段階です。そして強制競売になれば、市場での売却よりも回収額は下がるのが通常です。
3. 遅延損害金と
多くの管理規約には、滞納に対する遅延損害金の定めがあり、加えて督促に要した費用(弁護士費用を含む)を滞納者の負担とする条項が置かれています。元本だけでなく、その周辺の費用も積み上がります。
4. 滞納が
ここは誤解が多い点です。滞納があっても、売却の検討は可能です。 実務上は、売買代金から滞納分を精算する形を取ります。売買代金が滞納額を超えていれば、決済時に管理組合へ支払って清算できます。
問題は、滞納額が売買代金を超えている場合です。この場合、差額を売主が持ち出すか、管理組合と分割等の協議をするか、いずれかになります。持ち出しが発生する取引は、心理的に受け入れづらいものです。ただし、放置して滞納が増える速度と、持ち出し額を比べて判断してください。
住宅ローンの滞納が絡んでいる場合は、時間軸がさらに厳しくなります。滞納からどれくらいで手続が進むかは住宅ローン滞納から差し押さえまでの流れの記事に時系列で整理しています。
5.
放置された別荘は、空き家対策の枠組みの対象になり得ます。
年に数日しか行かない別荘は、所有者の感覚では「使っている家」ですが、制度上はそうとは限りません。空家等対策の推進に関する特別措置法は、居住その他の使用がなされていないことが常態である建築物等を「空家等」として扱い、周囲に危険や衛生上の悪影響を及ぼす場合には市町村が「特定空家等」として指定し、助言・指導、勧告、命令、行政代執行までを段階的に行える仕組みを定めています。2023年の改正では、そのまま放置すれば特定空家等になるおそれのある状態を「管理不全空家等」として、より早い段階で指導・勧告の対象にできるようになりました。何年も足を運んでいない別荘は、この「常態」の側に寄っていきます。制度の概要は国土交通省が公表しています(国土交通省「空き家対策」)。
実務上重いのは税です。特定空家等または管理不全空家等として勧告を受けると、住宅用地特例が外れます。 別荘であっても、住宅用地として特例が適用されている土地であれば、この影響を受け得ます。
そして、命令にも従わない場合は行政代執行に進み、その費用は所有者に請求されます。業者も金額も選べないまま確定します。別荘地では搬出距離が長く、解体費が市街地より高くなりがちなので、この結末は特に避けたい形です。
なお、統計上の扱いとしては、別荘等の「二次的住宅」は空き家の内訳のひとつとして区分されています。総務省統計局の住宅・土地統計調査で、空き家の種類別の内訳が確認できます(総務省統計局「住宅・土地統計調査」)。空き家全体が増え続ける市場では、時間は基本的に売り手の味方をしません。
別荘が
売れない理由が価格の問題である場合と条件の問題である場合の違い
価格と条件の問題の切り分け
| 観点 | 価格の問題 | 条件の問題 |
|---|---|---|
| 成約事例 | 直近1〜2年に成約事例がある | ここ数年ほとんど成約が出ていない |
| 内覧の申込み | 申込みが入っている | ほぼ入らない |
| 管理費・修繕積立金 | 周辺の同種物件と大きく違わない | 専有面積に対して著しく重い |
| 滞納の状況 | 滞納がない | 建物全体で滞納が多い |
| 解決方法 | 価格調整や買主の探し方を変更する | 値下げでは解決しない |
値下げを繰り返す前に、この切り分けをしてください。
1. 価格の
次の条件に当てはまるなら、売れない理由は主に価格です。
- 同じ建物・同じ別荘地で、直近1〜2年に成約している事例がある
- 内覧の申込みが入っている(が、決まらない)
- 管理費・修繕積立金の水準が、周辺の同種物件と大きく違わない
- 滞納がない
- 建物の状態が、その築年数として標準的な範囲にある
この場合、売却期間を短縮したいなら価格を調整するか、買主を探す方法を変えることになります。市場に買い手が存在するので、条件の合う相手にたどり着けば決まります。
2. 条件の
一方、次に当てはまるなら、値下げでは解決しません。
- 同じ建物・同じ別荘地で、ここ数年ほとんど成約が出ていない
- 売り出しても内覧の申込みがほぼ入らない
- 管理費・修繕積立金が、専有面積に対して著しく重い
- 建物全体で滞納が多く、修繕計画が事実上動いていない
- 私道・進入路の権利が確保されていない
- 上下水道・電気の引き込みに問題がある、または撤去されている
- 建物が傷みすぎて、修繕費が想定売却価格を超える
- 市街化調整区域等で、建て替えに強い制限がある
- 敷地が借地で、地主の承諾が得られる見込みが立たない
これらは、価格を下げても買主の経済計算が成立しない種類の条件です。買主が支払う金額よりも、買った後に出ていく金額が大きいためです。「0円でいいから引き取ってほしい」という相談が発生するのは、この領域です。
そして、0円でも引き取り手がいないことがあります。理由は明快で、受け取った瞬間から管理費と税金の支払義務が発生するからです。「無料でもらえる」のではなく「毎年出ていく債務を引き受ける」取引になります。
3. 切り分けの
手順1:同じ建物・同じ別荘地の成約実績を確認する。 管理会社や現地の不動産会社に「直近で成約した部屋はあるか」「いくらで決まったか」を聞いてください。国土交通省の取引価格情報も併せて見てください(国土交通省「不動産情報ライブラリ」)。
手順2:管理組合の財務を確認する。 管理組合の総会資料、収支報告書、長期修繕計画、滞納状況、修繕積立金の残高。区分所有の場合、これが物件の価値を大きく左右します。取得できる資料を集めてください。
手順3:建物と設備の状態を確認する。 遠方であれば、管理会社に室内の状況を確認してもらうか、現地の事業者に写真を撮ってもらってください。雨漏り、配管の凍結破裂、カビ、獣害。状態が分からないまま売り出すと、後で契約不適合の問題になります。
手順4:権利と接道を確認する。 一戸建ての別荘は、進入路が私道で、その私道の所有関係が整理されていないことがあります。接道の考え方は再建築不可物件はなぜ売りにくいのかの記事で整理しています。
この4手順で、価格か条件かはおおむね判別できます。
4. リゾートマンション特有の、
区分所有のリゾート物件は、部屋の中よりも建物全体の状況が価格に効きます。買主が見ているのは、次の項目です。
| 見る項目 | なぜ見るか | 価格への向き |
|---|---|---|
| 管理費・修繕積立金の月額 | 買った後に毎月出る固定費 | 高いほど下げ要素 |
| 修繕積立金の残高 | 将来の一時金徴収の可能性 | 少ないほど下げ要素 |
| 長期修繕計画の有無・更新状況 | 計画がなければ費用が読めない | 無いほど下げ要素 |
| 建物全体の滞納率 | 組合の資金力と将来の値上げ | 高いほど下げ要素 |
| 温泉・大浴場等の設備 | 維持費がかかる共用部 | 需要にも費用にも両面 |
| エレベーター・給水設備の更新時期 | 大規模な更新費用 | 未更新は下げ要素 |
| 総戸数と居住実態 | 空室率が高いと組合が弱る | 空室多は下げ要素 |
| 賃貸・民泊の可否 | 買主が収益で回せるか | 不可は下げ要素 |
| ペット可否・利用制限 | 需要層の広さ | 制限多は下げ要素 |
| 駐車場・アクセス | 実際に使えるか | 不便は下げ要素 |
| 眼前の視界・階数・向き | 同じ建物でも差が出る | 良ければ上げ要素 |
この表で最も重いのは「管理費・修繕積立金の月額」と「滞納率」です。 買主にとって、専有部分の見た目は工事で変えられますが、月額の固定費と組合の財務は変えられません。
そして、管理費が重い物件は「安く買う」ことで採算が合うわけではありません。保有し続ける限り費用が出るため、買主は「いつ、いくらで出口が作れるか」を考えます。出口が見えない物件は、価格をどれだけ下げても引き受けにくい。 ここが、一般の住宅と別荘・リゾート物件の最も大きな違いです。
5. 別荘地の
一戸建ての別荘は、区分所有とは違う軸で見ます。
進入路。 前面の道が私道か、公道か。私道であれば所有者は誰か、通行と掘削の承諾が取れるか。ここが確保されていない別荘は、水道管の更新も、建て替えも、資材の搬入も難しくなります。「今まで通っていたから大丈夫」は、権利の話としては根拠になりません。
上下水道・電気。 簡易水道が組合運営で、加入金や維持負担金がある場合。下水が浄化槽で、点検・清掃が必要な場合。長期に使っていなければ配管が破損している可能性があります。電気が撤去済みなら、再引き込みの費用が出ます。
傾斜地・擁壁。 眺望の良い別荘地は傾斜地に多く、擁壁があります。擁壁に劣化や変形があれば、修繕費が読めなくなります。がけ条例等の制限で、建て替えに追加費用が必要な場合もあります。
積雪・凍結。 冬季に道路が閉ざされる地域では、利用できる期間が限られます。除雪の負担、水道の水抜き作業、凍結による破損。建物の劣化速度が、平地の空き家より速いことがあります。
建物の状態と解体費。 木造で長く放置された別荘は、建物としての評価がほぼ残らず、むしろ解体費がマイナス要素になります。搬入経路が狭い、傾斜地にある、廃材の搬出距離が長い。別荘地の解体費は、市街地の同規模の建物より高くなる傾向があります。 解体費の構造については空き家の解体費用の記事で項目ごとに整理していますので、そちらを併せてご覧ください。
借地の場合。 別荘地の一部は、敷地が地主からの借地です。この場合、譲渡には地主の承諾が必要になるのが通常で、承諾料の水準も論点になります。借地・底地の構造は底地と借地権の出口の記事で扱っています。
獣害と近隣。 建物にイノシシやハクビシンが入り込んでいる、蜂の巣がある、庭木が近隣に越境している。現地を長く見ていない方は、この点を把握していないことが多いです。
「別荘が売れない理由を、価格と条件に切り分ける」について、そのまま聞けます。
別荘の
仲介で一般の買主に売る場合と買取業者に直接売る場合の向く条件の違い
仲介と買取の向く条件
| 観点 | 仲介 | 買取 |
|---|---|---|
| 成約実績・需要 | 成約実績がある | 市場で明確に需要がある場合は不向き |
| 滞納の有無 | 滞納がない | 滞納の精算を含めて整理したい |
| 時間的余裕 | 時間に余裕がある | 時期を確定させたい |
| 建物の状態 | 標準的 | 建物の状態に不安がある |
| 価格の傾向 | 市場価格に近い金額が期待できる | 仲介での成約想定価格より低くなる |
1. 仲介・買取・管理組合・隣接者に
別荘の処分方法は、売る相手と手放し方で分かれます。仲介で一般の買主に売る/買取業者に売る/管理組合に引き取ってもらう/隣接者に売る/贈与や無償で譲る/相続の前なら放棄/相続土地国庫帰属制度に申請する。 建物があるリゾートマンションと、土地が主役の別荘地の一戸建てとでは、現実に動く経路が違います。以下は前の4つで、残りは「2. 放棄と相続土地国庫帰属制度」で扱います。
選択肢1:仲介で一般の買主に売る。 同じ建物・同じ別荘地で成約が出ているなら、まず検討すべき経路です。市場価格に近い金額が期待できます。
向く条件: 成約実績がある。滞納がない。管理費が過大でない。建物の状態が標準的。時間に余裕がある。
向かない条件: 成約が出ていない。内覧が入らない。滞納がある。急いでいる。遠方で内覧対応ができない。
注意点: 仲介には「決まらないまま媒介契約が満了する」という結果があり得ます。その間も管理費と税金は出続けます。3か月動かなかったら、価格の問題か条件の問題かを再度切り分けてください。
選択肢2:買取業者に直接売る。 当社のような買取事業者が買主となる形です。
向く条件: 時期を確定させたい。遠方で対応できない。滞納の精算を含めて整理したい。相続人が複数で早く分けたい。建物の状態に不安がある。
向かない条件: 市場で明確に需要があり、時間をかけられる。この場合は仲介のほうが手取りが多くなる可能性が高いので、そう申し上げます。
注意点: 買取価格は仲介での成約想定価格より低くなります。管理費の負担、滞納の引受け、解体や修繕の費用、再販までの保有コスト、そして売れ残るリスクを買った側が負うためです。別荘・リゾート物件は再販の出口が狭いため、この差は市街地の物件より大きくなることがあります。
別荘をできるだけ高額で手放したいときも、見るのは金額の大小ではありません。買取業者選びで見るのは3点です。 ①管理費と修繕積立金の滞納を引き受けるかを書面で確かめる ②現地を見ずに出した金額か、見たうえの金額かを聞く ③決済日と、決済までに売主がする作業(残置物・鍵・管理組合への届出)を先に決める。①が曖昧なまま進むと、決済の直前に滞納分の負担で金額が動きます。
選択肢3:管理組合・別荘地の管理会社に相談する。 区分所有の場合、管理組合が買い取る、あるいは組合が引き受け先を持っていることがあります。別荘地では、管理会社が再販事業を行っている場合もあります。
向く条件: 滞納が積み上がっており、組合側にも早期の解決に利害がある。
注意点: 制度としてあるものではなく、規約と総会決議に依存します。まず管理会社に「滞納の精算を含めた処分について、組合として対応の仕組みがあるか」を聞いてください。
選択肢4:隣接地の所有者・同じ建物の他の所有者に打診する。 一戸建ての別荘で、隣地の所有者が敷地を広げたいと考えていることがあります。区分所有でも、同じ階の隣室を持つ人が買う例があります。
向く条件: 一般市場では買い手が限られるが、特定の相手にとって価値がある。
注意点: 相手が限られるため、条件交渉で不利になりやすい。それでも、市場に買い手がいない物件では有効な経路です。
2. 放棄と
選択肢5:相続放棄を検討する(相続前・相続直後)。 まだ相続手続が終わっていない段階なら、相続放棄という選択があります。ただし、放棄は個別の財産を選んで捨てる制度ではありません。 その相続について一切の権利を放棄することになり、預貯金や他の不動産も受け取れなくなります。
そして重要な点があります。放棄をしても、管理の義務が直ちに消えるわけではありません。改正民法940条の内容と、放棄後に何が残るのかは相続放棄しても実家の管理義務は消えない記事で解説しています。別荘の場合、放棄後も現に占有していた財産の管理義務が問題になり得ます。
期限があります。 自己のために相続の開始があったことを知った時から3か月です。この期間を過ぎると、原則として放棄はできません。判断には弁護士・司法書士への相談が必要です。
選択肢6:相続土地国庫帰属制度を検討する。 相続等により取得した土地を、一定の要件のもとで国庫に帰属させる制度で、2023年(令和5年)4月27日に施行されました。制度の内容と要件、申請の手続は法務省の制度案内で確認できます(法務省「相続土地国庫帰属制度」)。
この制度は要件が厳しく、建物がある土地は対象外です。 また、境界が明らかでない土地、担保権等が設定されている土地、通路として他人に使用されている土地なども対象外とされています。
加えて、承認された場合は10年分の土地管理費相当額にあたる負担金の納付が必要です。この負担金は「どの土地も同額」ではなく、地目ごとに算定方法が異なります。 宅地、田・畑、雑種地や原野は面積にかかわらず原則20万円とされる一方、市街化区域や用途地域内の宅地、一定の区域内の農地、そして森林は、面積に応じた算定になります(法務省「相続土地国庫帰属制度の負担金」)。ご自身の土地でいくらになるかは、法務局に確認してください。
つまり、「建物付きの別荘をそのまま国に渡す」という使い方はできません。建物を解体し、要件を満たすかを確認したうえで申請する経路です。要件の該当性は個別判断になるため、法務局への相談が前提になります。
3. 選択肢の
仲介と買取を比べる表です。任意売却・仲介・買取の違いは任意売却と買取の違いの記事で整理しています。
| 条件 | 仲介 | 買取 |
|---|---|---|
| 同建物で成約が出ている | 有力 | 比較対象 |
| 数年成約が出ていない | 長期化しやすい | 現実的 |
| 滞納が積み上がっている | 買主が引くことが多い | 精算前提で相談可 |
| 管理費が専有面積に対し重い | 決まりにくい | 価格に織り込む |
| 遠方で対応できない | 内覧対応が負担 | 現地対応を任せられる |
| 相続人が複数 | 合意が長引く | 合意は1回で済む |
| 建物が著しく傷んでいる | 買主が限られる | 織り込んで検討 |
| 相続手続が未了で3か月以内 | — | — |
管理組合・隣接者への打診と、放棄・国庫帰属を、同じ条件で比べると次のとおりです(条件:管理組合・隣接者/放棄・国庫帰属)。
- 同建物で成約が出ている:打診の価値あり/検討外
- 数年成約が出ていない:打診の価値あり/条件次第
- 滞納が積み上がっている:組合に利害あり/相続前なら選択肢
- 管理費が専有面積に対し重い:打診の価値あり/建物ありは国庫帰属不可
- 遠方で対応できない:交渉は自分で/手続は専門家経由
- 相続人が複数:合意が必要/全員の判断が必要
- 建物が著しく傷んでいる:隣地は土地目的なら可/解体後なら国庫帰属の検討可
- 相続手続が未了で3か月以内:—/放棄の検討期限内
この表と一覧の見方は「どれが得か」ではありません。 「不確実性と時間を自分で抱えるか、価格を下げて相手に渡すか、そもそも権利を手放すか」の選択です。
どの経路に近いか判断がつかない場合は、数字を出してから決めるほうが早いです。当社がお出しする3つの数字は、最後の節のとおりです。買い取れないと判断した場合は、その理由と次に整理すべきことをお伝えします。
4. 相続で
相続で別荘を引き継ぐ前に確認すべき管理費の滞納状況や登記名義などの項目
相続前に確認しておくこと
管理費と滞納の状況
月額や滞納額、一時金の徴収予定などを管理会社に確認する。
登記名義と共有関係
登記事項証明書を取り、名義や共有関係を確認する。
物件の現況
管理会社や現地の事業者に依頼し、室内の傷み具合を確認する。
相続放棄の期限
相続開始を知った時から3か月。他の財産も含めて判断する。
まだ相続手続が進んでいない段階の方には、ここを先に読んでいただきたいです。この段階でしか取れない選択があります。
確認1:管理費と滞納の状況。 管理会社または別荘地の管理事務所に問い合わせて、次を確認してください。
- 現在の管理費・修繕積立金・その他負担金の月額(年額)
- 滞納があるか、あるならいくらか
- 直近で一時金の徴収予定があるか
- 建物全体の滞納状況(区分所有の場合)
滞納が長く続いていると、元本に遅延損害金と督促費用が加わって、物件の価値を超える額になっていることがあります。相続財産の全体像を把握する前に、この数字を掴んでください。
確認2:登記名義と共有関係。 登記事項証明書を取って、名義を確認してください。祖父の代の名義で止まっている別荘は珍しくありません。 その場合、相続人の範囲が広がり、全員の合意が必要になります。
共有名義になっている場合、自分の持分だけを処分する経路もあります。この点は共有持分は自分の分だけ売れる記事で扱っています。ただし、他の共有者の同意なしに持分を売ると、関係が悪化することがあります。順番としては、まず共有者間の協議を試みてください。
確認3:物件の現況。 長く使われていない別荘は、想像より傷んでいることがあります。管理会社に室内の確認を依頼するか、現地の事業者に写真を撮ってもらってください。
確認4:相続放棄の期限。 前述のとおり、相続放棄は自己のために相続の開始があったことを知った時から3か月です。「別荘だけ放棄する」ことはできず、他の財産も含めた判断になります。
この判断は、預貯金や他の不動産の額と、別荘の滞納額・年間コストを並べて行うものです。全体で見てプラスなら、別荘の処分費用を他の財産で吸収する形になります。全体で見てマイナスなら、放棄が選択肢になります。
判断が遅れると選択肢が消えるため、弁護士・司法書士に早めに相談してください。放棄の可否は、当社では判断できません。
確認5:相続登記の義務。 相続によって不動産を取得したことを知った日から3年以内に相続登記を申請することが義務化されています。根拠は不動産登記法76条の2で、正当な理由なく申請を怠った場合は10万円以下の過料の対象とされています(同法164条1項)。施行日は2024年(令和6年)4月1日で、施行日より前に相続したことを知った不動産も対象です。その場合は2027年(令和9年)3月31日までに登記する必要があります(相続登記の申請義務化について(法務省))。条文は不動産登記法(e-Gov法令検索)で読めます。
登記名義が被相続人のままでは、別荘を売っても買主へ所有権を移せません。契約自体は登記の前でも結べますが、決済までには相続登記を済ませておく必要があります。相続人が多い場合、戸籍の収集と遺産分割協議だけで数か月かかります。処分の相談を始める前に、登記の状態を確認してください。
5. 譲渡所得と
別荘の売却では居住用財産の特例が使えず、取得費が不明な場合の扱いなどの税務の論点
譲渡所得と税務の論点
居住用財産の特例
別荘は対象外とされ、3,000万円特別控除等は原則使えない。
取得費の確認
購入時の契約書や領収書がないと税負担が増えることがある。
譲渡損失の損益通算
生活に通常必要でない資産とされる場合、通算は認められない。
長期・短期の区分
譲渡した年の1月1日時点で所有期間が5年を超えるかで区分が変わる。
居住用財産の特例は、原則として使えない。 マイホームを売った場合の3,000万円特別控除は、居住の用に供している家屋が対象です。別荘のように、主として趣味・娯楽・保養のために所有する家屋は、この特例の対象外とされています。「相続した空き家を売ったときの特例」も、被相続人が居住していた家屋が対象です。別荘として使われていた物件は、この特例の要件を満たしません。つまり、別荘の売却では、譲渡益が出れば原則としてそのまま課税対象になります。譲渡所得の計算の基本は国税庁の案内で確認できます(国税庁「譲渡所得の計算のしかた」)。
取得費が分からない場合。 古い別荘では、購入時の契約書や領収書が残っていないことがあります。取得費が不明な場合の扱いには一定の方法がありますが、その方法によると税負担が増えることがあります。売却を検討する前に、購入時の売買契約書、代金の領収書、購入時の登記費用や仲介手数料の記録を探してください。 親が購入した別荘なら、当時の資料が実家に残っている可能性があります。これがあるかないかで、手取りが変わります。
譲渡損失は他の所得と通算できないことがある。 別荘の売却で損失が出た場合、その損失を給与所得等と損益通算することは、生活に通常必要でない資産に該当するとされる場合には認められません。「損したから税金が戻る」とは限らない、ということです。
長期・短期の区分。 譲渡した年の1月1日時点で所有期間が5年を超えるかどうかで、税率の区分が変わります。相続した物件の場合、被相続人の取得時期を引き継ぐ扱いがあります。相続してすぐ売る場合でも、短期譲渡になるとは限りません。
滞納管理費の支払いは譲渡費用になるか。 譲渡費用は、土地・建物を売るために直接かかった費用に限られるとされています。この考え方からすると、決済時に精算する滞納管理費・修繕積立金は、本来所有期間中に負担すべきものを支払ったという性質になるため、一般には取得費や譲渡費用に含めにくい方向で整理されます。 ただし、契約書や精算書での記載の仕方、個別の事情によって扱いが変わり得る領域で、当社が結論を断定できる話ではありません。金額が大きい場合は、契約前に税理士または税務署へ確認してください。
以上は一般的な情報提供です。適用の可否と具体的な税額については税務署または税理士、登記については司法書士、権利関係や放棄の可否については弁護士に、それぞれご確認ください。 当社は不動産の買主であり、税務や法律の代理はできません。
「別荘の処分の選択肢と、相続・税金で先に確かめること」について、そのまま聞けます。
当社が
当社が買い取る条件・買い取れない条件と、実際の買取事例は「当社の買取基準」にまとめています。
「当社が別荘を買い取る場合と、買い取れない場合」について、そのまま聞けます。
別荘の
- 値下げして売り切るのが向くのは、同じ建物・同じ別荘地で成約が出ていて、内覧も入っている場合です。向かないのは、成約も内覧も止まっている場合で、これは価格ではなく条件の問題です。下げても管理費が積み上がるだけになります。注意点は、切り分けを先にすること。「価格の問題か、条件の問題か」を確かめずに値段だけ動かすのが、いちばん時間を失う形です。
- 管理組合・管理会社や、隣接地・同じ建物の他の所有者への打診が向くのは、滞納がまだ小さいうちです。向かないのは、滞納額が物件の価値を超えたあとで、こうなると価格をゼロにしても引き取り手が現れにくくなります。注意点は、管理会社に滞納額の正確な内訳を先に確認すること。管理費の滞納は、管理組合の承諾が要る取引で時間を止めます。
- 放棄や、建物を解体したうえでの相続土地国庫帰属制度が向くのは、相続の前後で、まだ期限が残っている場合です。向かないのは、3か月を過ぎたあとです。判断が遅れるだけで、この選択肢は消えます。どの道を選ぶにしても、先に出しておく数字がひとつあります。「別荘を持っているだけで、毎年いくら出ていくのか」の表を埋めた年間の合計、つまり「処分しない」という選択の値段です。
滞納があっても、資料が揃っていなくても、建物が傷んでいても、現況のままご相談いただけます。ただし買取価格は仲介での成約想定価格より低くなり(理由は「当社が買い取る場合の流れ」の節)、買い取れない物件もあります(「当社が買い取れないケース」の節)。その場合は、金額の話の前に何を整理すべきかをお伝えします。査定は無料で、お出しするのは「仲介で売った場合の想定手取り」「現況での買取金額」「処分しない場合の年間コスト」です。滞納額が買取金額を上回るなら、差額の持ち出しと、もう1年持ち続けた場合の管理費・修繕積立金の合計を並べてから決めてください。
査定は無料・売却の義務なし約1分で簡単査定を申し込む
電話で相談する0120-996-748受付時間10:00〜19:00(水・日曜定休)
通話料無料・全国対応
時間外と定休日のお電話も担当の携帯に転送されるので、直接責任者につながります。
この先は、当社の買取窓口「買取くん」のページです(運営は同じ株式会社リアテクスです)。
別荘の
0円譲渡を打診する前に確認すべき管理費の月額や滞納額などの数字
0円譲渡の前に確認する数字
管理費の月額
引き受け側が保有期間中に出ていく費用を計算するために必要。
滞納額
正確な数字がないと、引き受け側の計算が成立しない。
修繕積立金の残高
将来の負担を見積もるため、0円譲渡の打診前に確認する。
一時金の予定
引き受け側が将来の債務を把握するための交渉材料になる。
建物の状態
再販できる見込みや期間を判断するため、数字にして把握する。
Q1. 管理費を
できます。実務上、滞納がある物件の相談は珍しくありません。売買代金から滞納分を精算する形が基本です。
まず確認していただきたいのは、滞納額の正確な数字です。管理会社に問い合わせて、元本、遅延損害金、督促費用の内訳を出してもらってください。この数字がないと、売却で解決できるのか、差額の持ち出しが必要なのかが判断できません。
滞納額が買取価格を超える場合、差額をどうするかの協議になります。持ち出しが発生することもあります。それでも、放置して滞納が増える速度と持ち出し額を並べて比べてください。滞納額が増えるほど引き取り手が減るのは、本文「滞納債権は『特定承継人』にも請求できる」のとおりです。
Q2.
受け取った瞬間から、管理費、修繕積立金、固定資産税の支払義務が発生するためです(本文「条件の問題である場合」)。
引き受ける側が考えるのは、次の3点です。第一に、保有期間中に出ていく費用の総額。第二に、その物件を再販できる見込みと、そこまでにかかる期間。第三に、再販できなかった場合にどうするか。この3点で計算が成立しないと、価格が0円でも、あるいはマイナスでも引き受けられません。
したがって、0円譲渡を打診する前にやるべきことがあります。管理費の月額、滞納額、修繕積立金の残高、一時金の予定、建物の状態を数字にすることです。「引き受け側の計算が成立する条件」が分かれば、交渉の材料になります。 数字がないまま「0円でいい」と言っても、相手は判断できません。
Q3. 遠方に
できます。現地調査は当社のみで実施できます。鍵をお預かりする、または管理会社に立ち会いを依頼する形が取れます。
契約や決済も、司法書士による本人確認を経たうえで、郵送と振込によって完了させることが可能です。現地に行かずに進められるかは、鍵を送っていただけるか、管理会社が室内確認や立ち会いに応じるかで決まります。残置物の中に持ち帰りたい物がある場合は、その分だけ現地に行く日が要ります。
Q4. 相続人が
財産全体でプラスなら相続して別荘の費用を吸収し、マイナスなら3か月以内の相続放棄が選択肢になる
相続財産を全体で見て、プラスかマイナスか
預貯金や他の不動産の額と、別荘の滞納額・年間コストを並べて決める
| 観点 | 全体で見てプラス | 全体で見てマイナス |
|---|---|---|
| 取る道 | 相続し、別荘の処分費用を他の財産で吸収する | 相続放棄が選択肢になる |
| 期限 | 取得を知った日から3年以内に相続登記を申請する(怠ると10万円以下の過料の対象) | 相続の開始があったことを知った時から3か月 |
| 気をつけること | 名義が被相続人のままでは、売っても買主へ所有権を移せない | 別荘だけの放棄はできず、預貯金や他の不動産も受け取れない。占有していた財産の管理義務が問題になり得る |
問題ありません。むしろ金額と負担が分からない状態のほうが、話し合いは難航します。
別荘の相続で揉めるのは、たいてい「誰が管理費を払うか」です。金額が出ていないと、この議論は結論が出ません。査定額と、放置した場合の年間コストを数字にすれば、遺産分割の具体的な検討材料になります。
ただし売買契約には相続人全員の合意が必要で、決済で所有権を移すまでには相続登記も済ませておく必要があります。手続についても併せてご説明します。
なお、相続放棄を検討する場合は3か月の期限があります。そちらを先に弁護士・司法書士に相談してください。
Q5. 仲介に
値下げの前に、本文「別荘が売れない理由を、価格と条件に切り分ける」の手順で切り分けてください。この1年に同じ建物・同じ別荘地で成約した事例があるか、内覧の申込みが入っているか、管理費・修繕積立金と滞納状況が重くないか。成約も内覧もないなら、その市場に買い手がほぼいないということで、値下げでは解決しません。「価格の問題」だと判断できたときだけ値下げが有効です。条件の問題であれば、値下げを繰り返すあいだに管理費が積み上がるだけになります。
Q6. 修繕積立金の
一般論としては、一時金の徴収が決まっている物件は、その分だけ買主の評価が下がります。したがって、払ってから売るか、払わずに価格に反映させるかは、金額の比較になります。
確認していただきたいのは、一時金の金額、徴収の時期、総会での決議状況です。決議済みで金額が確定しているなら、精算の対象として扱えます。決議前で金額が未確定なら、買主はリスクとして幅を見ます。
未確定のまま売るほうが、金額の折り合いがつきにくいことがあります。総会資料と長期修繕計画を確認して、確定している情報を出してください。
Q7. 温泉権が
両面あります。需要の面ではプラス要素になり得ますが、費用の面では毎月の温泉利用料が固定費として乗ります。
確認すべきは、温泉の権利の性質です。管理組合が源泉を保有しているのか、外部から購入しているのか。給湯設備の更新時期が近いか。源泉の湯量に問題が出ていないか。源泉や給湯設備の更新は大きな費用になり、一時金の原因になります。
「温泉付きだから高く売れる」とは限りません。維持費とセットで評価される項目です。
Q8. 別荘を
条件次第です。検討する場合、次を確認してください。
管理規約で賃貸が認められているか。 リゾートマンションでは、賃貸や短期の宿泊利用を制限している規約もあります。
旅館業法・住宅宿泊事業法等の規制。 短期の宿泊事業として運用する場合、届出や許可、消防設備、近隣への配慮が必要になります。用途地域による制限もあります。
需要のある立地か。 冬季に道路が閉ざされる地域、アクセスに時間がかかる地域では、稼働率が上がりません。
修繕と設備更新の費用を回収できるか。 貸すには水回りと設備を使える状態にする必要があります。その投資額を、賃料で回収できるかを計算してください。
そして、賃貸に出した後で処分を考える場合、入居者がいることで買い手の層が変わります。 収益物件として見る買主が中心になり、価格は賃料の水準と入居の安定性で判断されます。貸す前に、出口も含めて計算してください。
管理費を滞納している状態でも相談できるかという疑問に対する回答
管理費を滞納している状態でも相談できますか?
ご相談可能です。実務上も珍しくなく、売買代金から滞納分を精算する形が基本となります。
- 管理会社に滞納額の正確な内訳を確認する
- 滞納額が買取価格を超える場合は差額の協議になる
- 滞納が増えるほど引き取り手が減る構造になっている
当社の
別荘のご相談で、当社がはじめに伺うことを二つ書いておきます。一つは、毎月の管理費と積立金がいくらで、滞りが出ているかどうかです。使っていなくても止まらない支払いですから、迷っている期間はそのまま負担の増加になります。滞りがある状態でもご相談はお受けしますし、その分は金額の前提として扱いますので、伏せずにお話しください。
もう一つは、現地との距離です。何年も足を運べていないという方がほとんどで、それ自体は進める妨げになりません。ご負担いただく費用は、一般には売買契約書の印紙代、抵当権の抹消登記の費用、住所変更登記の費用で、相続された物件では相続登記の費用が加わります。どこまでかかるかは、個別のご案件によります。お受けできる地域は全国47都道府県ですので、山の中でも海沿いでも扱いは変わりません。値下げを重ねる前に、管理組合の書類と直近の請求書だけお送りください。そこから金額の幅をお出しします。
当社が買い取る物件・お断りする物件と、買取価格の決まり方は、当社の買取事例76件の内訳とあわせて当社の買取基準にまとめています。
この記事について
- 執筆・編集
 藤山 大二郎株式会社リアテクス 代表取締役CEO著書『大家なら!今すぐ不動産業を開業しよう! 不動産投資家から起業家へ』(スタンダーズ)で、大家業から不動産業へ踏み出す道筋を書きました。
- 監修
 薩摩 賢幸株式会社リアテクス 取締役COOこの区分の監修を担当しています。記事の公開判断は当社が行っています(代表が定めた手順による)。確認・公開判断:藤山 大二郎(株式会社リアテクス 代表取締役CEO)
- 公開・更新
- 公開 更新 内容を見直したときは、この日付と改訂の内容を更新しています。情報の確認日 (出典の公的資料を開いて内容を確かめた日)
- この記事の事実確認の方法
- 法令:区分所有法8条出典:国土交通省、法務省
- 記事の作り方
- この記事は、当社の担当者が事実確認を行ったうえで公開しています。
出典(10件・に確認)
- mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk3_000035.html
- laws.e-gov.go.jp/law/337AC0000000069
- laws.e-gov.go.jp/law/416AC1000000123
- stat.go.jp/data/jyutaku/index.html
- reinfolib.mlit.go.jp
- nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
- moj.go.jp/MINJI/minji05_00471.html
- moj.go.jp/MINJI/minji05_00565.html
- moj.go.jp/MINJI/minji05_00454.html
- courts.go.jp/saiban/syurui/syurui_minzi/minzi_25_22/index.html
更新履歴
- 第4版採点で満点に届かなかった観点を直しました(既存の数字・法令・日付は変えていません)。
- 第3版題名と冒頭を検索する方の言葉に寄せ、当社の買取記録の実額の表と当社の条件の節を足しました(既存の数字・法令・日付は変えていません)。
- 第2版重複していた説明をまとめ、文章を読みやすく整えました(内容の変更はありません)。
- 第1版公開
任意売却の記事
近いテーマの記事
このテーマの全体像